BeOne 股票分析:2026年10月預測、現金流與估值
根據 MyStockButler 2026年10月的分析:BeOne的加權預測目標價為2027年10月HKD 278.80。BeOne的結果取決於BRUKINSA的需求、TEVIMBRA的市場採用程度,以及產品管線能否轉化為獲批及推出產品。
224.40
今日股價,HKD
335.61 (+50 %)
加權情境,2029年10月
1.0%
實際自由現金流收益率
37.2x
市盈率,未來12個月
閱讀 BeOne 完整研究備忘錄首份 S&P 500 報告免費 · 無需信用卡
每個數字均可追溯至 BeOne 的公開文件8 章 · 16,796 詞250 個引用來源
BeOne股價到2029年10月可能處於甚麼水平?
預測顯示,加權股價將於2027年10月、2028年10月及2029年10月分別達到HKD 278.80、HKD 305.92及HKD 335.61。計及預測為零的派息,這些價格相對今日HKD 224.40分別意味回報24%、36%及50%。
區間遠較加權路徑寬闊:2029年10月的看淡結果為HKD 85.63,而看好結果為HKD 730.63。看淡、基準及看好情境的機率分別為30%、50%及20%。
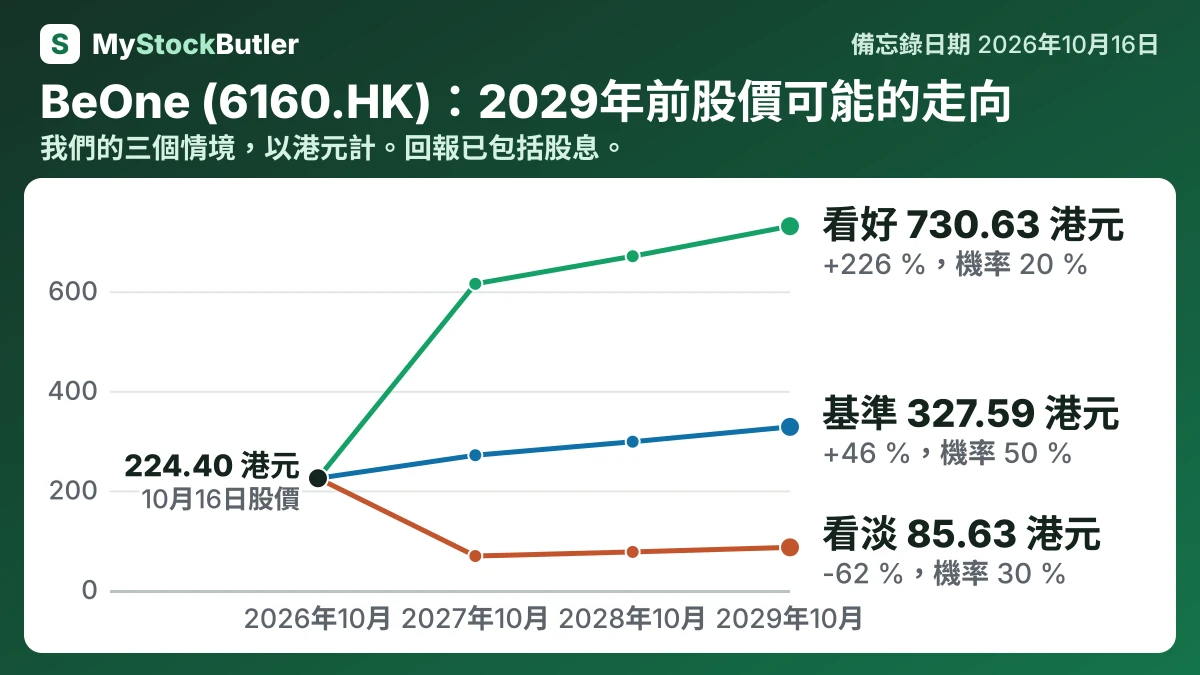
| 情境 | 機率 | 2027年10月 | 2028年10月 | 2029年10月 |
|---|---|---|---|---|
| 看淡 | 30 % | 68.25 (-70 %) | 76.46 (-66 %) | 85.63 (-62 %) |
| 基準 | 50 % | 270.70 (+21 %) | 297.83 (+33 %) | 327.59 (+46 %) |
| 看好 | 20 % | 614.88 (+174 %) | 670.34 (+199 %) | 730.63 (+226 %) |
| 加權 | 100 % | 278.80 (+24 %) | 305.92 (+36 %) | 335.61 (+50 %) |
BeOne要有甚麼順境或逆境?
看淡情境下,EBIT為10.40億美元。收入達90億美元,86%的毛利率帶來77.4億美元毛利。成本67億美元,令經營槓桿效應有限。這反映競爭、報銷壓力及產品管線貢獻延遲。看好情境下,EBIT為54.5億美元。收入達155億美元,而90%的毛利率帶來139.5億美元毛利。成本85億美元,帶來異常強勁的槓桿效應,但前提是成功獲批及患者人數持續增加。
BeOne實際賺取多少現金?
自由現金流亦有不同定義。公司自身的計算不包括無形資產購買支出,而較廣泛的分析口徑則包括這些支出。扣除股份薪酬後,由於攤薄對持有人而言是一項經濟成本,即使並非現金付款,所得的「實際自由現金流」仍然較低。研究開支已計入經營現金流,而較低的資本開支未必能持續。
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| 經營所得現金 | 1,127.58 | -140.631 | -1,157.453 | -1,496.619 | -1,298.723 |
| − 資本開支 | 205.839 | 497.337 | 581.261 | 325.434 | 306.351 |
| = 自由現金流 | 921.741 | -637.968 | -1,738.714 | -1,822.053 | -1,605.074 |
| − 股份薪酬 | 510.857 | 441.618 | 367.618 | 303.162 | 240.712 |
| = 實際自由現金流 | 410.884 | -1,079.586 | -2,106.332 | -2,125.215 | -1,845.786 |
| 實際自由現金流,佔收入百分比 | 7.7% | -28.3% | -85.7% | -150.1% | -156.9% |
這代表甚麼? 公司的自由現金流較高,因為不包括無形資產支出,而我們的計算則包括這些支出。
投資者今日為BeOne支付甚麼價格?
| 今日(2026年10月16日) | |
|---|---|
| 股價 | 224.40 |
| 市盈率,過去12個月(計算所得) | 66.5x |
| 市盈率,未來12個月(計算所得) | 37.2x |
| 自由現金流收益率(計算所得) | 2.2% |
| 實質自由現金流收益率(計算所得) | 1.0% |
這代表甚麼? 企業價值低於股市價值,因為公司的現金多於債務。