CMOC 股票分析:2026年10月預測、現金流與估值
根據 MyStockButler 2026年10月的分析:CMOC的加權結果為2027年10月HKD20.23、2028年10月HKD22.31及2029年10月HKD24.26,基準情境概率為60%。結果取決於2026年至2028年間的鈷出貨及收款,以及KFM第二期於2027年開始投產。
CMOC股價在預測年份可能處於甚麼水平?
預測將2027年10月的加權股價定於HKD20.23(+59%,包括股息),2029年10月定於HKD24.26(+99%)。看淡、基準及看好情境的概率分別為25%、60%及15%。
預測的加權結果為2027年10月HKD20.23、2028年10月HKD22.31及2029年10月HKD24.26,計入股息後回報分別為59%、79%及99%。幅度廣泛:截至2029年10月,看淡情境為HKD10.52,而看好情境為HKD42.86,對比今日的HKD13.01。
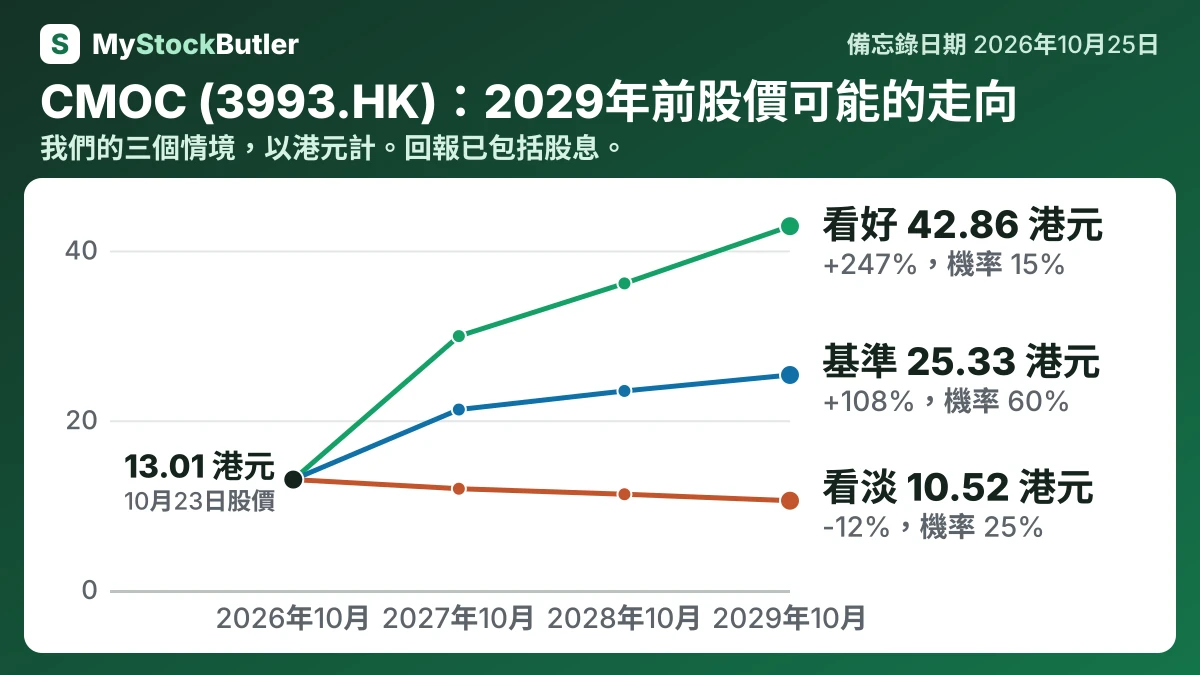
| 情境 | 概率 | 2027年10月 | 2028年10月 | 2029年10月 |
|---|---|---|---|---|
| 看淡 | 25% | 11.93 (-6%) | 11.28 (-9%) | 10.52 (-12%) |
| 基準 | 60% | 21.26 (+67%) | 23.45 (+89%) | 25.33 (+108%) |
| 看好 | 15% | 29.91 (+135%) | 36.12 (+188%) | 42.86 (+247%) |
| 加權 | 100% | 20.23 (+59%) | 22.31 (+79%) | 24.26 (+99%) |
CMOC要做到甚麼才會成功或失敗?
基準情境假設,EBITDA由目前按年化計算的人民幣590億代理值,升至2027年10月人民幣640億、2028年人民幣680億及2029年人民幣710億。該代理值並非經呈報的EBITDA,而是將九個月營運收入與九個月折舊及攤銷合併計算。這一路徑反映銅及黃金增長、改善但受限制的鈷銷售,以及預定於2027年開始投產的KFM第二期。看淡情境的數值為人民幣500億、人民幣520億及人民幣540億,原因是鈷出口、價格及貿易成本仍然困難。看好情境的數值為人民幣730億、人民幣800億及人民幣870億,原因是鈷庫存轉化為銷售,而KFM成功提升產能。EBITDA由2021年至2025年已逐年上升,達到人民幣450.9億,而銅產量達741,149噸。
看淡情境要求鈷產量持續遠高於可出口銷量,導致實現價格轉弱及現金被佔用。九個月產量為99,694噸,而對外銷量為12,661噸;截至9月季度的營運現金流則為負數。其後,昂貴的債券償還或再融資,以及KFM投產延遲,將壓縮盈利及市盈率。該路徑給予2027年HKD11.93及2029年HKD10.52,概率為25%,原因是淨現金提供一定緩衝。
| 2027年10月 | 2028年10月 | 2029年10月 | |
|---|---|---|---|
| EBITDA | 64,000 (50,000 / 73,000) | 68,000 (52,000 / 80,000) | 71,000 (54,000 / 87,000) |
| 股份(百萬股) | 21,404 (21,788 / 21,738) | 21,414 (21,788 / 21,748) | 21,424 (21,788 / 21,758) |
| 每股派息 | 0.45 (0.25 / 0.55) | 0.50 (0.25 / 0.65) | 0.55 (0.25 / 0.75) |
| 企業價值/EBITDA | 5.50 (4.00 / 7.00) | 5.50 (3.50 / 7.50) | 5.50 (3.00 / 8.00) |
| 淨債務 | -35,000 (-21,000 / -42,000) | -53,000 (-27,000 / -68,000) | -71,000 (-33,000 / -97,000) |
CMOC真正賺取多少現金?
按較嚴格的計算,自由現金流由2024年的人民幣237億降至2025年的人民幣108億。CMOC自行採用的2025年數值為人民幣132.6億,原因是其在扣除部分融資相關項目前便停止計算。剔除Lumina資產收購會提高較嚴格的2025年數值,但並不代表所有餘下支出均屬可酌情決定:礦場需要更換設備、尾礦處理能力及環境工程,才能單純維持產量。
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| 營運現金 | 20,843.06070878 | 32,386.65554172 | 15,542.00349574 | 15,453.76107268 | 6,190.64805198 |
| − 資本開支 | 7,583.47988058 | 4,901.31911482 | 12,924.39813161 | 10,517.75927088 | 4,281.67557051 |
| = 自由現金流 | 10,793.93450495 | 23,688.42546438 | -1,948.87722449 | 1,491.58355568 | -94.24267074 |
| − 股份薪酬 | 1.53333335 | 14.10893092 | 41.9513565 | 63.61660057 | 63.06053516 |
| = 實際自由現金流 | 10,792.4011716 | 23,674.31653346 | -1,990.82858099 | 1,427.96695511 | -157.3032059 |
這代表甚麼? 公司自行計算的自由現金流較高,因為其只扣除設備及樓宇支出,而我們的計算亦扣除租賃付款及已付利息。