Chalco 股票分析:2026年10月預測、現金流與估值
根據 MyStockButler 2026年10月的分析:Chalco的加權價格於2027年10月為HKD5.25,至2029年10月為HKD5.76,包括股息在內,2027年虧損20%,到2029年回報約為0%。這取決於中國需求轉弱、氧化鋁供應增加,以及幾內亞項目順利執行。
Chalco股價到2029年可能是多少?
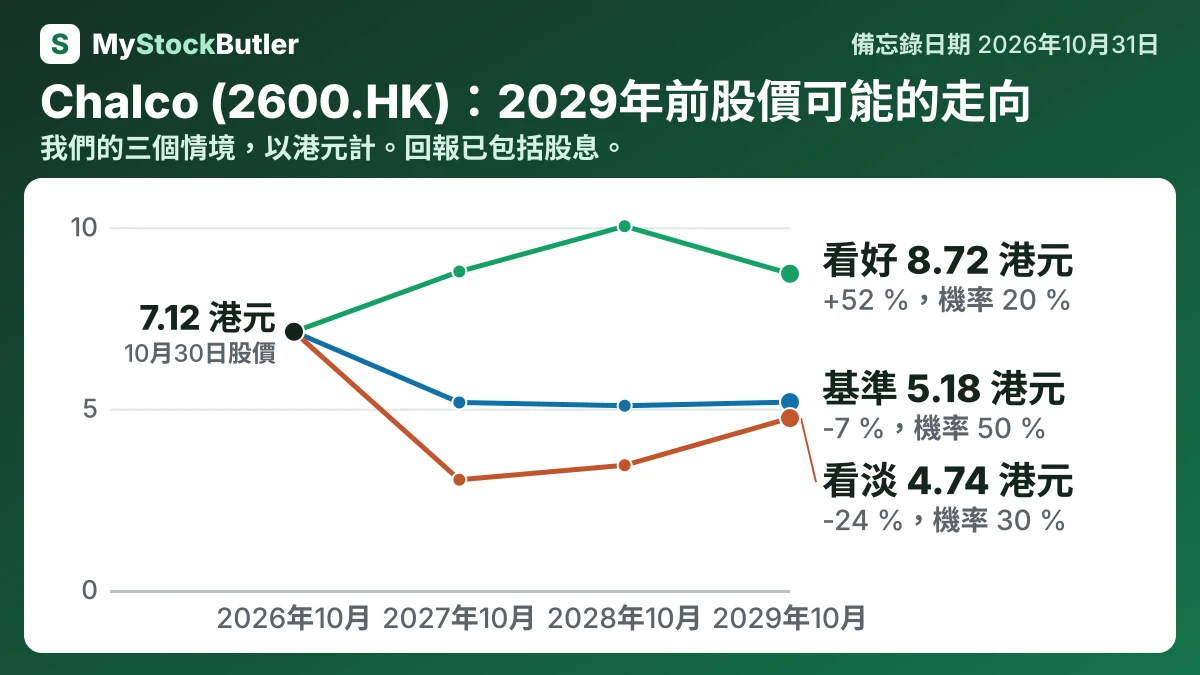
相對今日HKD7.12,加權價格於2027年10月為HKD5.25,包括股息在內,代表虧損20%。到2029年10月,價格為HKD5.76,包括股息在內,意味回報約為0%。看淡情景的概率為30%;基準情景為50%;看好情景為20%。
| 情景 | 概率 | 2027年10月 | 2028年10月 | 2029年10月 |
|---|---|---|---|---|
| 看淡 | 30 % | 3.04 (-54 %) | 3.44 (-45 %) | 4.74 (-24 %) |
| 基準 | 50 % | 5.17 (-20 %) | 5.08 (-14 %) | 5.18 (-7 %) |
| 看好 | 20 % | 8.78 (+32 %) | 10.03 (+60 %) | 8.72 (+52 %) |
| 加權 | 100 % | 5.25 (-20 %) | 5.58 (-9 %) | 5.76 (-0 %) |
Chalco要順利或失利,取決於甚麼?
看淡情景需要中國需求轉弱或氧化鋁供應增加,令價格及產能利用率下降。鋁土礦、電力或運輸成本上升,將進一步壓縮利潤率,而幾內亞項目延誤則會消耗現金。該情景下,2027年10月價格為HKD3.04,2029年10月為HKD4.74。其30%概率反映盈利歷史波幅大及氧化鋁急劇惡化,但亦反映資產負債表不會永久崩潰。
看好情景需要運輸及電網需求穩健、冶煉產能受紀律約束、產能利用率高,以及幾內亞項目順利執行。較低的用電量將保障利潤率,而較強的現金轉換將支持派息及估值重評。該情景下,初始價格為HKD8.78,至2029年10月為HKD8.72。其20%概率反映2025年冶煉經濟效益帶來的上行空間,並已就不確定的工廠成本及項目執行作折讓。
| 2027年10月 | 2028年10月 | 2029年10月 | |
|---|---|---|---|
| 正常經營盈利 | 20,845 (16,395 / 27,478) | 20,845 (17,608 / 27,478) | 20,845 (20,845 / 24,075) |
| 股份(百萬股) | 17,155 (17,154 / 17,155) | 17,154 (17,154 / 17,155) | 17,154 (17,153 / 17,155) |
| 每股派息 | 0.45 (0.20 / 0.55) | 0.42 (0.18 / 0.60) | 0.38 (0.18 / 0.62) |
| 企業價值/正常經營盈利 | 3.80 (3.00 / 4.50) | 3.80 (3.20 / 5.00) | 3.80 (3.50 / 4.70) |
| 淨債務 | 4,075 (4,954 / -4,064) | 5,315 (6,358 / -8,555) | 3,869 (3,982 / -13,703) |
Chalco實際賺取多少現金?
自由現金流取決於計算時扣除甚麼。本文的計算從經營現金開始,扣除資本開支、租賃付款及利息,得出2025年人民幣18,389.7百萬元。扣除股份薪酬後,「實際」自由現金流為人民幣18,347.362百萬元。這是集團現金,並不自動等同於可分派予普通股股東的現金,因為附屬公司有其他持有人,而業務亦有未來責任。
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| = 自由現金流 | 18,389.7 | 16,611.38 | 16,637.198 | 17,954.791 | 27,508.985 |
| − 股份薪酬 | 42.338 | 66.822 | 91.111 | 48.258 | 0 |
| = 實際自由現金流 | 18,347.362 | 16,544.558 | 16,546.087 | 17,906.533 | 27,508.985 |
| 自由現金流,佔收入百分比 | 7.6% | 7.0% | 7.4% | 6.2% | 9.2% |
| 實際自由現金流,佔收入百分比 | 7.6% | 7.0% | 7.3% | 6.2% | 9.2% |
這代表甚麼? 本報告的自由現金流是較嚴格的衡量指標,因為亦扣除了租賃付款及已付利息。
投資者今日為Chalco付出多少?
預測市盈率偏低,是因為採用預測盈利,而非正常化周期盈利。鋁價上升時,Chalco會受惠;氧化鋁價格下降則可能損害其精煉業務,即使這會降低冶煉廠的投入成本。因此,一個異常高盈利的年度,可能令股價看來較按平均盈利計算時更便宜。