Workday Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Workdays gewichteter Kurs erreicht bis Oktober 2029 238,01 US-Dollar, nach 172,40 US-Dollar im Oktober 2027 und 203,31 US-Dollar im Oktober 2028. Entscheidend ist, ob bezahlte KI und Cross-Selling nach aktienbasierter Vergütung zur Cash-Generierung werden.
Wo könnte Workdays Aktie im Oktober 2029 stehen?
Im Oktober 2027 liegt der gewichtete Kurs bei 172,40 US-Dollar, einschließlich Dividenden ein Verlust von 10 %. Im Oktober 2028 erreicht er 203,31 US-Dollar, ein Gewinn von 7 %. Im Oktober 2029 erreicht er 238,01 US-Dollar, ein Gewinn von 25 %.
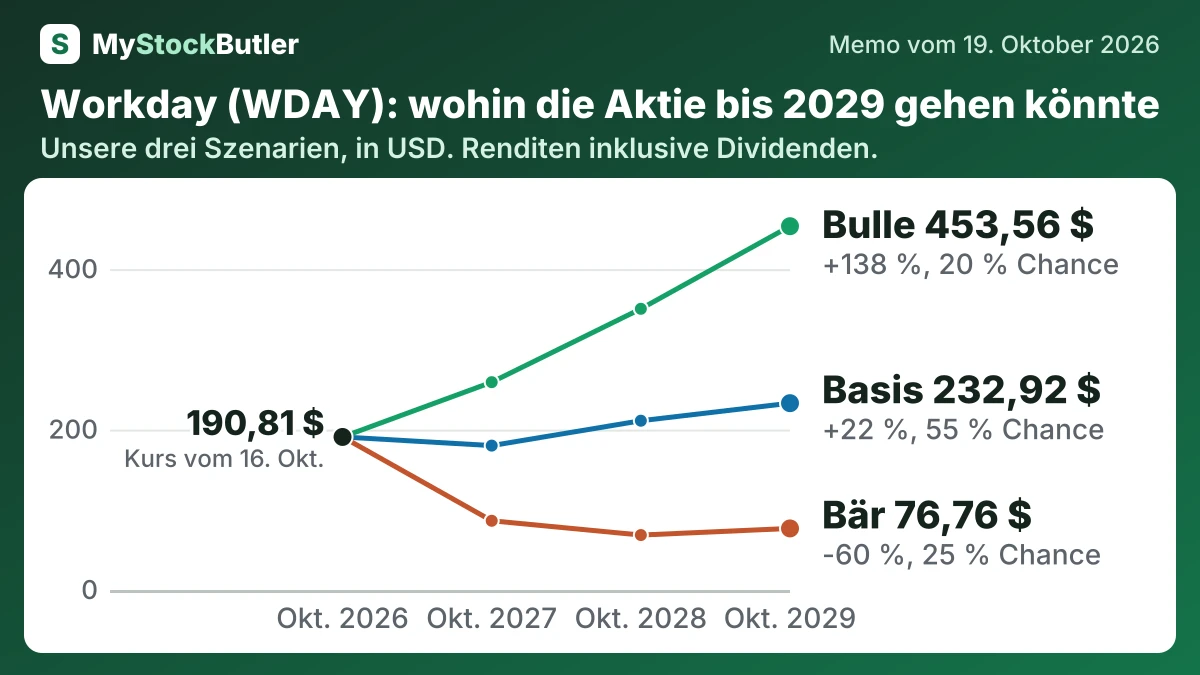
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 25 % | 86,28 (-55 %) | 68,49 (-64 %) | 76,76 (-60 %) |
| Basis | 55 % | 180,01 (-6 %) | 211,04 (+11 %) | 232,92 (+22 %) |
| Bulle | 20 % | 259,10 (+36 %) | 350,57 (+84 %) | 453,56 (+138 %) |
| Gewichtet | 100 % | 172,40 (-10 %) | 203,31 (+7 %) | 238,01 (+25 %) |
Was muss bei Workday gut laufen, und was könnte schiefgehen?
Der freie Cashflow nach aktienbasierter Vergütung steigt im Basisszenario von 1.753 Millionen US-Dollar im Oktober 2027 auf 2.068 Millionen US-Dollar im Oktober 2028. Im Oktober 2029 erreicht er 2.320 Millionen US-Dollar. Ausgangspunkt ist die Prognose des Managements für einen freien Cashflow von 3.180 Millionen US-Dollar im Geschäftsjahr 2027, reduziert um eine auf 16 % des Umsatzes zielende aktienbasierte Vergütung. Der Ausblick für das Geschäftsjahr 2028 impliziert nach aktienbasierter Vergütung ungefähr 1.860 Millionen US-Dollar, während sich das Wachstum der Abonnementumsätze auf 11 % abschwächt. Das Bären-Szenario ergibt 1.250 Millionen US-Dollar, dann 1.100 Millionen US-Dollar und schließlich 1.350 Millionen US-Dollar, weil sich das Wachstum verlangsamt, KI unbezahlt bleibt und eine Restrukturierung Cash bindet. Das Bullen-Szenario ergibt 2.050 Millionen US-Dollar, dann 2.600 Millionen US-Dollar und schließlich 3.150 Millionen US-Dollar, weil bezahlte KI, Cross-Selling und Skaleneffekte die Cash-Conversion verbessern.
Das Basisszenario erreicht zunächst 180,01 US-Dollar und zuletzt 232,92 US-Dollar. Es geht davon aus, dass sich das Abonnementwachstum von der prognostizierten Rate von 13 % im Geschäftsjahr 2027 auf 11 % im Geschäftsjahr 2028 abschwächt, während Verlängerungen, Auftragsbestand und die Expansion bei Kunden die anhaltende Cash-Generierung stützen. Seine Wahrscheinlichkeit von 55 % ist am höchsten, weil es weder eine schnelle Einführung bezahlter KI noch eine deutliche Neubewertung erfordert.
Wie viel Cash erwirtschaftet Workday wirklich?
| Jan. 2026 | Jan. 2025 | Jan. 2024 | Jan. 2023 | Jan. 2022 | |
|---|---|---|---|---|---|
| Cashflow aus der Geschäftstätigkeit | 2.939 | 2.461 | 2.149 | 1.657 | 1.651 |
| − Investitionsausgaben | 162 | 269 | 232 | 364 | 435 |
| = Freier Cashflow | 2.777 | 2.192 | 1.917 | 1.293 | 1.216 |
| − Aktienbasierte Vergütung | 1.626 | 1.519 | 1.416 | 1.295 | 1.101 |
| = Realer freier Cashflow | 1.151 | 673 | 501 | -2 | 115 |
| Realer freier Cashflow, % des Umsatzes | 12,0 % | 8,0 % | 6,9 % | -0,0 % | 2,2 % |
Was das bedeutet. Der freie Cashflow des Unternehmens wirkt hoch, weil es die an Mitarbeiter ausgegebenen Aktien nicht abzieht; wir ziehen sie ab, weil sie den Anteil der bestehenden Aktionäre am Unternehmen verringern.
Was zahlt ein Anleger heute für Workday?
| Heute (18. Okt. 2026) | |
|---|---|
| Aktienkurs | 190,81 |
| Marktwert (berechnet) | 45.985,21 |
| Unternehmenswert (berechnet) | 45.571,21 |
| Kurs-Gewinn-Verhältnis, letzte 12 Monate (berechnet) | 38,7x |
| Kurs-Gewinn-Verhältnis, nächste 12 Monate (berechnet) | 14,4x |
| Rendite des realen freien Cashflows (berechnet) | 2,5 % |