Tyler Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Tylers gewichtete Prognose liegt im Oktober 2029 bei 472,61 US-Dollar, nach 360,71 US-Dollar im Oktober 2027. Entscheidend ist, ob Tyler die Cloud-Umstellung in nachhaltig verfügbaren Cashflow je Aktie verwandeln kann.
Wo könnte die Tyler-Aktie 2029 stehen?
Die gewichtete Prognose liegt im Oktober 2027 bei 360,71 US-Dollar – ein Rückgang von 3 %. Im Oktober 2029 liegt sie bei 472,61 US-Dollar – ein Anstieg von 28 %. Die Wahrscheinlichkeit des Bären-Szenarios beträgt 30 %. Die Wahrscheinlichkeit des Basisszenarios beträgt 52 %, die des Bullen-Szenarios 18 %.
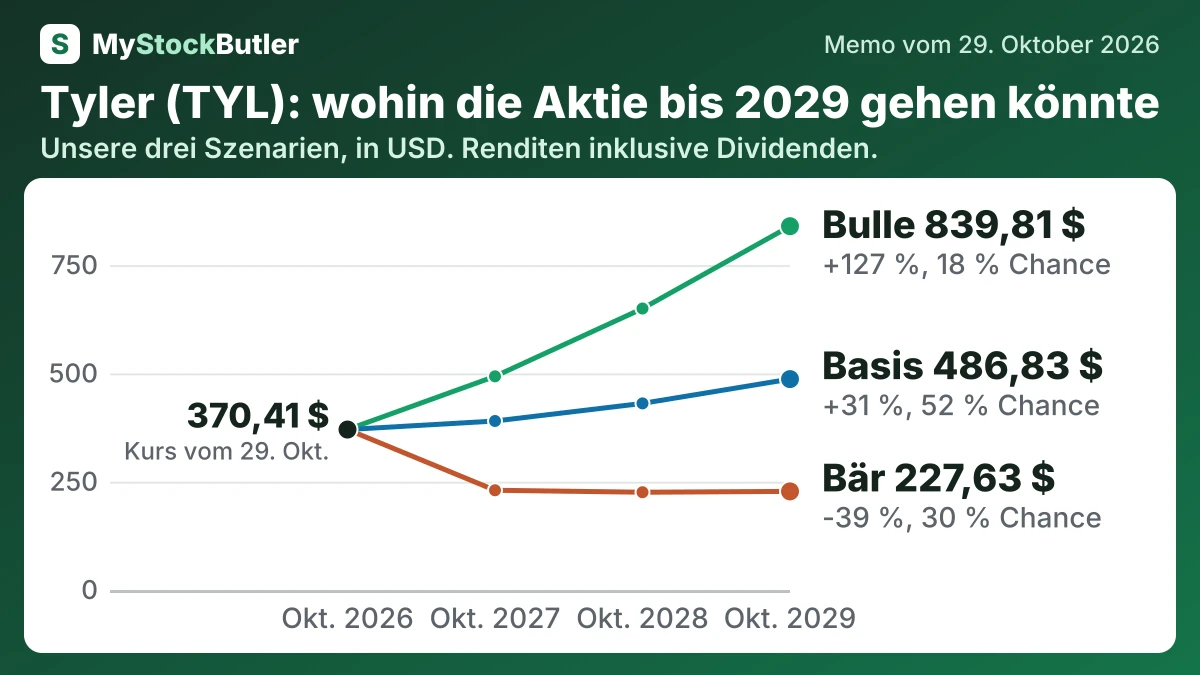
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 30 % | 230,22 (-38 %) | 225,69 (-39 %) | 227,63 (-39 %) |
| Basis | 52 % | 390,13 (+5 %) | 430,80 (+16 %) | 486,83 (+31 %) |
| Bulle | 18 % | 493,23 (+33 %) | 649,77 (+75 %) | 839,81 (+127 %) |
| Gewichtet | 100 % | 360,71 (-3 %) | 408,68 (+10 %) | 472,61 (+28 %) |
Was muss für Tyler richtig laufen, und was könnte schiefgehen?
Verspätete Implementierungen bei Behörden und kostspielige Migrationen bremsen die SaaS-Umstellung, während das Auslaufen des Vertrags in Texas zeigt, wie relevant das Transaktionsrisiko sein kann. KI leistet wenig, Aktienrückkäufe bieten nach neuer Kreditaufnahme weniger Unterstützung, und das Bewertungsmultiple sinkt. Der Bärenkurs liegt im Oktober 2027 bei 230,22 US-Dollar und im Oktober 2029 bei 227,63 US-Dollar. Seine Wahrscheinlichkeit beträgt 30 %, weil das Abwärtsszenario mehrere Jahre schwacher Umstellung erfordert; Tylers wiederkehrende Umsätze und Kundenbindung begrenzen jedoch das Risiko eines vollständigen Zusammenbruchs.
| Oktober 2027 | Oktober 2028 | Oktober 2029 | |
|---|---|---|---|
| Freier Cashflow nach aktienbasierter Vergütung | 531 (421 / 571) | 590 (440 / 680) | 671 (475 / 809) |
| Aktien (Millionen) | 38,28 (38,82 / 37,83) | 37,57 (38,57 / 36,39) | 36,97 (38,33 / 35,64) |
| Dividenden je Aktie | 0,00 (0,00 / 0,00) | 0,00 (0,00 / 0,00) | 0,00 (0,00 / 0,00) |
| Verhältnis des Unternehmenswerts zum freien Cashflow nach aktienbasierter Vergütung | 29,00 (22,00 / 34,00) | 28,00 (20,00 / 36,00) | 27,00 (18,00 / 38,00) |
| Nettoverschuldung | 465 (325 / 755) | 335 (95,00 / 835) | 119 (-175 / 811) |
Wie viel Cash erwirtschaftet Tyler tatsächlich?
Nach den Investitionsausgaben belief sich der freie Cashflow auf 637,5 Millionen US-Dollar. Tylers eigene Kennzahl zieht außerdem aktivierte Softwareentwicklung ab und ergibt dadurch einen niedrigeren Wert. Die Softwareentwicklung ist tatsächlich in das Produkt investierter Cash, auch wenn die Bilanzierungsregeln sie zunächst in der Bilanz erfassen.
Die aktienbasierte Vergütung erfordert eine gesonderte Beurteilung. Sie ist kein unmittelbarer Cash-Aufwand, verschafft den Beschäftigten jedoch Eigentum und kann bestehende Aktionäre verwässern, wenn neue Aktien ausgegeben werden. Der Abzug der aktienbasierten Vergütung vom freien Cashflow ist daher eine analytische Berücksichtigung der Kosten einer Vergütung mit Eigenkapital – keine zweite Cash-Zahlung.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus der Geschäftstätigkeit | 653.543 | 624.633 | 380.440 | 381.455 | 371.753 |
| − Investitionsausgaben | 16.015 | 20.535 | 20.519 | 22.529 | 33.919 |
| = Freier Cashflow | 637.528 | 604.098 | 359.921 | 358.926 | 337.834 |
| − Aktienbasierte Vergütung | 151.276 | 122.813 | 108.338 | 102.985 | 104.726 |
| = Realer freier Cashflow | 486.252 | 481.285 | 251.583 | 255.941 | 233.108 |
| Realer freier Cashflow, % des Umsatzes | 20,8 % | 22,5 % | 12,9 % | 13,8 % | 14,6 % |
Was das bedeutet. Tylers eigener freier Cashflow ist niedriger, weil dabei auch die Ausgaben für die Softwareentwicklung abgezogen werden, während wir nur Ausgaben für Ausrüstung und Gebäude abziehen.