Roper Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Ropers gewichtete Prognose erreicht bis Oktober 2029 514,27 US-Dollar, wobei auf das Bären-Szenario eine Wahrscheinlichkeit von 27 %, auf das Basisszenario 58 % und auf das Bullen-Szenario 15 % entfällt. Entscheidend sind das organische Wachstum, die Renditen der Übernahmen und der Cashflow je Aktie, der die Schuldenlast trägt.
Wohin könnte sich Ropers Aktie entwickeln?
Der Kurs von Roper im Oktober 2029 könnte zwischen 298,61 $ und 777,03 $ liegen – abhängig vom organischen Wachstum, den Renditen der Akquisitionen und dem Cashflow je Aktie, der die Schuldenlast trägt. Der Ausgangskurs liegt bei 436,23 $.
Die gewichtete Prognose erreicht bis Oktober 2027 440,87 US-Dollar, was einschließlich Dividenden einer Rendite von 2 % entspricht. Bis Oktober 2029 steigt sie auf 514,27 US-Dollar, eine Rendite von 21 %. Auf das Bären-Szenario entfällt eine Wahrscheinlichkeit von 27 %, auf Basis- und Bullen-Szenario 58 % beziehungsweise 15 %.
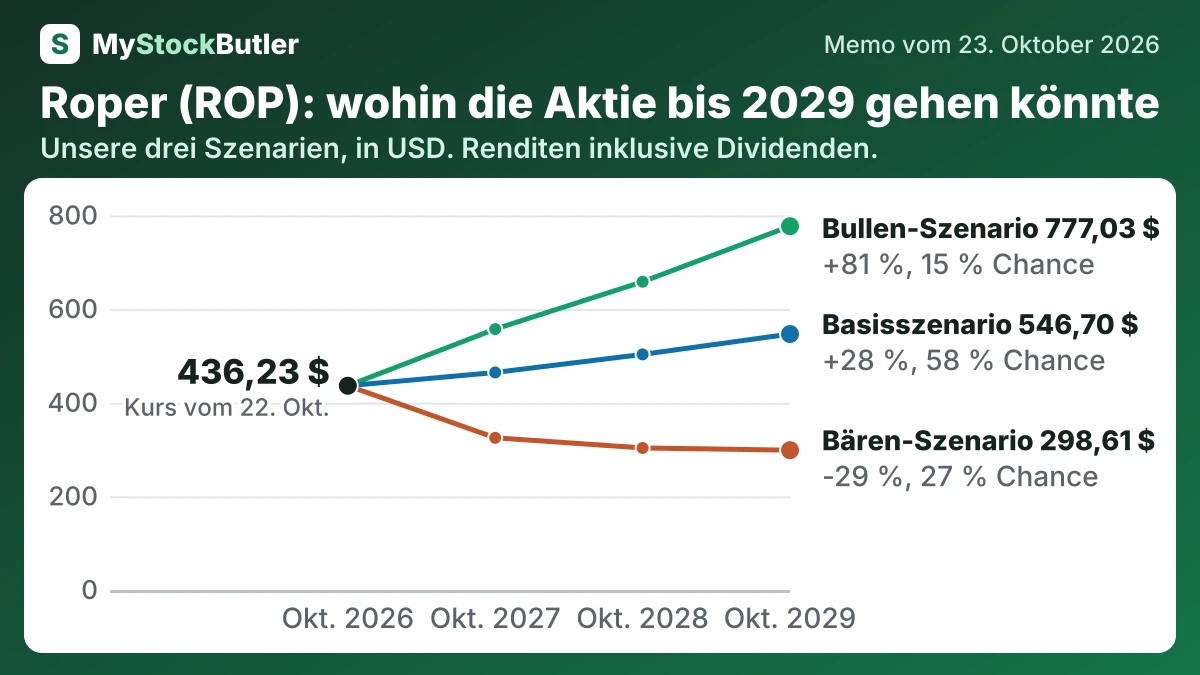
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bären-Szenario | 27 % | 325,08 (-25 %) | 303,40 (-29 %) | 298,61 (-29 %) |
| Basisszenario | 58 % | 464,66 (+7 %) | 503,25 (+17 %) | 546,70 (+28 %) |
| Bullen-Szenario | 15 % | 557,30 (+29 %) | 658,39 (+53 %) | 777,03 (+81 %) |
| Gewichtet | 100 % | 440,87 (+2 %) | 472,56 (+10 %) | 514,27 (+21 %) |
Was muss für Roper gut laufen – und was könnte schiefgehen?
Q4 2026 wird zeigen, ob der Verkauf der Pumpensparte abgeschlossen wird, die erwarteten Barmittel eingehen, sich die Zahlungseingänge erholen und die Jahresprognose Bestand hat. Ab dem 1. April 2028 muss die Cloud-Migration von Costpoint zeigen, dass Kunden umsteigen und bis zum Ende der neuen On-Premises-Funktionen und -Updates bleiben. Im Verlauf von 2027–2028 müssen KI-Buchungen zu wiederkehrender bezahlter Nutzung werden, während Übernahmen den Cashflow je Aktie steigern und der Verschuldungsgrad sinkt.
Wie viel Cash erwirtschaftet Roper tatsächlich?
Die aktienbasierte Vergütung erschwert die Betrachtung. Roper verbuchte 2025 aktienbasierte Vergütungen in Höhe von 166,3 Millionen US-Dollar. Das Unternehmen verlässt dadurch nicht unmittelbar als Barmittel, doch die Mitarbeiter erhalten einen wirtschaftlichen Anspruch auf das Unternehmen, und die Aktionäre können verwässert werden. Nach Abzug ergibt sich ein analytischer „realer freier Cashflow“ von rund 2,3 Milliarden US-Dollar.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus laufender Geschäftstätigkeit | 2.540,3 | 2.393,2 | 2.037,4 | 606,6 | 1.655,8 |
| − Investitionsausgaben | 47,4 | 66,0 | 68,0 | 40,1 | 28,5 |
| = Freier Cashflow | 2.492,9 | 2.327,2 | 1.969,4 | 566,5 | 1.627,3 |
| − Aktienbasierte Vergütung | 166,3 | 145,9 | 123,5 | 118,5 | 123,0 |
| = Realer freier Cashflow | 2.326,6 | 2.181,3 | 1.845,9 | 448,0 | 1.504,3 |
Was zahlt ein Anleger heute für Roper?
Der freie Cashflow ist ein besserer Ausgangspunkt für die Bewertung, weil er den nach operativem Bedarf und Investitionsausgaben verbleibenden Cash misst. Roper kann diesen Cash jedoch zur Schuldentilgung, für den Kauf von Unternehmen, für Aktienrückkäufe oder für Dividenden verwenden. Er stellt daher finanzielle Kapazität dar und nicht zwingend Cash, den die Aktionäre jederzeit entnehmen können.
| Heute (23. Okt. 2026) | |
|---|---|
| Aktienkurs | 436,23 |
| Marktwert (berechnet) | 43.186,8 |
| Unternehmenswert (berechnet) | 52.595,5 |
| Kurs-Gewinn-Verhältnis, letzte 12 Monate (berechnet) | 17,2x |
| Rendite des freien Cashflows (berechnet) | 5,8 % |
| Reale Free-Cashflow-Rendite (berechnet) | 5,4 % |