Stryker Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Strykers gewichtete Prognose liegt im Oktober 2027 bei 306,07 US-Dollar, einer Rendite von 10 %, und im Oktober 2029 bei 367,19 US-Dollar, einer Rendite von 34 %, jeweils einschließlich Dividenden. Strykers Ergebnis hängt davon ab, ob das Unternehmen seine Gewinnziele erreicht und welches Bewertungsmultiplikator angesetzt wird.
Wo könnte die Stryker-Aktie im Oktober 2029 stehen?
Die gewichtete Prognose liegt im Oktober 2027 bei 306,07 US-Dollar, einer Rendite von 10 %, und im Oktober 2029 bei 367,19 US-Dollar, einer Rendite von 34 %, jeweils einschließlich Dividenden. Dem Bären-Szenario wird eine Wahrscheinlichkeit von 25 % zugewiesen, dem Basisszenario 55 % und dem Bullenszenario 20 %.
Im Oktober 2029 erreicht das Bären-Szenario 198,91 US-Dollar, während das Bullenszenario 613,37 US-Dollar erreicht. Der aktuelle Kurs liegt bei 281,63 US-Dollar, sodass die Gewinnentwicklung und der Bewertungsmultiplikator weitaus wichtiger sind als die kleinen Unterschiede bei der Aktienzahl oder dem Dividendenwachstum.
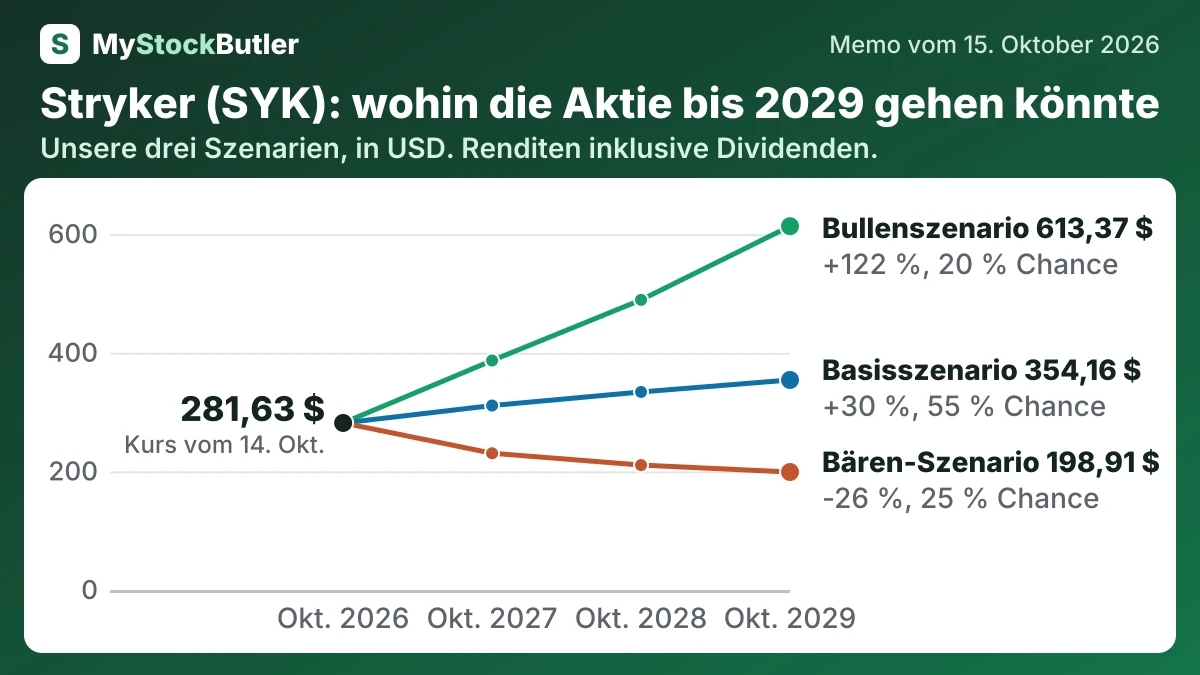
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bären-Szenario | 25 % | 230,52 (-17 %) | 210,59 (-23 %) | 198,91 (-26 %) |
| Basisszenario | 55 % | 311,02 (+12 %) | 333,91 (+21 %) | 354,16 (+30 %) |
| Bullenszenario | 20 % | 386,92 (+39 %) | 489,12 (+76 %) | 613,37 (+122 %) |
| Gewichtet | 100 % | 306,07 (+10 %) | 334,12 (+21 %) | 367,19 (+34 %) |
Was muss bei Stryker gut oder schlecht laufen?
Das Bären-Szenario sieht 2027 4.233 Millionen US-Dollar und 2028 4.530 Millionen US-Dollar vor und erreicht 2029 4.834 Millionen US-Dollar. Die Margen bleiben unter dem normalisierten Niveau von 2025, weil sich die Erholung nach dem Cybervorfall, Lieferprobleme bei Inari, Preisdruck und Übernahmekosten fortsetzen. Das Bullenszenario steigt von 5.134 Millionen US-Dollar im Jahr 2027 auf 6.084 Millionen US-Dollar im Jahr 2028 und 7.182 Millionen US-Dollar im Jahr 2029. Dafür braucht es ein schnelleres Verfahrenswachstum, eine stärkere Nutzung von Mako und Margenverbesserungen, die dem Plan voraus sind. Die Nettoverschuldung lag im Juni 2026 bei 11.466 Millionen US-Dollar, sodass Finanzierungs- und Integrationsanforderungen das Vertrauen in diesen Pfad begrenzen.
| Oktober 2027 | Oktober 2028 | Oktober 2029 | |
|---|---|---|---|
| Gewinne | 4.792 (4.233 / 5.134) | 5.376 (4.530 / 6.084) | 5.968 (4.834 / 7.182) |
| Aktien (Millionen) | 385 (386 / 385) | 386 (387 / 386) | 388 (389 / 386) |
| Dividenden je Aktie | 3,69 (3,52 / 3,76) | 3,87 (3,52 / 4,06) | 4,06 (3,52 / 4,39) |
| Kurs-Gewinn-Verhältnis | 25,00 (21,00 / 29,00) | 24,00 (18,00 / 31,00) | 23,00 (16,00 / 33,00) |
Wie viel Cash erwirtschaftet Stryker tatsächlich?
Aktienbasierte Vergütung ist ein weiterer Kostenfaktor für Aktionäre. Das Unternehmen verbuchte davon 2025 243 Millionen US-Dollar. Da Mitarbeiter Eigentumsansprüche statt sofortiger Barauszahlungen erhalten, addiert die Cashflow-Rechnung den Aufwand wieder hinzu. Neue Aktien können jedoch die bestehenden Eigentümer verwässern. Nach Abzug dieser Kosten ergibt sich ein auf die Aktionäre ausgerichteter Wert des freien Cashflows von 4.040 Millionen US-Dollar.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus betrieblicher Tätigkeit | 5.044 | 4.242 | 3.711 | 2.624 | 3.263 |
| − Investitionen | 761 | 755 | 575 | 588 | 525 |
| = Freier Cashflow | 4.283 | 3.487 | 3.136 | 2.036 | 2.738 |
| − Aktienbasierte Vergütung | 243 | 229 | 205 | 168 | 171 |
| = Realer freier Cashflow | 4.040 | 3.258 | 2.931 | 1.868 | 2.567 |
| Realer freier Cashflow, % des Umsatzes | 16,1 % | 14,4 % | 14,3 % | 10,1 % | 15,0 % |
Was das bedeutet. Der vom Unternehmen selbst ausgewiesene freie Cashflow ist höher, weil darin Zahlungen im Zusammenhang mit Rückrufen nicht enthalten sind und teilweise Einnahmen aus dem Verkauf von Vermögenswerten einfließen, während unsere Berechnung diese Cash-Effekte berücksichtigt.
Was zahlt ein Anleger heute für Stryker?
Der freie Cashflow liefert einen weiteren Prüfstein. Stryker erwirtschaftete 2025 5,044 Milliarden US-Dollar aus der betrieblichen Tätigkeit und gab 761 Millionen US-Dollar für Sachanlagen und Ausrüstung aus. Übernahmen verschlangen jedoch 4,960 Milliarden US-Dollar. Das erklärt, warum eine Rendite des freien Cashflows von 4,0 % nicht dasselbe ist wie eine Dividendenrendite von 1,2 %: Das Unternehmen kann den Cashflow für Übernahmen, den Schuldenabbau oder Reinvestitionen verwenden, bevor Aktionäre ihn erhalten.