Prologis Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Im Oktober 2027 liegt das gewichtete Szenario für Prologis bei 118,36 US-Dollar und steigt im Oktober 2029 auf 129,95 US-Dollar. Dabei entfallen 25 % auf das Bären-Szenario, 55 % auf das Basis-Szenario und 20 % auf das Bullen-Szenario. Entscheidend sind eine schrittweise Mietabschöpfung und ein zunehmendes Entwicklungswachstum – ohne übermäßige Finanzierungskosten oder Verwässerung.
Wo könnte die Prologis-Aktie 2029 stehen?
Der gewichtete Kurs liegt im Oktober 2027 bei 118,36 US-Dollar, einschließlich Dividenden ein Verlust von 2 %. Im Oktober 2029 steigt er auf 129,95 US-Dollar, ein Gewinn von 15 %. Das Bären-Szenario hat eine Wahrscheinlichkeit von 25 %. Auf das Basis-Szenario entfallen 55 %. Das Bullen-Szenario hat eine Wahrscheinlichkeit von 20 %.
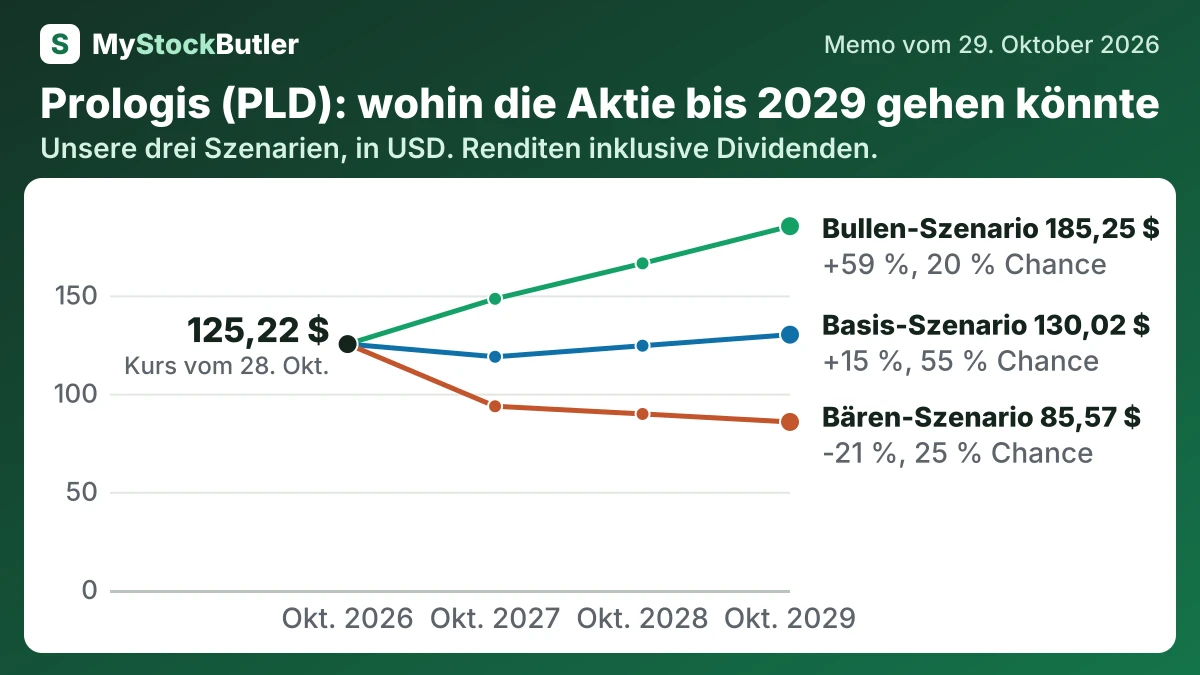
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bären-Szenario | 25 % | 93,55 (-22 %) | 89,64 (-22 %) | 85,57 (-21 %) |
| Basis-Szenario | 55 % | 118,76 (-2 %) | 124,40 (+7 %) | 130,02 (+15 %) |
| Bullen-Szenario | 20 % | 148,27 (+22 %) | 166,32 (+40 %) | 185,25 (+59 %) |
| Gewichtet | 100 % | 118,36 (-2 %) | 124,09 (+6 %) | 129,95 (+15 %) |
Was das bedeutet. Die gewichtete Zeile ist der wahrscheinlichkeitsbasierte Durchschnitt der drei Szenarien und keine Zusage, dass die Aktie genau diesen Kurs erreichen wird.
Was muss für Prologis gut oder schlecht laufen?
Der Basispfad schöpft einen Teil der 16-prozentigen Mark-to-Market-Mietlücke ab, berücksichtigt die Entwicklungstätigkeit und einen anteiligen Beitrag von SEGRO und wächst danach jährlich um etwa 5 %. Das Management rechnet für 2026 beim Cash-Same-Store-NOI mit 7,0 %–7,5 %, was diese Richtung stützt. Das Bären-Szenario ergibt 5,6 Milliarden US-Dollar, 5,7 Milliarden US-Dollar und 5,8 Milliarden US-Dollar, weil eine niedrigere Auslastung, Zugeständnisse und Refinanzierungskosten die Mietanpassungen ausgleichen. Das Bullen-Szenario ergibt 6,2 Milliarden US-Dollar im Jahr 2027 und erreicht bis 2029 7,2 Milliarden US-Dollar, weil Vermietung, Entwicklung und die Umsetzung bei SEGRO stärker ausfallen.
Wie viel Cash erwirtschaftet Prologis wirklich?
Cash muss auch das Geschäft finanzieren. Prologis erwirtschaftete 2025 rund 5,0 Milliarden US-Dollar aus dem operativen Geschäft. Das Unternehmen gab rund 562 Millionen US-Dollar für Mieterausbauten und Vermietungsprovisionen aus, anschließend weitere 327 Millionen US-Dollar für Immobilienverbesserungen. Die Entwicklungstätigkeit beanspruchte rund 2,8 Milliarden US-Dollar, teilweise ausgeglichen durch rund 2,2 Milliarden US-Dollar aus Immobilienverkäufen und Einlagen.
Die aktienbasierte Vergütung sorgt für eine kleinere, aber reale zusätzliche Komplikation. Prologis aktivierte 2025 eine aktienbasierte Vergütung von 34 Millionen US-Dollar und ordnete damit einen Teil der Arbeitskosten den Vermögenswerten zu, statt ihn sofort als Aufwand zu verbuchen. Der Spezialist beobachtet daher sowohl die Investitionsausgaben als auch die spätere Verwässerung der Aktien.
Was zahlt ein Anleger heute für Prologis?
AFFO ist Prologis’ bereinigte Kennzahl für die wiederkehrende Cash-Generierung aus Immobilien nach ausgewählten immobilienbezogenen Anpassungen und Ausgaben. Ein Kurs von 20,3-mal dem nachlaufenden Core FFO entspricht einer Core-FFO-Rendite von etwa 4,9 %. Die vierteljährliche Dividende von 1,07 US-Dollar ergibt eine Rendite von 3,4 %, weil Prologis einen Teil des Cashflows für Investitionen einbehält und AFFO Entwicklungsgewinne enthalten kann. In den ersten neun Monaten 2026 machten Dividenden und Ausschüttungen aus Partnerschaften etwa 77 % des ausgewiesenen AFFO aus. Das deutet auf eine ausreichende Deckung hin, beweist aber nicht, dass jeder Dollar AFFO wiederkehrend sein wird.
| Heute (29. Okt. 2026) | |
|---|---|
| Aktienkurs | 125,22 |
| Börsenwert (berechnet; Tausend US-Dollar) | 119.023.237,86 |
| Kurs im Verhältnis zum Core FFO (berechnet) | 20,3x |
| Dividendenrendite (berechnet) | 3,4 % |
Was das bedeutet. Der Börsenwert berücksichtigt nur Stammaktien und lässt Anteile an der Operating Partnership außen vor. Daher kann er unter dem gesamten Eigenkapitalwert des Unternehmens liegen.