Prologis Quartalszahlen am 20. Januar 2027
Laut der Analyse von MyStockButler vom Oktober 2026: Die nächsten Ergebnisse von Prologis werden am 20. Januar 2027 erwartet. Entscheidend ist, ob Prologis Projektstarts, Vermietungen und Finanzierungen planmäßig in abgeschlossene Transaktionen überführt.
Welchen Ausblick hat Prologis für 2026 gegeben?
Prologis prognostiziert für 2026 einen Core FFO von 6,25–6,29 US-Dollar je verwässerter Aktie. Der Core FFO, also der operative Cashflow aus dem Kerngeschäft, bereinigt den ausgewiesenen Gewinn um Posten wie die Abschreibung auf Immobilien und bestimmte Transaktionsgewinne, damit Anleger das Vermietungsgeschäft klarer verfolgen können. Er ist kein Bargeldbestand auf dem Bankkonto. Die Prognose für den gewöhnlichen Nettogewinn, also den ausgewiesenen Gewinn, liegt bei 4,05–4,15 US-Dollar je Aktie.
| Prognosezeitraum | Untergrenze | Obergrenze | Datum der Angabe | |
|---|---|---|---|---|
| Den Stammaktionären zurechenbarer Nettogewinn | Jahr bis Dez. 2026 | 4,05 | 4,15 | 15. Oktober 2026 |
| Den Stammaktionären/Anteilsinhabern zurechenbarer Core FFO | Jahr bis Dez. 2026 | 6,25 | 6,29 | 15. Oktober 2026 |
| Durchschnittliche Auslastung – Anteil von Prologis | Jahr bis Dez. 2026 | 95,25 % | 95,50 % | 15. Oktober 2026 |
| Projektstarts – Anteil von Prologis | Jahr bis Dez. 2026 | 5.000 | 5.750 | 15. Oktober 2026 |
Was das bedeutet. Die Gewinnzahlen sind US-Dollar je Aktie, während die meisten anderen Geldbeträge in Millionen US-Dollar angegeben sind.
Hat Prologis seine Versprechen eingehalten?
Die Bilanz ist gemischt. In den fünf geprüften Jahren lag der Core FFO dreimal über der ursprünglichen Spanne und zweimal innerhalb dieser Spanne, während die Projektstarts weniger vorhersehbar waren. Die folgende Tabelle führt die operativen und finanziellen Kennzahlen aus dem aktuellen Ausblick des Managements auf.
| Prognose des Managements | Geprüft | Darüber | Innerhalb | Darunter |
|---|---|---|---|---|
| Den Stammaktionären/Anteilsinhabern zurechenbarer Core FFO, je verwässerter Aktie | 5 Jahre | 3 | 2 | 0 |
| Den Stammaktionären/Anteilsinhabern zurechenbarer Core FFO, ohne Net Promote Income (Expense), je verwässerter Aktie | 5 Jahre | 2 | 3 | 0 |
| Projektstarts — Anteil von Prologis | 5 Jahre | 3 | 1 | 1 |
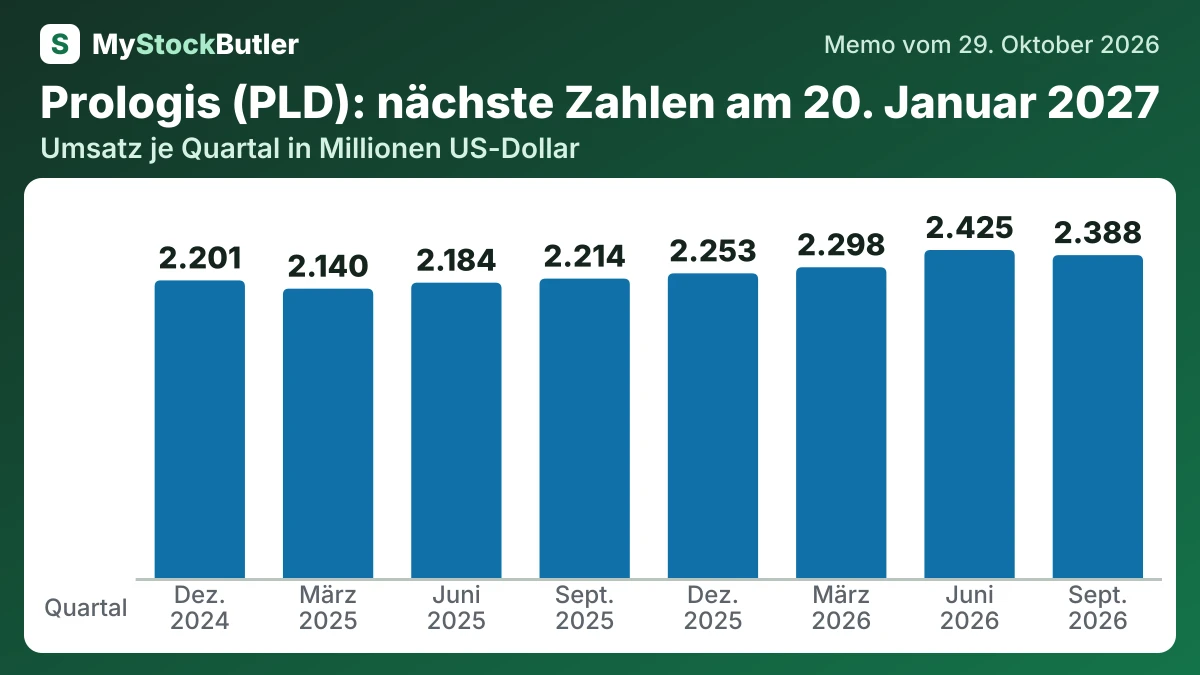
Was zeigen die vergangenen acht Quartale von Prologis?
Das dritte Quartal 2026 zeigte eine bessere operative Entwicklung auf vergleichbarer Basis, auch wenn Veränderungen im Portfolio und Verkaufsgewinne die Schlagzeilen erschwerten. Umsatz und Netto-Betriebsergebnis der Immobilien stiegen gegenüber dem gleichen Quartal 2025, und die Auslastung zum Quartalsende verbesserte sich.
| Sep. 2026 | Jun. 2026 | Mär. 2026 | Dez. 2025 | Sep. 2025 | Jun. 2025 | Mär. 2025 | Dez. 2024 | |
|---|---|---|---|---|---|---|---|---|
| Umsatz | 2.387.518 | 2.425.452 | 2.297.723 | 2.252.712 | 2.213.881 | 2.183.869 | 2.139.665 | 2.200.646 |
| Netto-Betriebsergebnis | 1.693.554 | 1.646.213 | 1.604.801 | 1.588.885 | 1.569.565 | 1.537.369 | 1.498.948 | 1.499.039 |
| Core FFO je Aktie (Unternehmenskennzahl) | 1,60 | 1,63 | 1,50 | 1,44 | 1,49 | 1,46 | 1,42 | 1,50 |
| Nettogewinn | 817.103 | 1.062.191 | 981.976 | 1.399.783 | 764.266 | 571.229 | 592.953 | 1.278.853 |
Was das bedeutet. Die eigene Funds-from-Operations-Kennzahl des Unternehmens unterscheidet sich vom Nettogewinn. Deshalb basiert die Dividendenausschüttungsquote auf dieser bereinigten Kennzahl und nicht auf dem gewöhnlichen Gewinn.
Worauf sollten Sie bei den nächsten Ergebnissen von Prologis achten?
Vergleichen Sie zum Jahresende 2026 die tatsächlichen Projektstarts mit der angehobenen Prognose und untersuchen Sie den Anstieg bei Build-to-suit-Projekten. Vergleichen Sie außerdem den vermieteten Anteil des Entwicklungsportfolios mit dem Stand im September. Eine größere Projektpipeline ist nur dann wertvoll, wenn sich Kunden ebenso schnell festlegen, wie Prologis Kapital bindet.
Im ersten Halbjahr 2027 erwarten Prologis und SEGRO den Abschluss ihres Zusammenschlusses, vorbehaltlich der verbleibenden Bedingungen und aufsichtsrechtlichen Verfahren. Der Abschluss wird zeigen, wie viele Aktien ausgegeben, wie viel Barmittel eingesetzt und wie viele Schulden übernommen wurden. Damit können Anleger die Gewinne des kombinierten Unternehmens mit den Kosten der Transaktion vergleichen.