Martin Marietta Quartalszahlen am 4. November 2026
Laut der Analyse von MyStockButler vom Oktober 2026: Die nächsten Ergebnisse von Martin Marietta werden am 4. November 2026 erwartet. Entscheidend ist, ob Integrationssynergien zu Cashflow werden, der die Verschuldung senkt.
Welche Prognose hat Martin Marietta für 2026 abgegeben?
| Prognosezeitraum | Unteres Ende | Oberes Ende | Datum der Prognose | |
|---|---|---|---|---|
| Umsatz | Jahr bis Dez. 2026 | 7.200 | 7.400 | 30. Juli 2026 |
| Bereinigtes EBITDA aus fortgeführten Aktivitäten | Jahr bis Dez. 2026 | 2.360 | 2.500 | 30. Juli 2026 |
| Investitionsausgaben | Jahr bis Dez. 2026 | 550 | 600 | 30. April 2026 |
| Zuschlagstoffe: organisches Volumenwachstum in % | Jahr bis Dez. 2026 | 1,0 % | 3,0 % | 30. April 2026 |
| Zuschlagstoffe: organisches ASP-Wachstum in % | Jahr bis Dez. 2026 | 4,0 % | 6,0 % | 30. April 2026 |
Was das bedeutet. Die Zeilen, in denen in der Spalte für das untere und das obere Ende dieselbe Zahl steht, enthalten einzelne Mittelpunkt-Schätzungen und kein Versprechen, dass die Ergebnisse innerhalb einer Bandbreite liegen werden.
Hat Martin Marietta seine früheren Versprechen gehalten?
Eine externe Prognose für die Bauausgaben deutet auf eine schwächere Nachfrage im Jahr 2026 hin, daher kommt es auf die Umsetzung an. Die Bilanz des Managements ist gemischt: Das bereinigte EBITDA lag in den geprüften Jahren zweimal unter der ursprünglichen Spanne, einmal innerhalb der Spanne und einmal darüber. Zudem überschritt das Unternehmen in drei von fünf geprüften Jahren seine Prognose für die Investitionsausgaben. Den Versprechen sollte man mit einem abgewogenen, nicht automatischen Maß an Vertrauen begegnen.
| Prognose des Managements | Geprüfte Jahre | Darüber | Innerhalb | Darunter |
|---|---|---|---|---|
| Bereinigtes EBITDA | 4 Jahre | 1 | 1 | 2 |
| Bruttogewinn — Zuschlagstoffe; ursprünglich im Geschäftsjahr 2023 als Bruttogewinn aus Produkten bezeichnet | 4 Jahre | 0 | 2 | 2 |
| Investitionsausgaben | 5 Jahre | 3 | 0 | 2 |
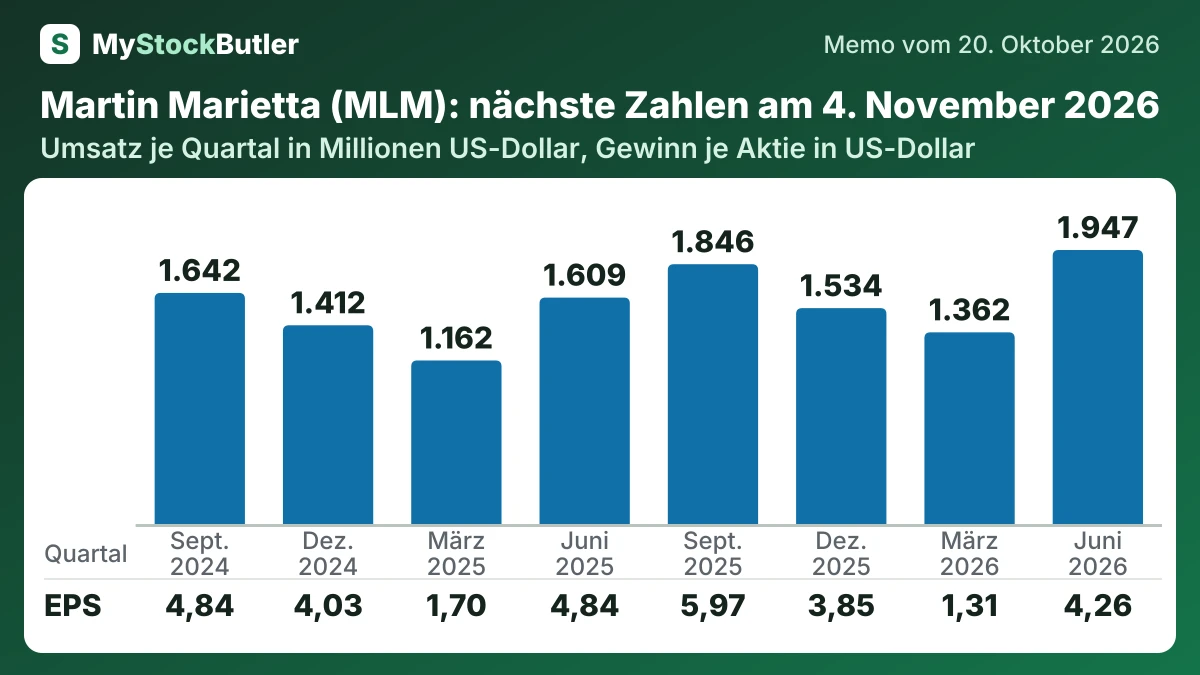
Wie haben sich Umsatz und Gewinn von Martin Marietta in den vergangenen acht Quartalen entwickelt?
Der Umsatz stieg im Juni 2025 von 1.609 Millionen US-Dollar auf 1.947 Millionen US-Dollar. Das Betriebsergebnis fiel von 413 Millionen US-Dollar auf 372 Millionen US-Dollar. Das verwässerte EPS sank von 4,84 US-Dollar auf 4,26 US-Dollar. Auch die Bruttomarge ging zurück, sodass das Quartal nicht als breit angelegte Gewinnerholung interpretiert werden kann.
| Juni 2026 | März 2026 | Dez. 2025 | Sep. 2025 | Juni 2025 | März 2025 | Dez. 2024 | Sep. 2024 | |
|---|---|---|---|---|---|---|---|---|
| Umsatz | 1.947 | 1.362 | 1.534 | 1.846 | 1.609 | 1.162 | 1.412 | 1.642 |
| Bruttomarge | 25,4 % | 22,8 % | 30,5 % | 33,1 % | 30,8 % | 27,1 % | 30,0 % | 31,2 % |
| Betriebsergebnis | 372 | 162 | 341 | 505 | 413 | 179 | 339 | 406 |
| Nettogewinn | 256 | 79 | 233 | 361 | 292 | 104 | 248 | 297 |
| EPS, verwässert | 4,26 | 1,31 | 3,85 | 5,97 | 4,84 | 1,70 | 4,03 | 4,84 |
| = Freier Cashflow | 105 | 5 | 372 | 338 | 174 | -4 | 400 |
Was das bedeutet. Die älteren Zahlen wurden angepasst, um vom Unternehmen verkaufte Geschäftsbereiche herauszurechnen. Daher können sie von früheren Berichten abweichen, lassen sich aber fair mit den neueren Zahlen vergleichen.
Worauf sollte ich bei den nächsten Ergebnissen von Martin Marietta achten?
2027 ist das erste vollständige Kalenderjahr nach dem Abschluss. Das Management erwartet, dass die Transaktion den Gewinn und die Margen verbessert, ohne bestimmte Transaktions- und Effekte aus der Kaufpreisallokation zu berücksichtigen. Die Frage ist, ob diese Verbesserung trotz der zusätzlichen Zinslast und der höheren Aktienzahl Bestand hat. Auch das Programm für das bestehende Geschäft sollte sich dem jährlichen Tempo der Cashflow-Verbesserung nähern, wenn Martin Marietta 2027 verlässt.
Bis etwa August 2028 strebt das Management jährliche Kostensynergien von 85 Millionen US-Dollar und eine Nettoverschuldung im Verhältnis zum EBITDA von weniger als 2,5 an. Diese „Run Rate“ bezeichnet das bis dahin erreichte Tempo, nicht die kumulierten Bareinsparungen im vorangegangenen Zeitraum. Anleger sollten die Meilensteine miteinander verknüpfen: Einsparungen sollten die Kosten senken, operative Verbesserungen sollten nach Investitionen und Steuern zu Cashflow werden, und dieser Cashflow sollte die Verschuldung reduzieren. Wenn der Gewinn steigt, während Vorräte, Investitionsausgaben und Kreditaufnahme hoch bleiben, dauert die Bilanzreparatur länger, als die Schlagzeilenergebnisse vermuten lassen.