Martin Marietta Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Die gewichtete Prognose bewertet die Aktien von Martin Marietta im Oktober 2029 mit 406,52 US-Dollar, einschließlich Dividenden ein Verlust von 18 %. Die Prognose für Martin Marietta hängt von Einsparungen durch Lhoist, Cashflow-Generierung und Schuldenabbau ab.
Wohin könnten sich die Aktien von Martin Marietta entwickeln?
Die gewichtete Prognose bewertet die Aktien im Oktober 2027 mit 372,07 US-Dollar, einschließlich Dividenden ein Verlust von 26 %. Im Oktober 2029 erreicht sie 406,52 US-Dollar, ein Verlust von 18 %. Die Wahrscheinlichkeit des Bären-Szenarios beträgt 30 %. Die Wahrscheinlichkeit des Basisszenarios beträgt 52 %, die des Bullen-Szenarios 18 %.
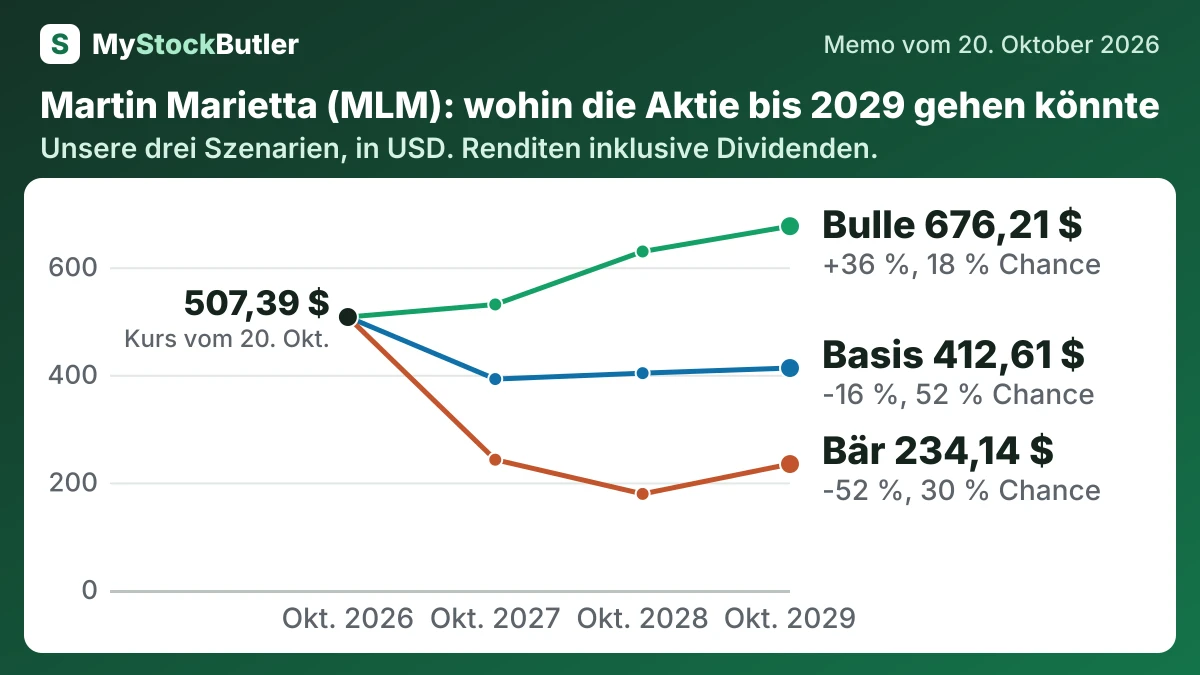
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 30 % | 242,20 (-52 %) | 178,60 (-63 %) | 234,14 (-52 %) |
| Basis | 52 % | 392,08 (-22 %) | 403,07 (-19 %) | 412,61 (-16 %) |
| Bulle | 18 % | 530,73 (+5 %) | 629,21 (+26 %) | 676,21 (+36 %) |
| Gewichtet | 100 % | 372,07 (-26 %) | 376,44 (-24 %) | 406,52 (-18 %) |
Was muss bei Martin Marietta gut oder schlecht laufen?
Der normale Betriebsgewinn ist die zentrale Einschätzung für den Gewinn. Im Basisszenario steigt er von 2.100 Millionen US-Dollar auf 2.300 Millionen US-Dollar, weil das organische Versandvolumen in Q2 um 2,3 % wuchs, während die um den Produktmix bereinigten Preise gegenüber einem Kostenwachstum von 2,1 % um 3,7 % stiegen. Außerdem wird ein wachsender Beitrag von Lhoist und eine schrittweise Realisierung von Integrationssynergien unterstellt. Im Bären-Szenario fällt der Wert auf 1.750 Millionen US-Dollar, bevor er sich erholt, weil die Wohnungsbaukrise und Projektverzögerungen das Volumen belasten. Im Bullen-Szenario erreicht er 2.700 Millionen US-Dollar, wenn sich die Nachfrage verbreitert und die Einsparungen schnell eintreten. Die bereinigte EBITDA-Prognose des Managements für 2026 impliziert nach DDA einen Anker für den Betriebsgewinn von etwa 1.630 Millionen US-Dollar, was für Vorsicht beim Basisszenario spricht.
| Oktober 2027 | Oktober 2028 | Oktober 2029 | |
|---|---|---|---|
| Normaler Betriebsgewinn | 2.100 (1.850 / 2.250) | 2.200 (1.750 / 2.500) | 2.300 (1.850 / 2.700) |
| Aktien (Millionen) | 70,93 (71,12 / 70,55) | 70,85 (71,22 / 70,12) | 70,79 (71,32 / 69,72) |
| Dividenden je Aktie | 3,56 (3,40 / 3,72) | 3,92 (3,40 / 4,46) | 4,31 (3,40 / 5,35) |
| Unternehmenswert im Verhältnis zum normalen Betriebsgewinn | 19,00 (16,00 / 22,00) | 18,00 (14,00 / 22,00) | 17,00 (15,00 / 21,00) |
| Nettoverschuldung | 12.089 (12.375 / 12.055) | 11.041 (11.780 / 10.881) | 9.893 (11.051 / 9.556) |
Wie viel Cash erwirtschaftet Martin Marietta tatsächlich?
Die Investitionsausgaben beanspruchen anschließend einen großen Anteil. Martin Marietta gab 2025 718 Millionen US-Dollar für Sachanlagen aus. Damit verblieben 880 Millionen US-Dollar freier Cashflow. Nach Abzug von 46 Millionen US-Dollar für aktienbasierte Vergütung belief sich der analytische „reale freie Cashflow“ auf 834 Millionen US-Dollar. Dies ist keine zweite Barauszahlung; vielmehr wird berücksichtigt, dass Mitarbeiter teilweise mit einem Eigentumsanspruch bezahlt wurden.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus betrieblicher Tätigkeit | 1.598 | 1.227 | 1.307 | ||
| − Investitionsausgaben | 718 | 755 | 548 | ||
| = Freier Cashflow | 880 | 472 | 759 | ||
| − Aktienbasierte Vergütung | 46 | 58 | 50 | 43 | 43 |
| = Realer freier Cashflow | 834 | 414 | 709 | ||
| Realer freier Cashflow, % des Umsatzes | 13,6 % | 7,3 % | 12,1 % |
Was das bedeutet. Der reale freie Cashflow zieht die aktienbasierte Vergütung ab, obwohl kein Cash gezahlt wurde, weil die Mitarbeiter stattdessen einen Teil des Unternehmens erhielten.
Was zahlt ein Anleger heute für Martin Marietta?
Die Aktie notierte am 20. Oktober 2026 bei 507,39 US-Dollar. Das nachlaufende KGV lag bei 33,0x, das zukunftsgerichtete KGV bei 24,1x. Die Rendite des freien Cashflows betrug 2,4 %, die Dividendenrendite 0,7 %. Der Umsatz stieg 2025 um 8,6 %, während das Versandvolumen von Zuschlagstoffen 198,5 Millionen Tonnen betrug. Der Anstieg der operativen Marge im Jahr 2024 umfasst einen Veräußerungsgewinn von 1.331 Millionen US-Dollar. Der reale freie Cashflow des Unternehmens erholte sich 2025 auf 13,6 % des Umsatzes, nach 7,3 % im Jahr 2024. Die Nettoverschuldung stieg 2025 auf 5.558 Millionen US-Dollar.