Vulcan Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Vulcans gewichteter Kurs erreicht bis Oktober 2029 271,06 US-Dollar. Entscheidend ist, ob Infrastruktur und Großprojekte die Volumina stützen, während der Energiedruck nachlässt.
Wo könnte die Vulcan-Aktie stehen?
Die Prognose deutet auf moderate gewichtete Renditen hin, doch die möglichen Ergebnisse liegen weit auseinander. Im Oktober 2027 beträgt der gewichtete Kurs 246,54 US-Dollar, ein Verlust von 3 % einschließlich Dividenden. Im Oktober 2028 sind es 255,36 US-Dollar, ein Gewinn von 1 %. Im Oktober 2029 erreicht er 271,06 US-Dollar, ein Gewinn von 8 %.
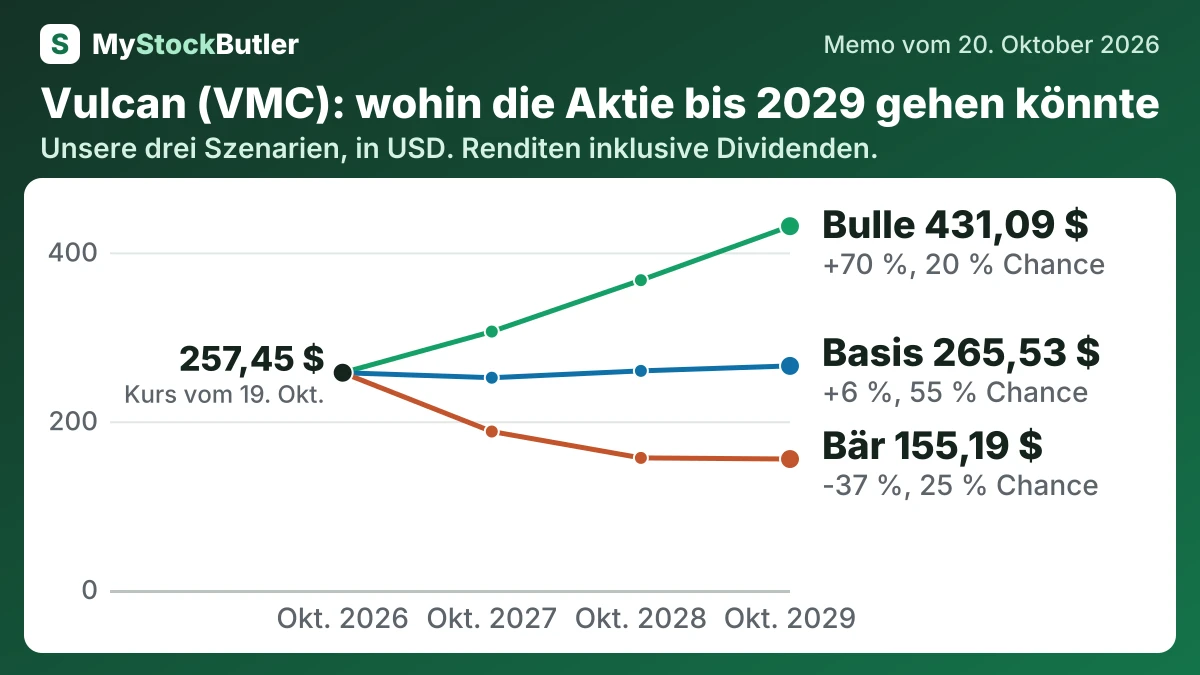
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 25 % | 187,78 (-26 %) | 156,53 (-38 %) | 155,19 (-37 %) |
| Basis | 55 % | 251,54 (-1 %) | 259,64 (+3 %) | 265,53 (+6 %) |
| Bulle | 20 % | 306,23 (+20 %) | 367,13 (+44 %) | 431,09 (+70 %) |
| Gewichtet | 100 % | 246,54 (-3 %) | 255,36 (+1 %) | 271,06 (+8 %) |
Was muss bei Vulcan gut laufen – und was könnte schiefgehen?
Die Basisprognose unterstellt eine allmähliche Verbesserung bei Versandmengen und Preisen. Das normale Betriebsergebnis beträgt im Oktober 2027 1.800 Millionen US-Dollar und steigt bis Oktober 2029 auf 2.000 Millionen US-Dollar. Infrastruktur und Großprojekte müssen die Volumina stützen, während der Energiedruck nachlässt. Projektverzögerungen und steigende Stückkosten stärken das Bären-Szenario. Die nächste planmäßige Veröffentlichung erfolgt am 29. Oktober 2026.
Das Bullen-Szenario setzt voraus, dass Infrastruktur und große private Projekte die Volumina stützen, während sich Wetter- und Energiekosten verbessern. Dann schlägt die Preisentwicklung stärker auf den Stückgewinn durch, und eine höhere Cash-Generierung unterstützt den Schuldenabbau und Aktienrückkäufe. Der Kurs erreicht bis Oktober 2027 306,23 US-Dollar und bis Oktober 2029 431,09 US-Dollar. Die Wahrscheinlichkeit beträgt 20 %, weil die Kostenerfahrung im Q2, unsichere Akquisitionserträge und die begrenzte Rückkaufgenehmigung eine anhaltende Expansion weniger verlässlich machen.
Wie viel Cash erwirtschaftet Vulcan tatsächlich?
Aktienbasierte Vergütung ist ein weiterer Anspruch auf die Cash-Ökonomie, weil Mitarbeiter eine Beteiligung erhalten. Vulcan verbuchte 2025 aktienbasierte Vergütungen von 63,1 Millionen US-Dollar; zieht man sie ab, ergibt sich eine analytische „reale“ Kennzahl für den freien Cashflow. Akquisitionen bleiben außerhalb von Vulcans Definition des freien Cashflows. Daher kann ein Cash-generierendes Unternehmen bei der Übernahme eines anderen Steinbruchs dennoch hohe neue Schulden aufnehmen.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus betrieblicher Tätigkeit | 1.813,0 | 1.409,6 | 1.536,8 | 1.148,2 | 1.011,9 |
| − Investitionsausgaben | 677,7 | 603,5 | 872,6 | 612,6 | 451,3 |
| = Freier Cashflow | 1.135,3 | 806,1 | 664,2 | 535,6 | 560,6 |
| − Aktienbasierte Vergütung | 63,1 | 53,4 | 63,2 | 41,1 | 34,7 |
| = Realer freier Cashflow | 1.072,2 | 752,7 | 601,0 | 494,5 | 525,9 |
Was das bedeutet. Es gibt keinen wesentlichen Unterschied zwischen dem freien Cashflow des Unternehmens und unserem Wert; unser realer freier Cashflow liegt niedriger, weil die aktienbasierte Vergütung den Mitarbeitern einen Teil des Unternehmens überträgt, obwohl sie keinen Cash-Abfluss verursacht.
Was zahlt ein Anleger heute für Vulcan?
Das rückwärtsgerichtete Kurs-Gewinn-Verhältnis verwendet den Gewinn der vergangenen zwölf Monate, während das zukunftsgerichtete Kurs-Gewinn-Verhältnis die nächsten zwölf Monate zugrunde legt. Das niedrigere zukunftsgerichtete Multiple setzt daher eine Verbesserung voraus. Es handelt sich nicht einfach um einen günstigeren Preis für dieselben Gewinne. EBITDA ist ein breiteres Betriebsergebnis vor Zinsen, Steuern und nicht zahlungswirksamen Vermögenswertbelastungen, aber kein den Aktionären zur Verfügung stehender Cashflow. Vulcan gab 2025 702,9 Millionen US-Dollar für den Ersatz oder die Verbesserung von Sachanlagen, Betriebsanlagen und Ausrüstung aus. Daher absorbiert die Instandhaltung der Steinbrüche einen Teil dessen, was das EBITDA scheinbar erwirtschaftet. Auf Basis des Unternehmenswerts vom 20. Oktober 2026 und des bereinigten EBITDA der vergangenen zwölf Monate bis Juni 2026 ergibt sich illustrativ ein EV/EBITDA-Multiple von etwa 15,9x.
| Heute (20. Okt. 2026) | |
|---|---|
| Aktienkurs | 257,45 |
| Kurs-Gewinn-Verhältnis, vergangene 12 Monate (berechnet) | 30,4x |
| Kurs-Gewinn-Verhältnis, nächste 12 Monate (berechnet) | 25,3x |
| Rendite des freien Cashflows (berechnet) | 3,4 % |
| Rendite des realen freien Cashflows (berechnet) | 3,2 % |
Was das bedeutet. Der Unternehmenswert liegt über dem Marktwert, weil er die Schulden des Unternehmens einschließt und dessen Cash abzieht. Damit zeigt er die Kosten für den Kauf des gesamten Unternehmens.