Diamondback Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Das gewichtete Szenario für Diamondback deutet im Oktober 2027 auf 257,96 US-Dollar und im Oktober 2029 auf 327,59 US-Dollar hin. Für das Ergebnis von Diamondback ist entscheidend, ob die starken Rückgänge der Fördermengen je Bohrung durch neue Bohrungen ersetzt werden können und sich zugleich die Gaserlöse nach Transportkosten verbessern.
Wo könnte die Diamondback-Aktie 2029 stehen?
Das gewichtete Szenario deutet auf 257,96 US-Dollar im Oktober 2027 und 327,59 US-Dollar im Oktober 2029 hin, wenn Förderung, Gaserlöse und Bohrökonomie stabil bleiben und der Cashflow den Schuldenabbau sowie selektive Aktienrückkäufe ermöglicht. Für 2026 sieht die Prognose eine Nettoförderung von mindestens 1.000 MBOE/d vor, also Tausend Barrel Öläquivalent pro Tag. Vorgesehen sind 522 MBO/d Ölförderung und Investitionsausgaben von 3.900 Millionen US-Dollar; MBO/d bedeutet Tausend Barrel pro Tag.
Die Prognose impliziert einschließlich Dividenden am ersten Datum eine Rendite von 29 % und am letzten eine Rendite von 66 %. Die Wahrscheinlichkeit des pessimistischen Szenarios beträgt 27 %. Die Basiswahrscheinlichkeit liegt bei 53 % und die Wahrscheinlichkeit des optimistischen Szenarios bei 20 %.
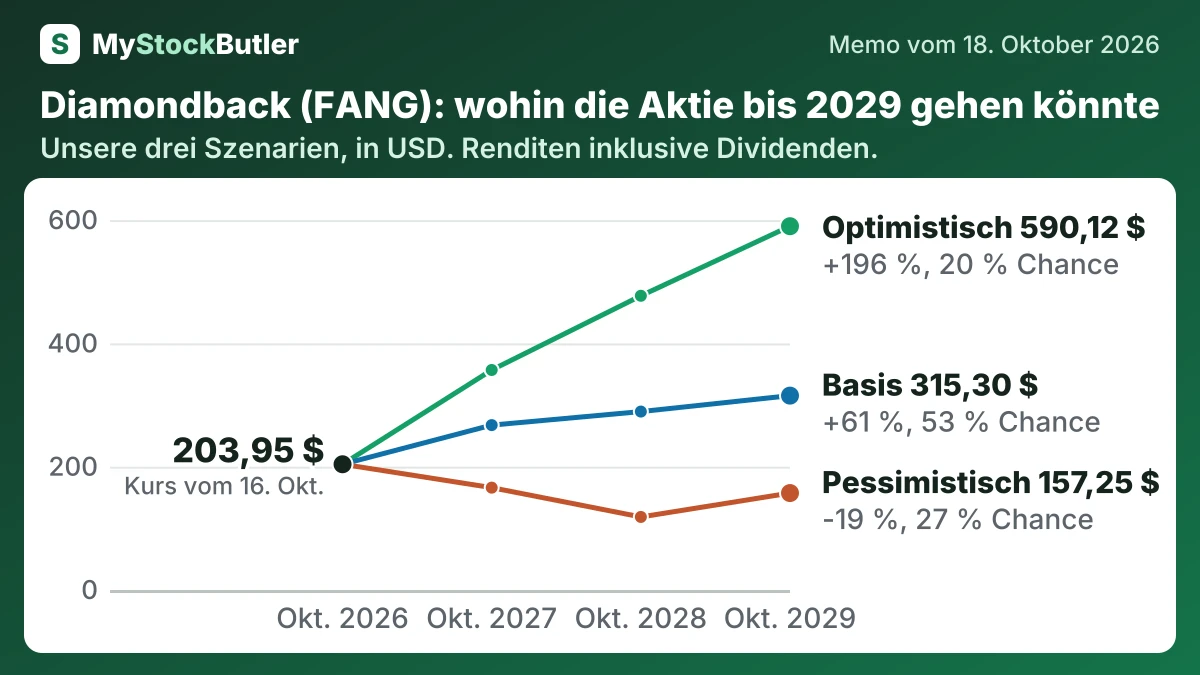
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Pessimistisch | 27 % | 166,02 (-16 %) | 118,49 (-38 %) | 157,25 (-19 %) |
| Basis | 53 % | 267,47 (+33 %) | 289,42 (+46 %) | 315,30 (+61 %) |
| Optimistisch | 20 % | 356,87 (+77 %) | 477,23 (+139 %) | 590,12 (+196 %) |
| Gewichtet | 100 % | 257,96 (+29 %) | 280,83 (+42 %) | 327,59 (+66 %) |
Was muss bei Diamondback richtig laufen?
Im pessimistischen Szenario sinkt der Wert im mittleren Jahr auf 8.585 Millionen US-Dollar, weil eine schwache Ölpreisentwicklung, negative Gaspreise, Engpässe und die Kosteninflation die Margen drücken. Im optimistischen Szenario steigt er auf 17.170 Millionen US-Dollar, während die Förderung auf 1.120 Tausend BOE pro Tag wächst und die Margen 42 US-Dollar je BOE erreichen. Dafür braucht es höhere Ölpreise, bessere Gastransportwege, Kosteneffizienz und wiederholbare Ergebnisse in den neueren Zonen. Q2 2026 zeigte das Risiko: Der realisierte Ölpreis lag bei 96,82 US-Dollar je Barrel, der realisierte Gaspreis jedoch bei minus 2,15 US-Dollar je Mcf.
Die erste große Bewährungsprobe ist die operative Umsetzung im Jahr 2027. Wenn die Kosten für Dienstleistungen und Material schneller steigen als die Effizienzgewinne, verschlingt die Ersatzbohrung mehr Cash und verschiebt die Prognose in Richtung des pessimistischen Szenarios. Hält die Förderung nahe dem Plan, während vertraglich gesicherte Transportkapazitäten die Gaserlöse verbessern, gewinnt das Basisszenario an Unterstützung.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Förderung pro Tag | 921,036 | 598,284 | 447,707 | 386,005 | 375,349 |
| Realisierter Preis je Barrel Flüssigprodukte | 49,91 | 57,86 | 61,09 | 78,10 | 56,80 |
| Realisierter Preis je Tausend Kubikfuß Gas | 0,89 | 0,32 | 1,32 | 4,86 | 3,36 |
| Förderkosten je Barrel Öläquivalent | 7,08 | 7,50 | 7,10 | 6,46 | 5,67 |
| Investitionsausgaben | 3.523 | 2.867 | 2.701 | 1.938 | 1.487 |
| Nettoverschuldung | 14.385 | 12.814 | 6.059 | 6.091 | 6.033 |
Wie viel Cash erwirtschaftet Diamondback tatsächlich?
Diamondback meldete 2025 einen freien Cashflow von 5,549 Milliarden US-Dollar. Diese Kennzahl zieht von den operativen Cashflows die vom Unternehmen gewählte Definition der Investitionsausgaben ab, beweist aber nicht, dass genug Geld ausgegeben wurde, um die Förderung konstant zu halten. Auch aktienbasierte Vergütung ist relevant, weil sie für die Aktionäre ein wirtschaftlicher Kostenfaktor ist, selbst wenn während des Zeitraums kein Cash abfließt.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Operativer Cashflow | 8.758 | 6.413 | 5.920 | 6.325 | 3.944 |
| − Investitionsausgaben | 3.523 | 2.867 | 2.701 | 1.938 | 1.487 |
| = Freier Cashflow | 5.235 | 3.546 | 3.219 | 4.387 | 2.457 |
| − Aktienbasierte Vergütung | 81 | 65 | 54 | 55 | 51 |
| = Realer freier Cashflow | 5.154 | 3.481 | 3.165 | 4.332 | 2.406 |
| Freier Cashflow — eigene Berechnung des Unternehmens | 5.549 | 3.642 | 2.923 | 4.586 | 2.421 |
| Was die eigene Berechnung hinzurechnet | 314 | 96 | 199 | ||
| Was die eigene Berechnung ebenfalls abzieht | 296 | 36 | |||
| Freier Cashflow, % des Umsatzes | 34,8 % | 32,0 % | 38,3 % | 45,5 % | 36,1 % |
| Realer freier Cashflow, % des Umsatzes | 34,3 % | 31,5 % | 37,6 % | 44,9 % | 35,4 % |
Was das bedeutet. Der eigene freie Cashflow des Unternehmens kann höher oder niedriger ausfallen, weil Veränderungen bei den in Vorräten gebundenen Barmitteln und unbezahlten Rechnungen unberücksichtigt bleiben, während unsere Berechnung sie einbezieht.