SHKP 財報
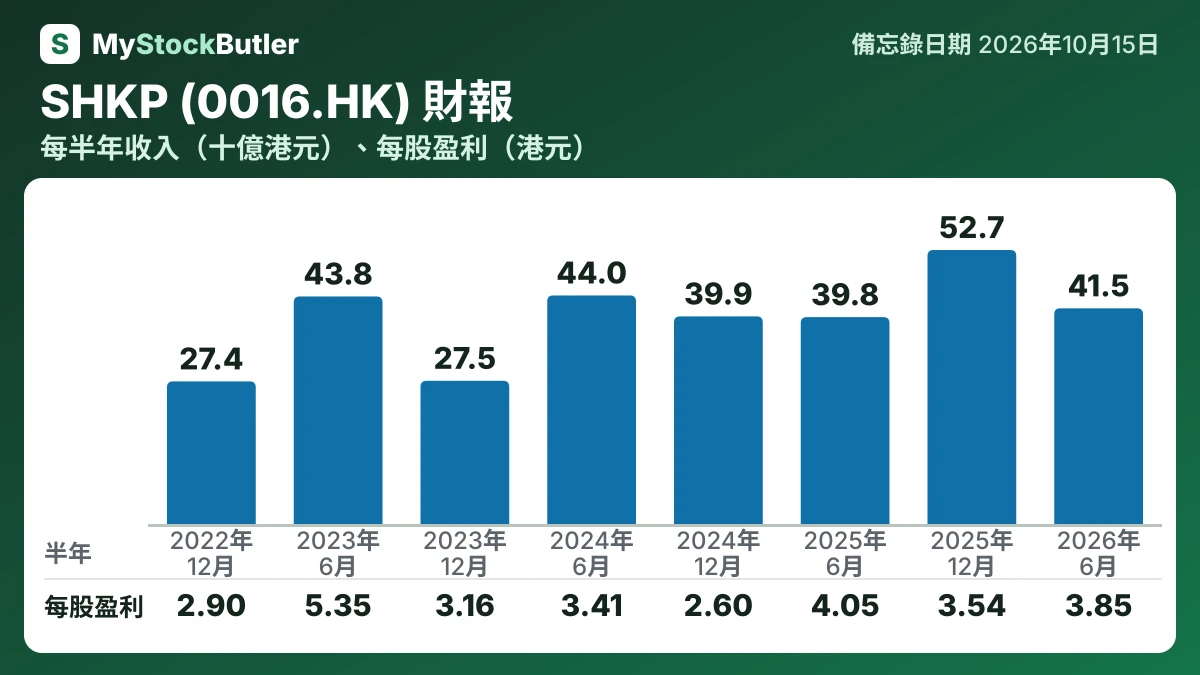
根據 MyStockButler 2026年10月的分析:SHKP最新半年度收入上升,但經營收入、純利及攤薄每股盈利下降,毛利率為38.8%。SHKP下一次公布業績應可顯示計劃中的住宅項目能否推出,以及Stage IGC首批商舖能否開業。
SHKP對2027財政年度有何指引?
已簽約銷售是客戶已簽署的承諾,不一定等同收入。SHKP以2027財政年度新增香港已簽約銷售330億港元及中國內地25億港元為目標。另外,集團預期確認較早前的香港銷售210億港元及中國內地銷售8億港元。前一組數字衡量新獲得的業務;後一組數字衡量達到交付階段的住宅。
2027財政年度香港完成項目的時間表,涉及住宅及商業物業合共285萬應佔平方呎。計劃推出的項目包括SIERRA SEA第2C期及東成里第1A期,預計於2026年底前推出,其後為大圍、古洞及City One Station附近的項目。審批仍是依賴因素,因為項目在獲准推出前,工程已可推進。
| 期間 | 低位 | 高位 | 公布日期 | |
|---|---|---|---|---|
| 預期於香港確認的已簽約銷售(約) | 截至2027年6月止年度 | 21,000 | 21,000 | 2026年9月10日 |
| 預期於中國內地確認的已簽約銷售(約) | 截至2027年6月止年度 | 800 | 800 | 2026年9月10日 |
| 待確認的收地補償(約) | 截至2027年6月止年度 | 2,200 | 2,200 | 2026年9月10日 |
| 預期於一年內確認的剩餘履約責任收入(%) | 截至2027年6月止年度 | 92.0% | 92.0% | 2026年9月10日 |
| 預定於2026/27財政年度完成-香港,全年總數(應佔平方呎) | 截至2027年6月止年度 | 2,850,000 | 2,850,000 | 2026年10月8日 |
| 預定於2026/27財政年度完成-中國內地,全年總數(應佔平方呎) | 截至2027年6月止年度 | 4,832,000 | 4,832,000 | 2026年10月8日 |
這代表甚麼? 已簽約銷售數字是已達成協議、公司預期記錄為收入的銷售,而非公司預期達成的新銷售。
SHKP有否履行過往承諾?
已簽約銷售反映執行力強,但不等同盈利。已簽約銷售是買家作出的已簽署承諾,而公司仍面對建築、融資及土地成本。SHKP對2025財政年度目標250億港元,實現約423億港元。其2026財政年度簡報報告約381億港元,對比目標300.0億港元。建議2026財政年度全年股息為每股3.91港元。
SHKP過去八個已公布期間的收入及盈利趨勢如何?
收入按年上升,而經營收入、純利及攤薄每股盈利下降。毛利率為38.8%,低於可比半年度的46.9%,但較前六個月的30.4%有所改善。這種模式反映發展項目組合及交付時間,而非盈利能力全面復甦。
八個期間的紀錄顯示半年度比較為何重要。較早年度的銷售較集中於6月期間,而2026年有更多收入於12月半年度確認。經營現金流更不規則,2023年12月期間錄得負數,其後6月期間錄得大額正數。
| 截至2026年6月止6個月 | 截至2025年12月止6個月 | 截至2025年6月止6個月 | 截至2024年12月止6個月 | 截至2024年6月止6個月 | 截至2023年12月止6個月 | 截至2023年6月止6個月 | 截至2022年12月止6個月 | |
|---|---|---|---|---|---|---|---|---|
| 收入 | 41,489 | 52,705 | 39,788 | 39,933 | 43,964 | 27,542 | 43,767 | 27,428 |
| 毛利率 | 38.8% | 30.4% | 46.9% | 38.9% | 41.8% | 50.2% | 46.6% | 51.2% |
| 經營收入 | 11,746 | 13,398 | 13,980 | 12,098 | 15,799 | 10,953 | 16,686 | 10,859 |
| 純利 | 11,179 | 10,247 | 11,754 | 7,523 | 9,901 | 9,145 | 15,497 | 8,410 |
| 攤薄每股盈利 | 3.85 | 3.54 | 4.05 | 2.60 | 3.41 | 3.16 | 5.35 | 2.90 |
這代表甚麼? 半年度自由現金流數字未計入部分用於設備及牌照的現金支出,因此可能高於公司的真正自由現金流。