West Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: West erreicht in der gewichteten Prognose im Oktober 2027 406,00 US-Dollar; auf das Basisszenario entfällt eine Wahrscheinlichkeit von 55 %. Entscheidend sind ein anhaltendes HVP-Wachstum und eine höhere Auslastung.
Wo könnte Wests Aktie 2029 stehen?
Im Oktober 2028 erreicht die Aktie 426,22 $, was einer Gesamtrendite von 9 % entspricht. Bis Oktober 2029 steigt sie auf 451,57 $, was einer Gesamtrendite von 16 % entspricht. Die Spanne vom Bären- bis zum Bullen-Szenario zum letzten Stichtag reicht von 250,08 $ bis 679,99 $. Das Basisszenario erhält eine Wahrscheinlichkeit von 55 %, gegenüber 25 % für das Bären- und 20 % für das Bullenszenario.
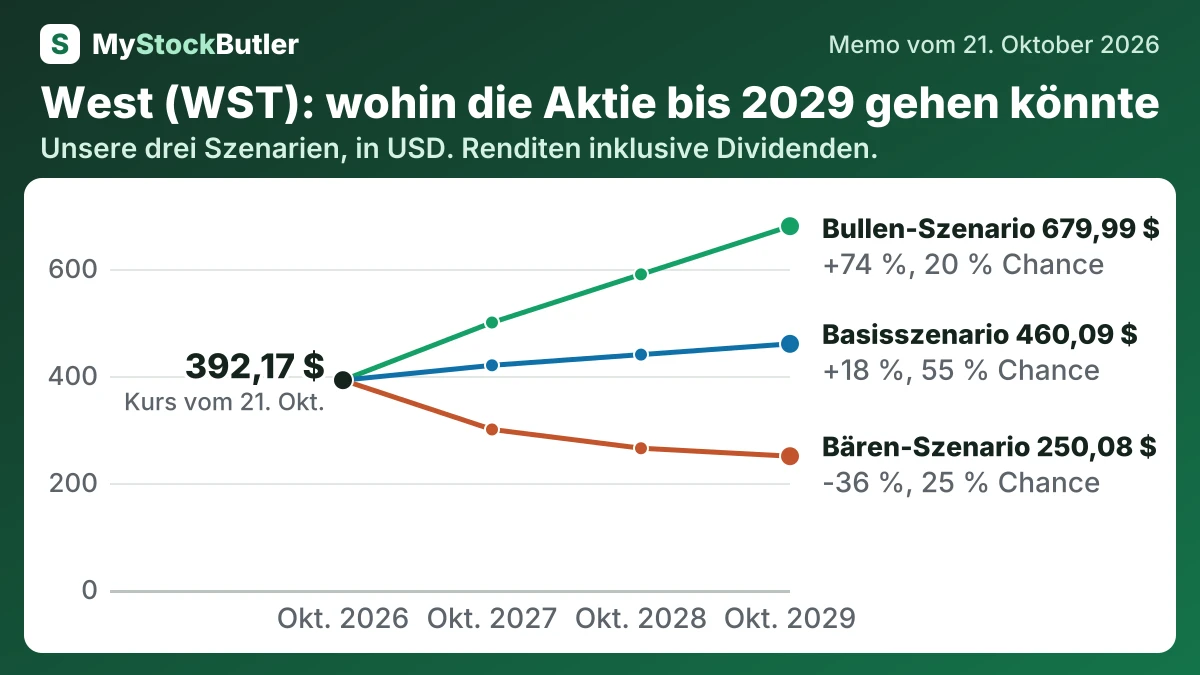
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bären-Szenario | 25 % | 300,04 (-23 %) | 264,94 (-32 %) | 250,08 (-36 %) |
| Basisszenario | 55 % | 419,99 (+7 %) | 439,99 (+13 %) | 460,09 (+18 %) |
| Bullen-Szenario | 20 % | 499,95 (+28 %) | 589,95 (+51 %) | 679,99 (+74 %) |
| Gewichtet | 100 % | 406,00 (+4 %) | 426,22 (+9 %) | 451,57 (+16 %) |
Was muss für West gut laufen – und was könnte schiefgehen?
Das Basisszenario unterstellt zunächst einen Umsatz von 3.699 Millionen US-Dollar und ein Jahr später 3.976 Millionen US-Dollar. Bis 2029 steigt er auf 4.274 Millionen US-Dollar, während sich die Margen bei etwa 19 % einpendeln. Das Bären-Szenario unterstellt ein jährliches Umsatzwachstum von rund 3 % und einen Rückgang der Margen von 16,5 % auf 15,5 %. Das Bullen-Szenario geht zunächst von einem Wachstum von etwa 12 % aus; die Margen steigen von 19,2 % auf 20,5 %.
Wie viel Cash erwirtschaftet West tatsächlich?
Von 2021 bis 2025 belief sich der kumulierte freie Cashflow auf etwa 1,93 Milliarden US-Dollar beziehungsweise nach aktienbasierter Vergütung auf etwa 1,80 Milliarden US-Dollar. Der Plan des Managements für 2026 sah vor, dass rund 40 % der Investitionsausgaben auf die Instandhaltung und 60 % auf Wachstumsinvestitionen entfallen; dabei handelt es sich jedoch um eine Prognose und nicht um eine geprüfte historische Aufteilung. Die Tabelle zeigt den operativen Cashflow, das Working Capital, die Investitionsausgaben, den freien Cashflow und die Anpassung für aktienbasierte Vergütung.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus laufender Geschäftstätigkeit | 754,8 | 653,4 | 776,5 | 724,0 | 584,0 |
| − Investitionsausgaben | 285,9 | 377,0 | 362,0 | 284,6 | 253,4 |
| = Freier Cashflow | 468,9 | 276,4 | 414,5 | 439,4 | 330,6 |
| − Aktienbasierte Vergütung | 23,8 | 18,7 | 23,3 | 23,7 | 37,5 |
| = Realer freier Cashflow | 445,1 | 257,7 | 391,2 | 415,7 | 293,1 |
| Realer freier Cashflow, % des Umsatzes | 14,5 % | 8,9 % | 13,3 % | 14,4 % | 10,4 % |
Was das bedeutet. Der reale freie Cashflow ist niedriger, weil die Bezahlung von Mitarbeitern mit Aktien heute zwar kein Cash kostet, aber einen Teil des Unternehmens abgibt.
Was zahlt ein Anleger heute für West?
Das Forward-KGV ist niedriger, weil die Gewinne voraussichtlich steigen – nicht weil die Aktie günstiger geworden ist. Am 21. Oktober 2026 wurde West mit dem 50,2-Fachen des vergangenen Gewinns und dem 39,1-Fachen des erwarteten Gewinns gehandelt. Das entspricht einem implizierten Gewinnwachstum von rund 28 %, sofern die Kennzahlen auf derselben Rechnungslegungsbasis beruhen. Dieser Vergleich ist nicht aussagekräftig, wenn der vergangene Gewinn nach GAAP und der prognostizierte Gewinn bereinigt ausgewiesen wird: Im zweiten Quartal 2026 meldete West ein verwässertes EPS von 2,15 US-Dollar und ein bereinigtes EPS von 2,37 US-Dollar.