Williams Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Die gewichtete Prognose für Williams liegt im Oktober 2029 bei 69,62 US-Dollar – ein Plus von 10 % einschließlich Dividenden. Für Williams kommt es auf die Umsetzung der Projekte, die Umwandlung in Cash und eine Finanzierung an, die den Verschuldungsgrad beherrschbar hält.
Wo könnte die Williams-Aktie im Oktober 2029 stehen?
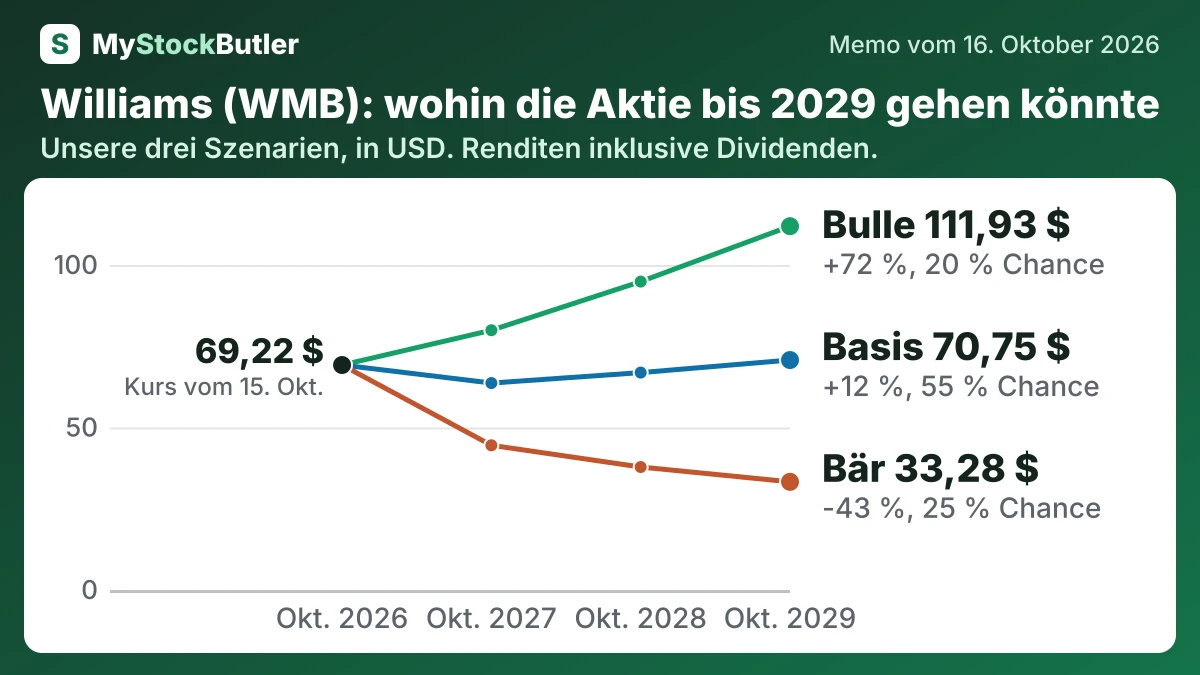
Der gewichtete Kurs liegt im Oktober 2027 bei 62,14 US-Dollar – ein Minus von 7 %. Im Oktober 2029 liegt er bei 69,62 US-Dollar – ein Plus von 10 % einschließlich Dividenden. Die Wahrscheinlichkeit des Bärenszenarios beträgt 25 %. Die Wahrscheinlichkeit des Basisszenarios beträgt 55 %. Die Wahrscheinlichkeit des Bullenszenarios beträgt 20 %.
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 25 % | 44,52 (-33 %) | 37,83 (-39 %) | 33,28 (-43 %) |
| Basis | 55 % | 63,67 (-5 %) | 66,89 (+3 %) | 70,75 (+12 %) |
| Bulle | 20 % | 79,92 (+19 %) | 94,89 (+44 %) | 111,93 (+72 %) |
| Gewichtet | 100 % | 62,14 (-7 %) | 65,23 (+1 %) | 69,62 (+10 %) |
Was muss für Williams gut laufen, und was könnte schiefgehen?
Das EBITDA ist die wichtigste operative Einschätzung der Prognose. Die Ausgangsschätzung liegt bei 8.400 Millionen US-Dollar, dem Mittelwert der Prognose des Managements für 2026. Im Basisszenario steigt das jährliche EBITDA im Verlauf des Projektzyklus und erreicht zum ersten Datum 8.875 Millionen US-Dollar und zum letzten Datum 10.075 Millionen US-Dollar. Der Wachstumspfad von 2021 bis 2025, das punktgenaue Erreichen des Mittelwerts für 2025 und die vertraglich gesicherten Projekte stützen diesen Verlauf.
Das Bärenszenario setzt Projektverzögerungen oder Kostenüberschreitungen voraus, während die Wachstumsinvestitionen hoch bleiben. Dynamik und neue Stromprojekte liefern dann je Aktie weniger Cash, Bedenken hinsichtlich Zinsen und Refinanzierung nehmen zu und das Multiple schrumpft. Der Kurs fällt zum ersten Datum auf 44,52 US-Dollar und zum letzten Datum auf 33,28 US-Dollar, jeweils einschließlich Dividenden. Die Wahrscheinlichkeit beträgt 25 %, weil die Finanzierungslücke erheblich ist, vertraglich gesicherte Erträge und die aktuelle Prognose einen anhaltenden Abschwung jedoch weniger wahrscheinlich machen.
| Oktober 2027 | Oktober 2028 | Oktober 2029 | |
|---|---|---|---|
| EBITDA | 8.875 (8.083 / 9.292) | 9.475 (8.198 / 10.371) | 10.075 (8.527 / 11.471) |
| Aktien (Millionen) | 1.252 (1.252 / 1.251) | 1.253 (1.254 / 1.252) | 1.254 (1.256 / 1.253) |
| Dividende je Aktie | 2,18 (2,10 / 2,20) | 2,29 (2,10 / 2,32) | 2,40 (2,10 / 2,44) |
| Verhältnis von Unternehmenswert zu EBITDA | 13,00 (11,50 / 14,50) | 13,00 (11,00 / 15,00) | 13,00 (10,50 / 15,50) |
| Nettoverschuldung | 35.690 (37.210 / 34.750) | 39.360 (42.740 / 36.760) | 42.220 (47.730 / 37.550) |
Wie viel Cash erwirtschaftet Williams tatsächlich?
Der operative Cashflow erreichte 2025 5.898 Millionen US-Dollar und lag damit über dem Nettogewinn von 2.618 Millionen US-Dollar. Abschreibungen mindern den Gewinn, ohne in diesem Jahr eine zweite Cash-Zahlung zu erfordern, weil der Bau bereits zuvor bezahlt wurde. Investitionen sind etwas anderes: Sie stellen einen aktuellen Cash-Abfluss dar. Williams investierte 4.893 Millionen US-Dollar in Kapitalprojekte, sodass 1.005 Millionen US-Dollar freier Cashflow verblieben.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus laufender Geschäftstätigkeit | 5.898 | 4.974 | 5.938 | 4.889 | 3.945 |
| Davon aus dem Working Capital freigesetzt | 5 | 134 | |||
| Davon im Working Capital gebunden | 50 | 257 | 46 | ||
| − Investitionen | 4.893 | 2.573 | 2.516 | 2.253 | 1.239 |
| = Freier Cashflow | 1.005 | 2.401 | 3.422 | 2.636 | 2.706 |
| − Aktienvergütung | 93 | 99 | 77 | 73 | 81 |
| = Echter freier Cashflow | 912 | 2.302 | 3.345 | 2.563 | 2.625 |
| Freier Cashflow, % des Umsatzes | 8,4 % | 22,9 % | 31,4 % | 24,0 % | 25,5 % |
| Echter freier Cashflow, % des Umsatzes | 7,6 % | 21,9 % | 30,7 % | 23,4 % | 24,7 % |
Was das bedeutet. Die Kennzahl des Unternehmens für operative Mittel entspricht nicht dem freien Cashflow, weil sie vor den Ausgaben für Anlagen berechnet wird, während diese Tabelle diese Ausgaben abzieht.
Was zahlt ein Anleger heute für Williams?
Bei 69,22 US-Dollar weisen die Aktien ein nachlaufendes Kurs-Gewinn-Verhältnis von 27,6x auf. Ihre Free-Cashflow-Rendite von 1,2 % liegt unter der Dividendenrendite von 3,0 %. Das Umsatzwachstum muss sich in echtem freien Cashflow als Anteil am Umsatz niederschlagen. Die Wende dieser Marge im Jahr 2025 fiel mit einem Anstieg der Nettoverschuldung auf 29.298 Millionen US-Dollar zusammen. Williams’ eigener freier Cashflow je Aktie betrug 0,82 US-Dollar gegenüber gezahlten Dividenden von 1,99 US-Dollar je Aktie.