Pinnacle West Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Im Oktober 2029 liegt der gewichtete Kurs bei 104,85 US-Dollar. Entscheidend ist, ob die Erholung der Tarife rechtzeitig erfolgt.
Wohin könnte sich die Pinnacle-West-Aktie entwickeln?
Der gewichtete Kurs liegt im Oktober 2027 bei 100,19 US-Dollar. Einschließlich Dividenden entspricht das einem Verlust von 2 %. Im Oktober 2029 liegt der gewichtete Kurs bei 104,85 US-Dollar. Das entspricht einem Gewinn von 10 %. Die Prognose weist dem Bären-Szenario eine Wahrscheinlichkeit von 32 % und dem Basis-Szenario eine Wahrscheinlichkeit von 53 % zu. Auf das Bullen-Szenario entfallen 15 %.
Der Wert von PNW hängt davon ab, ob das Unternehmen für sein Wachstum bezahlt wird, bevor der Liquiditätsbedarf und die Verwässerung das Ergebnis überholen.
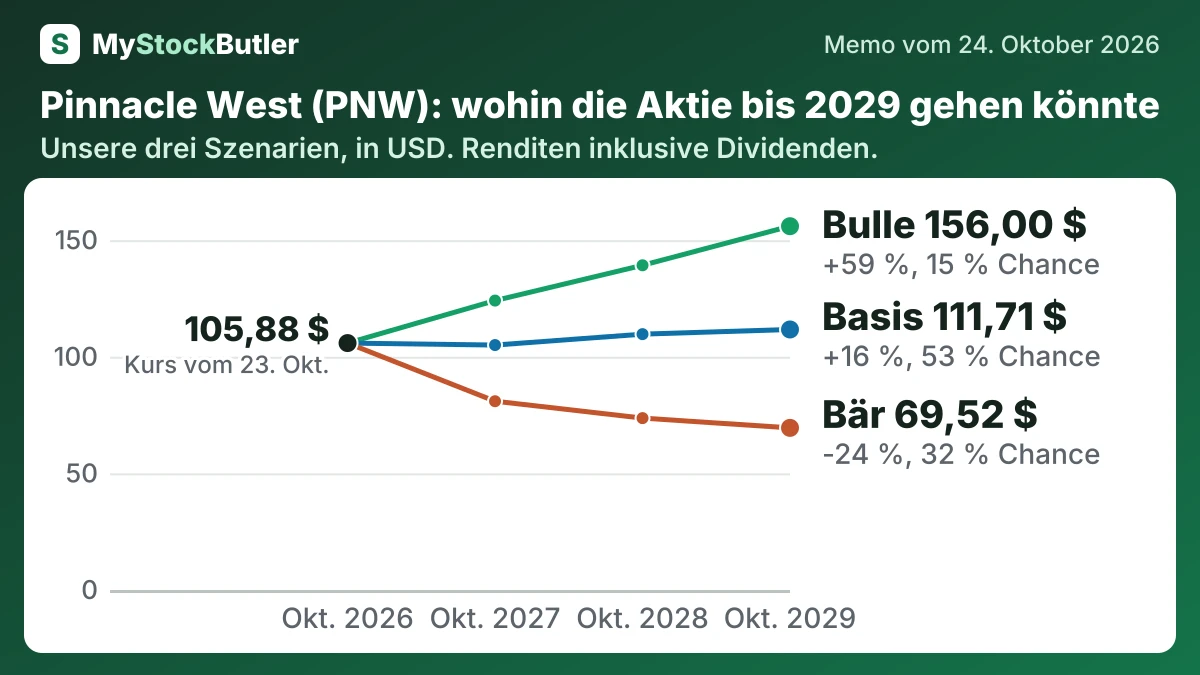
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 32 % | 80,95 (-20 %) | 73,70 (-23 %) | 69,52 (-24 %) |
| Basis | 53 % | 105,03 (+3 %) | 109,71 (+11 %) | 111,71 (+16 %) |
| Bulle | 15 % | 124,10 (+21 %) | 139,24 (+39 %) | 156,00 (+59 %) |
| Gewichtet | 100 % | 100,19 (-2 %) | 102,62 (+4 %) | 104,85 (+10 %) |
Was könnte die Prognose für Pinnacle West verändern?
Das Bären-Szenario unterstellt einen Gewinn von 638 Millionen US-Dollar im Jahr 2027 und 636 Millionen US-Dollar im Jahr 2028. 2029 steigt er auf 660 Millionen US-Dollar, weil eine schwache Erholung und Finanzierungskosten die Nachfrageeffekte ausgleichen. Das Bullen-Szenario sieht 733 Millionen US-Dollar im Jahr 2027 und 794 Millionen US-Dollar im Jahr 2028 vor, gefolgt von 861 Millionen US-Dollar im Jahr 2029, da das Lastwachstum und rechtzeitige Anlagenzugänge den Gewinn je Aktie über das Ziel heben.
Das Basis-Multiple liegt 2027 und 2028 bei 19x und 2029 bei 18,5x. Damit liegt es nahe der heutigen Bewertung, ist aber leicht vorsichtig, weil das aktuelle Multiple die historische Bandbreite des Unternehmens übersteigt. Im Bären-Szenario fällt es von 16x auf 14x, da die Erholung enttäuscht. Im Bullen-Szenario steigt es von 21x auf 23x, wenn angeschlossene Last und Tariferholung das Wachstum verlässlicher machen. Mehrere der angegebenen Vergleichsunternehmen werden mit mehr als 23x gehandelt, doch PNW ist weiterhin Ausführungsrisiken ausgesetzt.
Wie viel Cash erwirtschaftet Pinnacle West tatsächlich?
2025 erwirtschaftete Pinnacle West 1,8 Milliarden US-Dollar aus betrieblicher Tätigkeit, fast das Dreifache des Nettogewinns. Die Abschreibungen erklären einen Teil der Differenz, da sie den bilanziellen Gewinn reduzieren, ohne eine laufende Zahlung zu erfordern. Auch das Working Capital spielt eine Rolle: APS setzte 2025 178 Millionen US-Dollar frei, indem das Unternehmen teilweise Cash vereinnahmte, das zuvor in Forderungen und anderen Bilanzpositionen gebunden war.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus betrieblicher Tätigkeit | 1.805.095 | 1.609.823 | 1.207.697 | 1.241.441 | 860.014 |
| − Investitionsausgaben | 2.624.618 | 2.249.195 | 1.846.370 | 1.707.490 | 1.473.475 |
| = Freier Cashflow | -819.523 | -639.372 | -638.673 | -466.049 | -613.461 |
| − Aktienvergütung | 27.457 | 23.532 | 17.341 | 15.942 | 18.460 |
| = Realer freier Cashflow | -846.980 | -662.904 | -656.014 | -481.991 | -631.921 |
Was das bedeutet. Das Unternehmen erwirtschaftete Cash aus dem Tagesgeschäft, gab aber mehr für Anlagen aus, sodass der freie Cashflow negativ war.
Was zahlt ein Anleger heute für Pinnacle West?
| Heute (24. Okt. 2026) | |
|---|---|
| Aktienkurs | 105,88 |
| Kurs-Gewinn-Verhältnis, nächste 12 Monate (berechnet) | 19,1x |
| Rendite auf den freien Cashflow (berechnet) | -6,4 % |
| Rendite auf den realen freien Cashflow (berechnet) | -6,6 % |
| Dividendenrendite (berechnet) | 3,5 % |
Was das bedeutet. Der Wert des gesamten Unternehmens liegt deutlich über dem Börsenwert, weil das Unternehmen mehr Schulden als Cash und kurzfristige Anlagen hat.