PG&E Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: PG&Es gewichtete Prognose liegt im Oktober 2027 bei 15,26 US-Dollar und im Oktober 2029 bei 17,91 US-Dollar, einschließlich Dividenden. Das Ergebnis von PG&E hängt davon ab, dass Projekte planmäßig in die genehmigte Anlagebasis aufgenommen werden und Pläne für Großverbraucher zu angeschlossener Nachfrage werden.
Wohin könnten sich die PG&E-Aktien entwickeln?
Die gewichtete Prognose liegt im Oktober 2027 bei 15,26 US-Dollar, was einschließlich Dividenden einer Rendite von 19 % entspricht, und im Oktober 2029 bei 17,91 US-Dollar, was einer Rendite von 43 % entspricht. Auf das Bären-, Basis- und Bullen-Szenario entfallen Wahrscheinlichkeiten von 26 %, 57 % beziehungsweise 17 %.
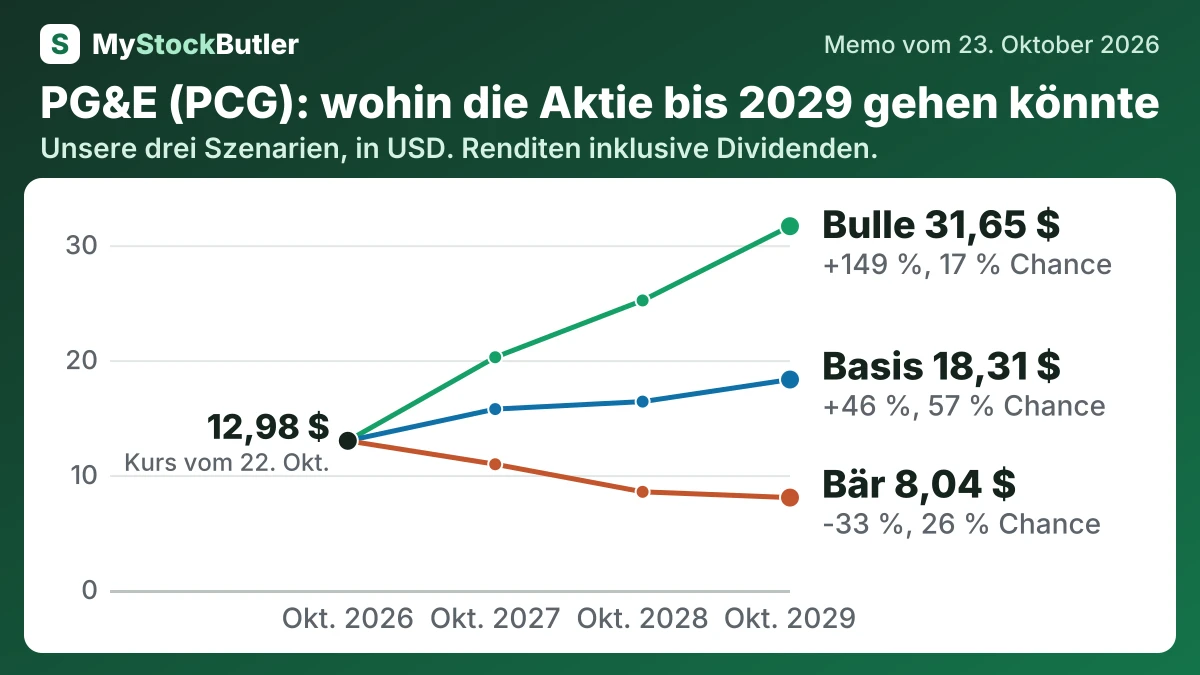
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 26 % | 10,94 (-14 %) | 8,54 (-31 %) | 8,04 (-33 %) |
| Basis | 57 % | 15,74 (+23 %) | 16,39 (+29 %) | 18,31 (+46 %) |
| Bulle | 17 % | 20,25 (+58 %) | 25,19 (+97 %) | 31,65 (+149 %) |
| Gewichtet | 100 % | 15,26 (+19 %) | 15,84 (+25 %) | 17,91 (+43 %) |
Was muss bei PG&E richtig laufen – und was könnte schiefgehen?
Das Kurs-Gewinn-Verhältnis im Basisszenario liegt 2027 und 2028 bei 9,0x und 2029 bei 9,5x. Im Bärenszenario sinkt es von 7,0x auf 5,5x, während Waldbrand- und Refinanzierungsrisiken fortbestehen. Im Bullenszenario steigt es von 11,0x auf 15,0x, da eine bessere Umsetzung den Risikoabschlag verringert. PG&E bleibt unter den meisten bereitgestellten Versorgervergleichsunternehmen, weil die Verschuldung und das Waldbrandrisiko ungelöst bleiben.
Das Bullenszenario setzt eine günstige Behandlung der Waldbrände, eine rechtzeitige Erstattung, einen besseren Zugang zu Finanzierungen sowie den Übergang von Großverbraucherprojekten in Bau und Betrieb voraus. Der Kurs erreicht zunächst 20,25 US-Dollar und bis Oktober 2029 31,65 US-Dollar. Die Wahrscheinlichkeit beträgt 17 %, weil mehrere regulatorische und operative Meilensteine zusammenkommen müssen, während seit 2024 nur 174 MW der gemeldeten Pipeline ans Netz gegangen sind.
| Oktober 2027 | Oktober 2028 | Oktober 2029 | |
|---|---|---|---|
| Gewinn | 3.860 (3.450 / 4.060) | 4.150 (3.400 / 4.400) | 4.400 (3.500 / 4.800) |
| Aktien (Millionen) | 2.207 (2.207 / 2.205) | 2.279 (2.389 / 2.271) | 2.283 (2.393 / 2.275) |
| Dividenden je Aktie | 0,20 (0,20 / 0,20) | 0,22 (0,20 / 0,24) | 0,24 (0,20 / 0,28) |
| Kurs-Gewinn-Verhältnis | 9,00 (7,00 / 11,00) | 9,00 (6,00 / 13,00) | 9,50 (5,50 / 15,00) |
Wie viel Cash erwirtschaftet PG&E wirklich?
Der Bau ist der zentrale Faktor. 2025 gab PG&E mehr für Kapitalprojekte aus, als das operative Geschäft erwirtschaftete, wodurch ein negativer freier Cashflow entstand. Zieht man die aktienbasierte Vergütung ab, werden die Kosten für die Eigentümer sichtbarer, weil an Mitarbeiter ausgegebene Aktien die Anteile der übrigen Aktionäre verwässern. Das Defizit weitete sich aus, weil die Investitionsausgaben schneller stiegen als der operative Cashflow.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus dem operativen Geschäft | 8.716 | 8.035 | 4.747 | 3.721 | 2.262 |
| − Investitionsausgaben | 11.787 | 10.369 | 9.714 | 9.584 | 7.689 |
| = Freier Cashflow | -3.071 | -2.334 | -4.967 | -5.863 | -5.427 |
| − Aktienbasierte Vergütung | 134 | 98 | 91 | 115 | 56 |
| = Realer freier Cashflow | -3.205 | -2.432 | -5.058 | -5.978 | -5.483 |
Was das bedeutet. Der reale freie Cashflow ist niedriger, weil an Mitarbeiter ausgegebene Aktien den Eigentumsanteil der Aktionäre verringern, obwohl kein Cash gezahlt wurde.
Was zahlt ein Investor heute für PG&E?
Das erwartete Kurs-Gewinn-Verhältnis von 7,2x impliziert für die nächsten zwölf Monate einen Gewinn je Aktie von etwa 1,80 US-Dollar. Das liegt nahe am Mittelpunkt der bestätigten Prognose für den Kerngewinn 2027 von 1,78–1,82 US-Dollar, sodass der Kurs keine deutlich über dem kurzfristigen Ziel des Managements liegende Prognose voraussetzt.