PG&E Aktie Dividende: Historie und Rendite — Oktober 2026
Laut der Analyse von MyStockButler vom Oktober 2026: PG&E zahlte 2025 Dividenden in Höhe von 220 Millionen US-Dollar, nach 86 Millionen US-Dollar im Jahr 2024. Im Dezember 2025 verdoppelte der Verwaltungsrat die vierteljährliche Dividende auf Stammaktien auf 5 Cent je Aktie. 2025 gab PG&E mehr für Investitionsprojekte aus, als das operative Geschäft erwirtschaftete, und erzielte dadurch einen negativen freien Cashflow.
Wie viel zahlt PG&E seinen Aktionären?
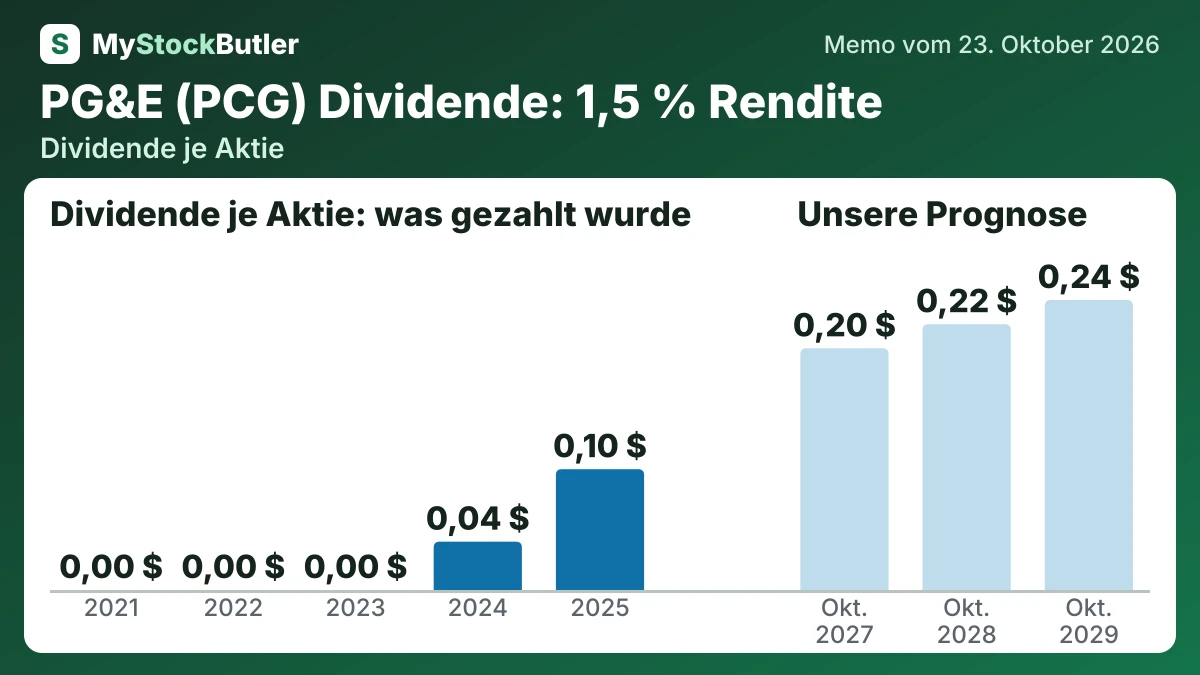
Die Dividenden flossen weiter, während das Ausbauprogramm fortgesetzt wurde. PG&E zahlte 2025 Dividenden in Höhe von 220 Millionen US-Dollar, nach 86 Millionen US-Dollar im Jahr 2024. Im Dezember 2025 verdoppelte der Verwaltungsrat die vierteljährliche Dividende auf Stammaktien auf 5 Cent je Aktie. Im Verhältnis zum Baubedarf bleiben die Zahlungen gering, konkurrieren aber mit dem Schuldenabbau und den Investitionen. PG&E hat konkrete Sicherheitsmaßnahmen umgesetzt und das System vergrößert; bislang hat das Unternehmen jedoch nicht gezeigt, dass das System all diese Investitionen und Ausschüttungen aus dem internen Cashflow finanzieren kann. Der entscheidende Test ist, wie viel Risiko je US-Dollar beseitigt und wie viel Leistung gewonnen wird – nicht allein die Höhe der Ausgaben.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Freier Cashflow je Aktie | -1,39 | -1,09 | -2,32 | -2,75 | -2,73 |
| − Gezahlte Dividenden je Aktie | 0,10 | 0,04 | 0,00 | 0,00 | 0,00 |
| − Aktienrückkäufe je Aktie | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| = Mehr ausgeschüttet als der freie Cashflow, je Aktie | 1,50 | 1,13 | 2,33 | 2,78 | 2,73 |
Deckt der Cashflow von PG&E die Dividende?
Der Ausbau ist die zentrale Tatsache. 2025 gab PG&E mehr für Investitionsprojekte aus, als das operative Geschäft erwirtschaftete, und erzielte dadurch einen negativen freien Cashflow. Zieht man die aktienbasierte Vergütung ab, werden die Kosten der Beteiligung sichtbarer, weil an Mitarbeiter ausgegebene Aktien andere Aktionäre verwässern. Das Defizit weitete sich aus, da die Investitionsausgaben schneller stiegen als der operative Cashflow.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Freier Cashflow | -3.071 | -2.334 | -4.967 | -5.863 | -5.427 |
| − Gezahlte Dividenden | 220 | 86 | 0 | 0 | 0 |
| − Aktienrückkäufe | 0 | 0 | 0 | 0 | 0 |
| = Mehr ausgeschüttet als der freie Cashflow | 3.305 | 2.434 | 4.981 | 5.933 | 5.427 |
| = Cashflow sank um | 320 | ||||
| Ausgeschüttet, % des freien Cashflows | nicht aussagekräftig | nicht aussagekräftig | nicht aussagekräftig | nicht aussagekräftig | nicht aussagekräftig |
Was das bedeutet. Der negative freie Cashflow des Unternehmens bedeutet, dass es mehr Geld ausgab, als sein Geschäft erwirtschaftete. Daher nutzte es Kredite und andere Geldquellen, um seine Ausschüttungen und Investitionen zu finanzieren.
Was könnte die Dividende von PG&E verändern?
Die Dividende bleibt 2027 bei 0,20 US-Dollar je Aktie und entspricht damit der aktuellen annualisierten Rate auf Basis der jüngsten vierteljährlichen Zahlung von 0,05 US-Dollar. Im Basisszenario steigt sie 2028 auf 0,22 US-Dollar und 2029 auf 0,24 US-Dollar. Im pessimistischen Szenario bleibt sie unverändert, weil der freie Cashflow negativ war, während sie im optimistischen Szenario 0,28 US-Dollar erreicht, wenn sich Erholung und Finanzierung verbessern.
Ein negatives Prudency-Urteil zu Waldbränden oder eine verzögerte Kostenerstattung zwischen November 2026 und Oktober 2027 würde die Prognose in Richtung des pessimistischen Szenarios verschieben, da dies Gewinne, Cashflow und das Multiple belasten würde.
| Oktober 2027 | Oktober 2028 | Oktober 2029 | |
|---|---|---|---|
| Gewinne | 3.860 (3.450 / 4.060) | 4.150 (3.400 / 4.400) | 4.400 (3.500 / 4.800) |
| Aktien (Millionen) | 2.207 (2.207 / 2.205) | 2.279 (2.389 / 2.271) | 2.283 (2.393 / 2.275) |
| Dividenden je Aktie | 0,20 (0,20 / 0,20) | 0,22 (0,20 / 0,24) | 0,24 (0,20 / 0,28) |
| Kurs-Gewinn-Verhältnis | 9,00 (7,00 / 11,00) | 9,00 (6,00 / 13,00) | 9,50 (5,50 / 15,00) |