Morgan Stanley Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Die gewichtete Prognose liegt im Oktober 2027 einschließlich Dividenden bei 182,46 US-Dollar, was einer Rendite von 3 % entspricht. Sie hängt von dauerhaften, von Beratern getragenen Kundenbeziehungen und anhaltenden Kapitalrückflüssen ab.
Wo könnte die Morgan-Stanley-Aktie 2029 stehen?
Die gewichtete Prognose liegt im Oktober 2027 bei 182,46 US-Dollar, einschließlich Dividenden entspricht das einer Rendite von 3 %. Bis Oktober 2029 steigt sie auf 202,76 US-Dollar, was einschließlich Dividenden einer Rendite von 20 % entspricht. Die Prognose gewichtet das Bären-Szenario mit 25 %. Das Basis-Szenario erhält ein Gewicht von 55 % und das Bullen-Szenario von 20 %.
Die gewichtete Prognose bietet ein moderates Aufwärtspotenzial, doch die Bandbreite der möglichen Ergebnisse ist groß. Sie setzt die Aktie im Oktober 2027 einschließlich Dividenden auf 182,46 US-Dollar, was einer Gesamtrendite von 3 % entspricht. Der Wert im Oktober 2028 liegt bei 190,89 US-Dollar, was einer Rendite von 10 % entspricht. Der Wert im Oktober 2029 beträgt 202,76 US-Dollar, was einer Rendite von 20 % entspricht. Zum letzten Datum liegt das Bären-Szenario bei 131,89 US-Dollar und das Bullen-Szenario bei 279,10 US-Dollar. Der heutige Referenzkurs beträgt 181,60 US-Dollar.
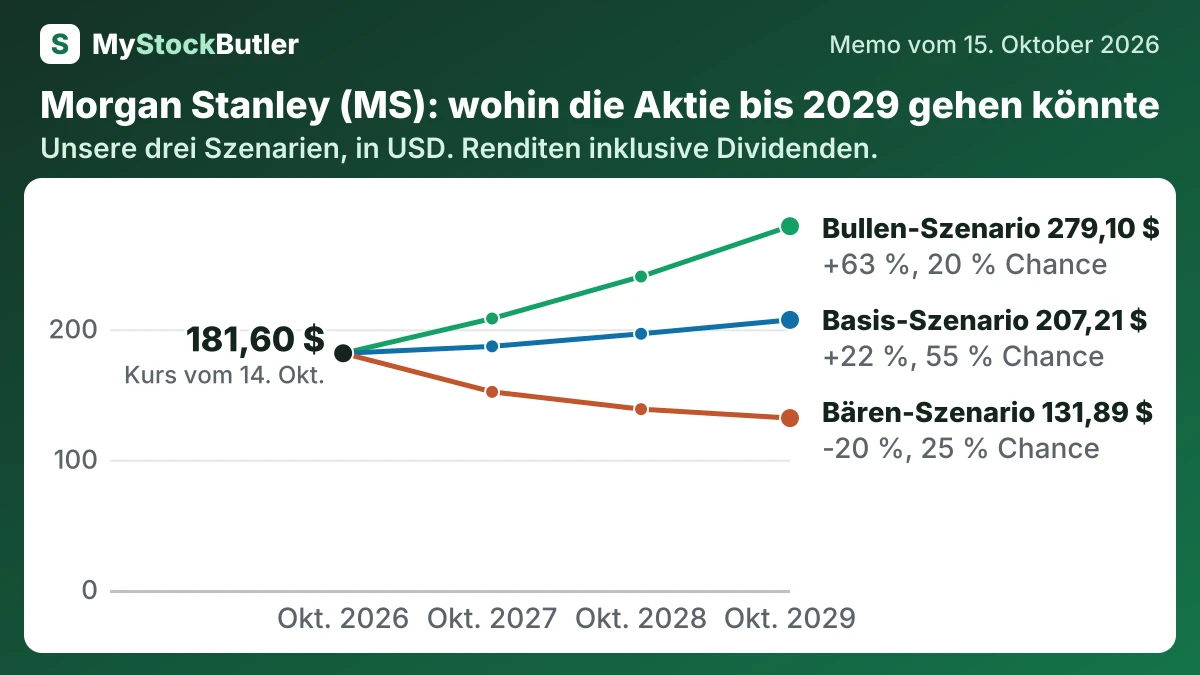
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bären-Szenario | 25 % | 152,00 (-14 %) | 138,72 (-19 %) | 131,89 (-20 %) |
| Basis-Szenario | 55 % | 186,92 (+6 %) | 196,57 (+14 %) | 207,21 (+22 %) |
| Bullen-Szenario | 20 % | 208,27 (+17 %) | 240,48 (+38 %) | 279,10 (+63 %) |
| Gewichtet | 100 % | 182,46 (+3 %) | 190,89 (+10 %) | 202,76 (+20 %) |
Was muss bei Morgan Stanley richtig oder falsch laufen?
Das Bären-Szenario würde 2027–2029 an Glaubwürdigkeit gewinnen, wenn IPO- und Workplace-Vermögen nach Ablauf der Haltefristen abwandern oder nicht in dauerhaft betreute Kundenbeziehungen umgewandelt werden. Eine ruhigere Emissions- und Handelsaktivität würde Institutional Securities schwächen, während höhere Einlagenkosten oder eine höhere Vergütung die Margen und Aktienrückkäufe im Wealth-Geschäft belasten würden.
Das Basis-Szenario würde sich verfestigen, wenn die EPS-Basis für die nächsten 12 Monate ab Oktober 2027 Bestand hat, die Kreditvergabe den Nettozinsertrag im Wealth-Geschäft wiederherstellt und die von Beratern getragenen Mittelzuflüsse bis Oktober 2029 anhalten. Das Bullen-Szenario würde unterstützt, wenn Umwandlung und Kundenbindung sichtbar werden, sich die Finanzierungskosten ab 2027 stabilisieren und der Marktanteil im institutionellen Geschäft die Kapitalgenerierung aufrechterhält.
Wie viel Cash erwirtschaftet Morgan Stanley tatsächlich?
Der herkömmliche freie Cashflow von Morgan Stanley vermittelt ein unzureichendes Bild, weil Veränderungen in der Bilanz Teil des operativen Geschäfts sind.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus laufender Geschäftstätigkeit | -17.889 | 1.362 | -33.536 | -6.397 | 33.971 |
| − Investitionsausgaben | 2.898 | 3.462 | 3.412 | 3.078 | 2.308 |
| = Freier Cashflow | -20.787 | -2.100 | -36.948 | -9.475 | 31.663 |
| − Aktienbasierte Vergütung | 1.926 | 1.622 | 1.709 | 1.875 | 2.085 |
| = Realer freier Cashflow | -22.713 | -3.722 | -38.657 | -11.350 | 29.578 |
| Realer freier Cashflow, % des Umsatzes | -32,2 % | -6,0 % | -71,4 % | -21,1 % | 49,5 % |
Was das bedeutet. Die Cashflow-Zahlen umfassen Morgan Stanleys Banktochtergesellschaften und spiegeln daher auch die Kreditvergabe wider; sie beziehen sich nicht nur auf das Investmentgeschäft des Unternehmens.
Was zahlt ein Anleger heute für Morgan Stanley?
| Heute (15. Okt. 2026) | |
|---|---|
| Aktienkurs | 181,605 |
| Kurs-Gewinn-Verhältnis, letzte 12 Monate (berechnet) | 14,4x |
| Kurs-Gewinn-Verhältnis, nächste 12 Monate (berechnet) | 14,3x |
| Kurs-Buchwert-Verhältnis (berechnet) | 2,6x |
| Rendite auf den freien Cashflow (berechnet) | -7,3 % |
| Dividendenrendite (berechnet) | 2,5 % |
Was das bedeutet. Der Unternehmensgesamtwert liegt deutlich über dem Börsenwert, weil er Schulden hinzurechnet und die Banktochtergesellschaften des Unternehmens einbezieht, während Cash abgezogen wird.