Merck Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom November 2026: Mercks gewichtetes Szenario liegt im November 2027 bei 137,83 €. Entscheidend ist, Mavenclad zu ersetzen, bevor Übernahmen und zyklische Erholungen die Barmittel aufzehren.
Wohin könnten sich Mercks Aktien entwickeln?
Die Prognose deutet auf ein verhaltenes Zentralergebnis hin, doch die Spanne ist groß. Der gewichtete Kurs liegt im November 2027 bei 137,83 €. Im November 2028 sind es 143,67 € und im November 2029 150,39 €. Einschließlich Dividenden belaufen sich die Renditen in den ersten beiden Jahren auf -7 % und -2 %. Im dritten Jahr erreichen sie +4 %.
Die Endspanne reicht von 86,83 € bis 231,28 €. Der heutige Kurs beträgt 151,30 €. Auf das Bären-Szenario entfallen 30 %. Das Basis-Szenario erhält 50 % und das Bullen-Szenario 20 %.
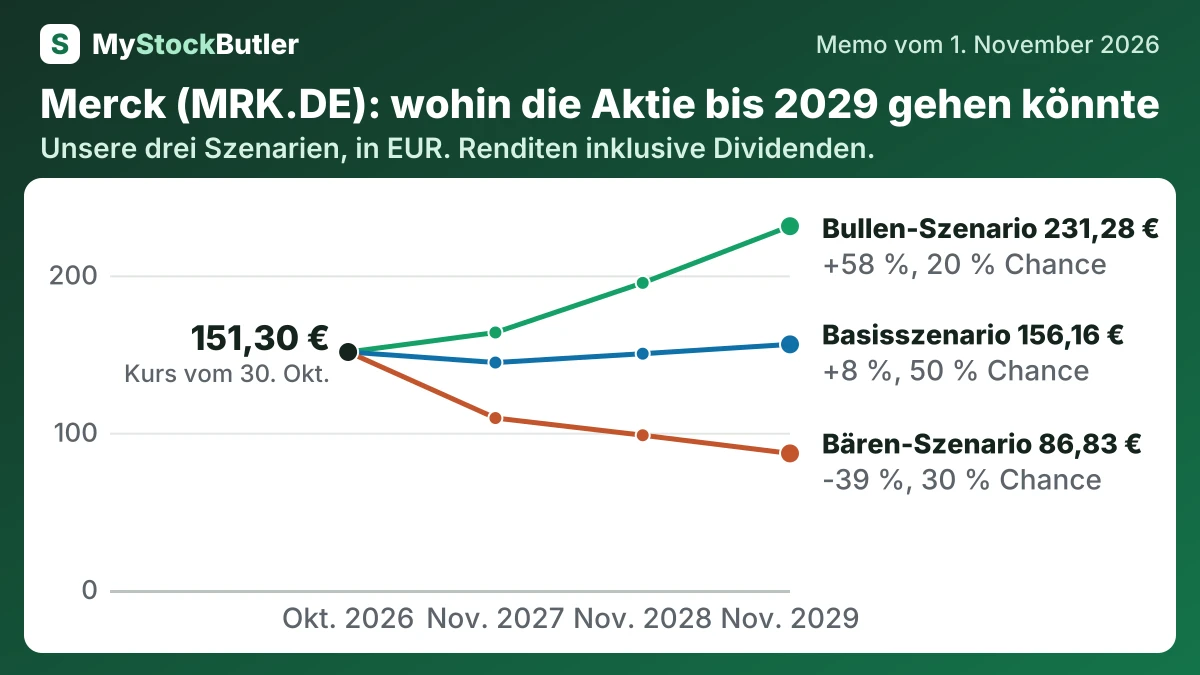
| Szenario | Wahrscheinlichkeit | November 2027 | November 2028 | November 2029 |
|---|---|---|---|---|
| Bären-Szenario | 30 % | 109,32 (-26 %) | 98,38 (-32 %) | 86,83 (-39 %) |
| Basisszenario | 50 % | 144,60 (-3 %) | 150,22 (+2 %) | 156,16 (+8 %) |
| Bullen-Szenario | 20 % | 163,70 (+10 %) | 195,24 (+32 %) | 231,28 (+58 %) |
| Gewichtet | 100 % | 137,83 (-7 %) | 143,67 (-2 %) | 150,39 (+4 %) |
Was muss bei Merck gut laufen – und was könnte schiefgehen?
Ausgangspunkt ist das den Anteilseignern zurechenbare Eigenkapital von 30.172 Millionen € im Juni 2026. Das Eigenkapital stieg von 21.338 Millionen € im Jahr 2021 auf 28.592 Millionen € im Jahr 2025. Im Juni 2026 erreichte es 30.172 Millionen €. Das Basisszenario unterstellt ein allmähliches Gewinnwachstum, während das Bärenszenario bei 34.320 Millionen € und das Bullenszenario bei 40.223 Millionen € endet. Das Bärenszenario spiegelt den Rückgang bei Mavenclad, ein Scheitern der Pipeline, Integrationskosten und ein negatives OCI wider. Das Bullenszenario unterstellt ein stärkeres Wachstum in Life Science und Electronics, erfolgreiche Markteinführungen in Healthcare und Synergien mit Bio-Techne.
Wie viel Barmittel erwirtschaftet Merck tatsächlich?
Der operative Cashflow sank von 4,6 Milliarden € im Jahr 2024 auf 3,9 Milliarden € im Jahr 2025. Nach Investitionsausgaben und Leasingzahlungen ergab die begleitende Berechnung den freien Cashflow; nach aktienbasierter Vergütung ergab sie eine strengere „reale“ Kennzahl. Mercks eigene Definition des freien Cashflows weicht ab, weil sie Investitionen in immaterielle Vermögenswerte sowie bestimmte Anpassungen für Lizenzen, Veräußerungen und Gutscheine einbezieht.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus betrieblicher Tätigkeit | 3.932 | 4.586 | 3.784 | 4.259 | 4.616 |
| Davon im Working Capital gebunden | 350 | 63 | 140 | 916 | 349 |
| − Investitionsausgaben | 1.585 | 1.702 | 1.807 | 1.531 | 1.066 |
| − Leasingzahlungen | 153 | 139 | 149 | 150 | 141 |
| − Gezahlte Zinsen | 0 | 0 | 0 | 0 | 0 |
| = Freier Cashflow | 2.194 | 2.745 | 1.828 | 2.578 | 3.409 |
Was das bedeutet. Mercks eigener freier Cashflow fällt niedriger aus, weil das Unternehmen bestimmte Investitionen und Leasingzahlungen abzieht und Anlagenverkäufe, Lizenzen sowie Zahlungen an Partner anders behandelt als unsere Berechnung.
Was zahlt ein Anleger heute für Merck?
Das nachlaufende Kurs-Gewinn-Verhältnis beträgt 27,8, das erwartete Kurs-Gewinn-Verhältnis 16,8. Das Kurs-Gewinn-Verhältnis zeigt, wie viel für jeden Euro Gewinn gezahlt wird. EBITDA pre addiert Abschreibungen auf Sachanlagen und immaterielle Vermögenswerte sowie ausgewählte Restrukturierungs- oder Integrationskosten wieder hinzu. Dadurch lassen sich Geschäftsbereiche leichter vergleichen, doch EBITDA pre ist kein Cashflow: Fabriken, Übernahmen, Zinsen, Steuern und Working Capital verbrauchen weiterhin Geld.
| Heute (1. Nov. 2026) | |
|---|---|
| Aktienkurs | 151,30 |
| Marktwert (berechnet) | 65.781,89 |
| Unternehmenswert (berechnet) | 74.347,89 |
| Kurs-Gewinn-Verhältnis, letzte 12 Monate (berechnet) | 27,8x |
| Kurs-Gewinn-Verhältnis, nächste 12 Monate (berechnet) | 16,8x |
| Rendite des freien Cashflows (berechnet) | 3,3 % |
Was das bedeutet. Das Kurs-Gewinn-Verhältnis für das kommende Jahr verwendet den von Analysten erwarteten Gewinn und kann daher falsch sein.