Meta Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Metas gewichtete Prognose liegt im Oktober 2027 bei 376,46 US-Dollar. Entscheidend ist, ob die Renditen aus Werbung und KI die Infrastrukturkosten, rechtlichen Auflagen und Verwässerung übertreffen.
Wohin könnte sich Metas Aktie entwickeln?
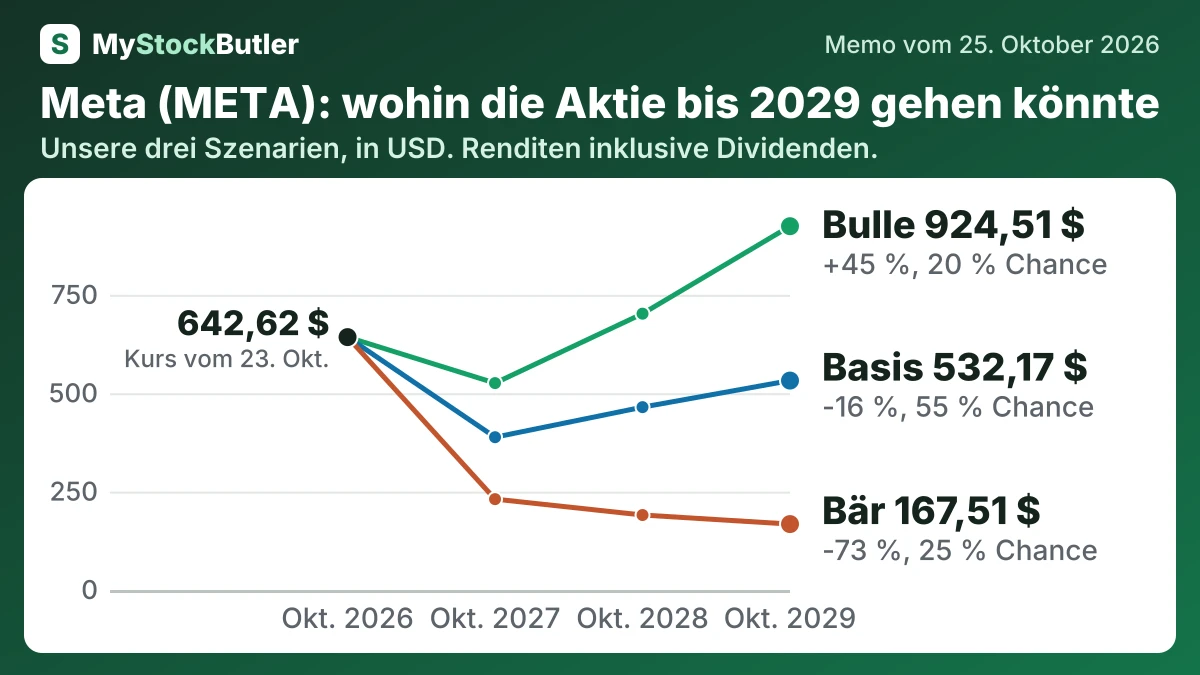
Die gewichtete Prognose fällt im Oktober 2027 auf 376,46 US-Dollar. Im Oktober 2029 erreicht sie 519,47 US-Dollar. Die erste Prognose entspricht bis Oktober 2027 einem Verlust von 41 %. Die letzte bedeutet bis Oktober 2029 einen Verlust von 18 %, Dividenden eingeschlossen. Die Szenarien weisen dem Bärenfall eine Wahrscheinlichkeit von 25 % und dem Basisszenario von 55 % zu. Auf den Bullenfall entfallen 20 %.
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 25 % | 230,93 (-64 %) | 190,49 (-70 %) | 167,51 (-73 %) |
| Basis | 55 % | 388,30 (-39 %) | 464,68 (-27 %) | 532,17 (-16 %) |
| Bulle | 20 % | 525,80 (-18 %) | 702,17 (+10 %) | 924,51 (+45 %) |
| Gewichtet | 100 % | 376,46 (-41 %) | 443,63 (-30 %) | 519,47 (-18 %) |
Was muss bei Meta gut laufen – und was könnte schiefgehen?
Der Bärenfall setzt eine schwächere Nachfrage der Werbekunden und niedrigere Preise voraus, während Meta weiterhin massiv in die KI-Infrastruktur investiert. Die Datenschutzstrafe führt zu einer erheblichen zusätzlichen Belastung des Cashflows, der Finanzierungsbedarf begrenzt Aktienrückkäufe, und die Anleger senken das Bewertungsmultiple, weil sich Gewinne weniger zuverlässig in Cash umwandeln. Das ergibt 230,93 US-Dollar im Oktober 2027 und 167,51 US-Dollar im Oktober 2029. Die Wahrscheinlichkeit beträgt 25 %, weil der freie Cashflow im Q3 negativ war und aus einem Netto-Cash-Bestand bereits eine Nettoverschuldung geworden war. Das jüngste Werbewachstum und die verlässliche Umsatzprognose sprechen jedoch dagegen, diesen Verlauf als Basisszenario anzusetzen.
Der Bullenfall setzt voraus, dass Verbesserungen beim KI-Ranking die Renditen der Werbekunden steigern, die Rendite von Reels zunimmt und neue Kapazitäten schnell produktiv werden. Ein stärkerer Cashflow ermöglicht dann Aktienrückkäufe und stützt ein höheres Bewertungsmultiple. Das Ergebnis sind zunächst 525,80 US-Dollar und bis Oktober 2029 924,51 US-Dollar. Die Wahrscheinlichkeit beträgt 20 %, weil sich die Umwandlungsgewinne messen lassen, Meta aber noch nicht gezeigt hat, dass sie die Kosten für die Auslieferung von Inhalten und die Infrastruktur decken.
Wie viel Cash erwirtschaftet Meta tatsächlich?
Die aktienbasierte Vergütung verursacht zusätzliche wirtschaftliche Kosten. Meta verbuchte 2025 aktienbasierte Vergütungen von 20,4 Milliarden US-Dollar als Aufwand, ohne dass sofort Cash aus dem operativen Geschäft abfloss. Die Vergütungen können jedoch die Anteile der übrigen Eigentümer verwässern. Zieht man diesen Aufwand vom einfachen freien Cashflow ab, ergibt sich analytisch ein „tatsächlicher freier Cashflow“ von 25,7 Milliarden US-Dollar.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus dem operativen Geschäft | 115.800 | 91.328 | 71.113 | 50.475 | 57.683 |
| − Investitionsausgaben | 69.691 | 37.256 | 27.045 | 31.186 | 18.567 |
| = Freier Cashflow | 46.109 | 54.072 | 44.068 | 19.289 | 39.116 |
| − Aktienbasierte Vergütung | 20.427 | 16.690 | 14.027 | 11.992 | 9.164 |
| = Tatsächlicher freier Cashflow | 25.682 | 37.382 | 30.041 | 7.297 | 29.952 |
Was das bedeutet. Der von dem Unternehmen selbst ausgewiesene freie Cashflow ist niedriger, weil Meta außerdem Zahlungen für Finanzierungsleasing abzieht, was wir in unserer Berechnung nicht tun.
Was zahlt ein Anleger heute für Meta?
Das Kurs-Gewinn-Verhältnis bezeichnet den Aktienkurs geteilt durch den Gewinn je Aktie. Ein Kurs-Gewinn-Verhältnis von 21,9x bedeutet, dass Käufer 21,90 US-Dollar für jeden US-Dollar des jüngsten Gewinns je Aktie zahlen. Der Gewinn je Aktie entspricht dem Gesamtgewinn, verteilt auf die ausstehenden Aktien. Im Q3 2026 erzielte Family of Apps ein operatives Ergebnis von 17,117 Milliarden US-Dollar. Reality Labs verbuchte einen Verlust von 4,129 Milliarden US-Dollar. Das erwartete Kurs-Gewinn-Verhältnis von 18,9x impliziert einen künftigen Gewinn je Aktie von etwa 34,00 US-Dollar, verglichen mit etwa 29,34 US-Dollar auf Basis der vergangenen zwölf Monate. Diese Differenz ist eine Erwartung steigender Gewinne, kein Versprechen.
| Heute (25. Okt. 2026) | |
|---|---|
| Aktienkurs | 642,62 |
| Kurs-Gewinn-Verhältnis, vergangene 12 Monate (berechnet) | 21,9x |
| Kurs-Gewinn-Verhältnis, nächste 12 Monate (berechnet) | 18,9x |
| Rendite auf den freien Cashflow (berechnet) | 2,8 % |
| Reale Free-Cashflow-Rendite (berechnet) | 1,6 % |
Was das bedeutet. Das Kurs-Gewinn-Verhältnis für die nächsten 12 Monate basiert auf dem von Analysten erwarteten Gewinn. Es ist daher eine Schätzung und kein Ergebnis, das das Unternehmen bereits erwirtschaftet hat.