Masco Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Mascos gewichtetes Szenario liegt im Oktober 2027 bei 79,30 US-Dollar. Es setzt voraus, dass das Stückzahlwachstum robust bleibt und der Cashflow auch nach dem Auslaufen der Zollentlastung trägt.
Wo könnte die Masco-Aktie 2029 stehen?
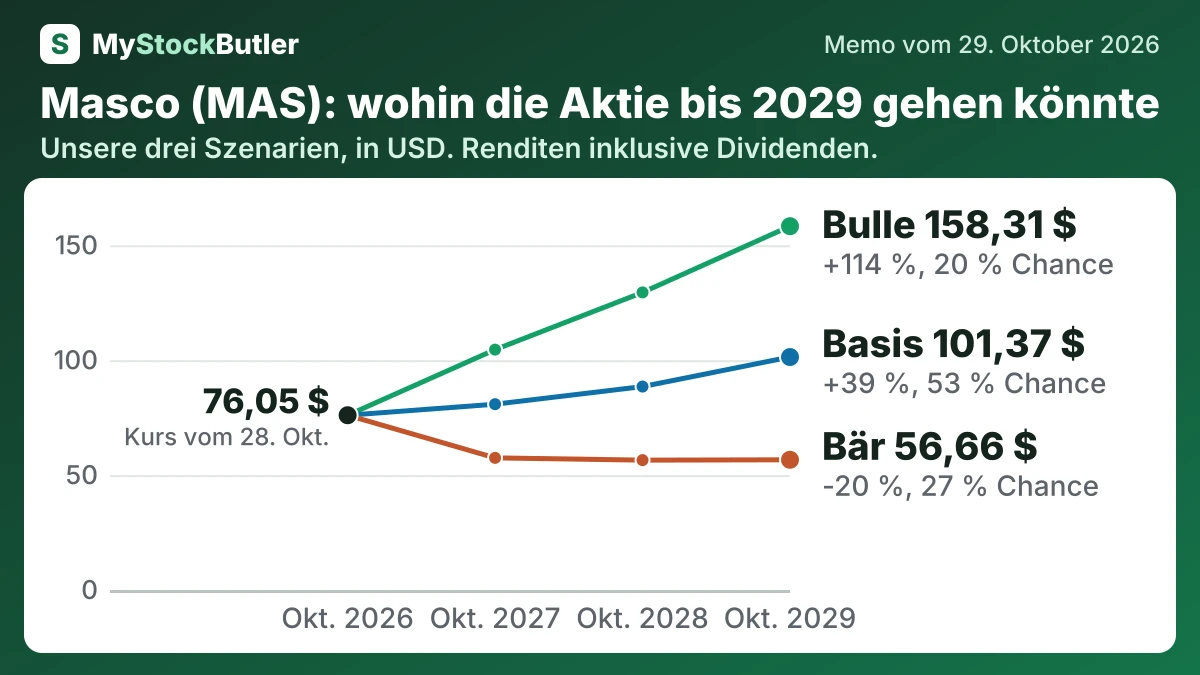
Im gewichteten Szenario liegt der Kurs im Oktober 2027 bei 79,30 US-Dollar. Das entspricht einer Gesamtrendite von 6 %. Im Oktober 2029 erreicht er 100,69 US-Dollar. Das entspricht einer Gesamtrendite von 38 %. Auf das Bären-Szenario entfällt eine Wahrscheinlichkeit von 27 %. Das Basisszenario hat eine Wahrscheinlichkeit von 53 %. Das Bullen-Szenario hat eine Wahrscheinlichkeit von 20 %.
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 27 % | 57,49 (-23 %) | 56,51 (-22 %) | 56,66 (-20 %) |
| Basis | 53 % | 80,86 (+8 %) | 88,53 (+20 %) | 101,37 (+39 %) |
| Bulle | 20 % | 104,60 (+39 %) | 129,50 (+74 %) | 158,31 (+114 %) |
| Gewichtet | 100 % | 79,30 (+6 %) | 88,08 (+19 %) | 100,69 (+38 %) |
Was das bedeutet. Die gewichtete Zeile ist der wahrscheinlichkeitsbasierte Durchschnitt aus Bären-, Basis- und Bullen-Szenario und kein garantierter Aktienkurs.
Was muss für Mascos Prognose gut laufen?
Bei den Ergebnissen des vierten Quartals 2026 und dem Ausblick für 2027 sind Margen und Cash-Generierung ohne die Zollrückerstattung der erste Test. Von 2027 bis 2029 muss das Stückzahlwachstum bei Sanitärprodukten und professionellen Farben mit dem Gewinnwachstum Schritt halten. Bis 2028 braucht Masco ein organisches Umsatzwachstum von 3 %–4 % und bereinigte Margen in Richtung 18 %. Das Basisszenario unterstellt jährliche Aktienrückkäufe von 650 Millionen US-Dollar. Mascos Plan für 2026 sieht 1 Milliarde US-Dollar vor. Für die Erholung braucht es nachhaltiges Stückzahlwachstum und Cashflow – nicht allein höhere Preise und Aktienrückkäufe.
Die Bären-Zeile fällt im ersten Zeitraum auf 1,18 Milliarden US-Dollar, im zweiten auf 1,20 Milliarden US-Dollar und im dritten auf 1,24 Milliarden US-Dollar. Die Bullen-Zeile erreicht im ersten Zeitraum 1,46 Milliarden US-Dollar und im zweiten 1,57 Milliarden US-Dollar, bevor sie 1,68 Milliarden US-Dollar erreicht. Das Bären-Szenario unterstellt schwache Volumina und Kostendruck; das Bullen-Szenario erfordert anhaltende Stückzahlgewinne und Produktivitätssteigerungen nach dem Ende der Zollentlastung.
Wie viel Cash erwirtschaftet Masco tatsächlich?
Mascos Cashflow aus der Geschäftstätigkeit überstieg 2025 den Nettogewinn. Investitionen verringerten den als freien Cashflow verfügbaren Betrag, während der Abzug aktienbasierter Vergütung ein strengeres Bild des den Eigentümern verfügbaren Cashflows ergibt. Der Vergleich über die Jahre ist unruhig: Das Working Capital setzte 2023 Cash frei, eine Anpassung des Pensionsplans beeinflusste 2021, und ein Steuergesetz von 2025 verbesserte den zeitlichen Abzug von Aufwendungen.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus der Geschäftstätigkeit | 1.022 | 1.075 | 1.413 | 840 | 930 |
| − Investitionen | 156 | 168 | 243 | 224 | 128 |
| = Freier Cashflow | 866 | 907 | 1.170 | 616 | 802 |
| − Aktienbasierte Vergütung | 30 | 39 | 31 | 49 | 61 |
| = Realer freier Cashflow | 836 | 868 | 1.139 | 567 | 741 |
| Realer freier Cashflow, % des Umsatzes | 11,1 % | 11,1 % | 14,3 % | 6,5 % | 8,8 % |
Was das bedeutet. Der vom Unternehmen ausgewiesene freie Cashflow weicht ab, weil Masco 2021 Pensionszahlungen von 94 Millionen US-Dollar hinzurechnet und 2023 eine Versicherungszahlung von 40 Millionen US-Dollar herausrechnet, während unsere Berechnung beide berücksichtigt.
Was zahlt ein Anleger heute für Masco?
Der Marktwert entspricht den Kosten, die das Eigentum an Masco für die Aktionäre verursacht. Der Unternehmenswert schätzt das operative Geschäft, indem er Schulden hinzurechnet und Cash abzieht; er zeigt damit die Ansprüche, die den Aktionären vorgelagert sind. Mascos langfristige Schulden beliefen sich auf 3,245 Milliarden US-Dollar, der Cashbestand auf 610 Millionen US-Dollar. Der Unterschied ist relevant, weil zwei Unternehmen mit demselben Kurs-Gewinn-Verhältnis den Aktionären sehr unterschiedliche Finanzierungsrisiken hinterlassen können.
| Heute (29. Okt. 2026) | |
|---|---|
| Aktienkurs | 76,05 |
| Marktwert (berechnet) | 14.660,09 |
| Unternehmenswert (berechnet) | 17.297,09 |
| Kurs-Gewinn-Verhältnis, letzte 12 Monate (berechnet) | 16,5x |
| Kurs-Gewinn-Verhältnis, nächste 12 Monate (berechnet) | 16,8x |
| Reale Free-Cashflow-Rendite (berechnet) | 5,7 % |
Was das bedeutet. Das Kurs-Buchwert-Verhältnis ist nicht aussagekräftig, weil das Unternehmen in seiner Bilanz mehr schuldet, als es besitzt.