IDEX Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Der gewichtete Wert liegt im Oktober 2027 bei 1.397,21 US-Dollar. Entscheidend ist, ob IDEX die Dynamik von HST in dauerhaftes, Cash-generierendes Wachstum umwandelt, ohne das Aftermarket-Geschäft zu verlieren oder die Bilanz zu überdehnen.
Wo könnte die IDEX-Aktie 2029 stehen?
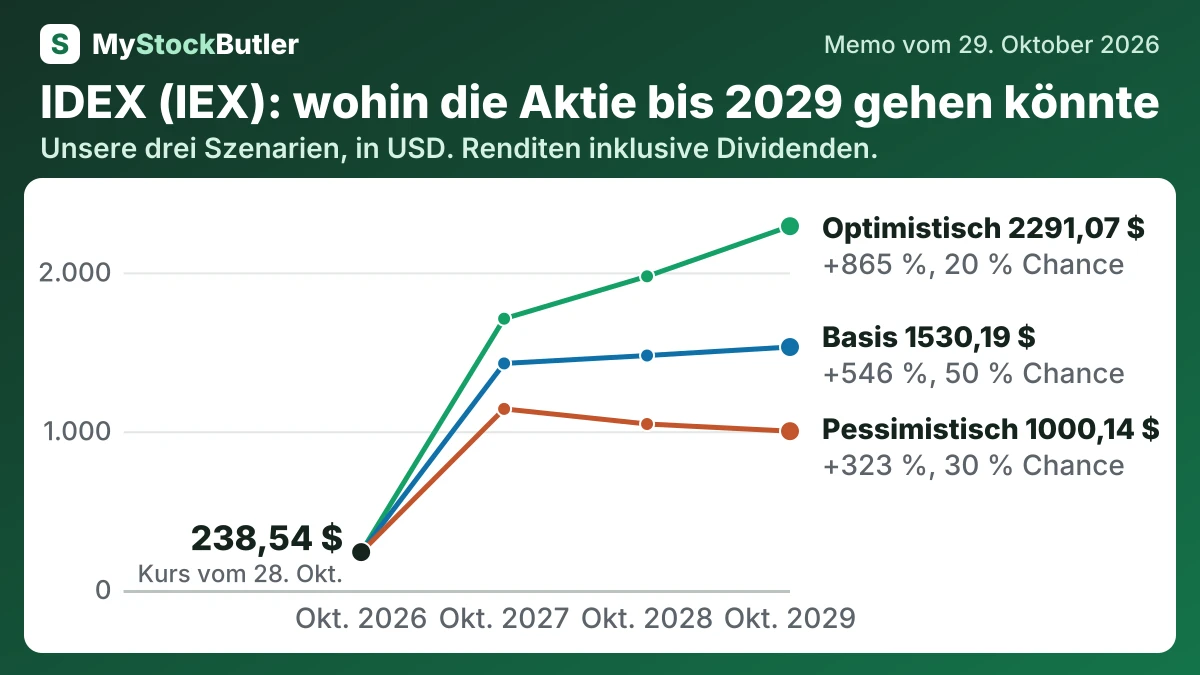
Der gewichtete Wert liegt im Oktober 2027 bei 1.397,21 US-Dollar. Das entspricht einschließlich Dividenden einer Rendite von 487 % gegenüber den heutigen 238,54 US-Dollar. Im Oktober 2029 steigt der gewichtete Wert auf 1.523,35 US-Dollar. Die Rendite beträgt einschließlich Dividenden 543 %. Auf das Bärenszenario entfällt eine Wahrscheinlichkeit von 30 %. Das Basisszenario liegt bei 50 %, das Bullenszenario bei 20 %.
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 30 % | 1140,43 (+379 %) | 1045,30 (+341 %) | 1000,14 (+323 %) |
| Basis | 50 % | 1426,76 (+499 %) | 1476,62 (+522 %) | 1530,19 (+546 %) |
| Bulle | 20 % | 1708,50 (+618 %) | 1975,41 (+731 %) | 2291,07 (+865 %) |
| Gewichtet | 100 % | 1397,21 (+487 %) | 1446,98 (+509 %) | 1523,35 (+543 %) |
Was muss bei IDEX gut laufen – und was könnte schiefgehen?
Die Investition hängt davon ab, ob IDEX die Dynamik von HST in dauerhaftes, Cash-generierendes Wachstum umwandelt, ohne das Aftermarket-Geschäft zu verlieren oder die Bilanz zu überdehnen.
Wie viel Cash erwirtschaftet IDEX tatsächlich?
Der Nettogewinn misst den bilanziellen Gewinn, während der freie Cashflow den nach Investitionsausgaben generierten Cash misst. Ein Verkauf kann als Ertrag verbucht werden, bevor der Kunde bezahlt, und Abschreibungen können den Gewinn mindern, ohne in diesem Zeitraum Cash zu verbrauchen. 2025 generierte IDEX 680,4 Millionen US-Dollar aus dem operativen Geschäft und gab 63,6 Millionen US-Dollar für Sachanlagen aus. Damit verblieben 616,8 Millionen US-Dollar freier Cashflow – mehr als der ausgewiesene Nettogewinn.
IDEX definiert den freien Cashflow als operativen Cashflow abzüglich der Investitionsausgaben. Ein Analyst könnte die aktienbasierte Vergütung von 27,3 Millionen US-Dollar als zusätzliche wirtschaftliche Kosten abziehen. Dadurch ergäben sich 589,5 Millionen US-Dollar „realer“ freier Cashflow. Das ist keine zweite Cash-Zahlung, sondern berücksichtigt die möglichen Kosten einer Verwässerung oder von Aktienrückkäufen.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus dem operativen Geschäft | 680,4 | 668,1 | 716,7 | 557,4 | 565,3 |
| − Investitionsausgaben | 63,6 | 65,1 | 89,9 | 68,0 | 72,7 |
| = Freier Cashflow | 616,8 | 603,0 | 626,8 | 489,4 | 492,6 |
| − Aktienbasierte Vergütung | 27,3 | 25,8 | 21,8 | 21,6 | 20,4 |
| = Realer freier Cashflow | 589,5 | 577,2 | 605,0 | 467,8 | 472,2 |
| Realer freier Cashflow, % des Umsatzes | 17,0 % | 17,7 % | 18,5 % | 14,7 % | 17,1 % |
Was das bedeutet. Der von dem Unternehmen selbst ausgewiesene freie Cashflow entspricht unserer Berechnung. Unser realer freier Cashflow liegt jedoch niedriger, weil an Mitarbeiter ausgegebene Aktien den verbleibenden Betrag für die Aktionäre reduzieren.