Ferguson Quartalszahlen am 5. November 2026
Laut der Analyse von MyStockButler vom Oktober 2026: Fergusons nächste Ergebnisse werden am 5. November 2026 erwartet. Entscheidend ist, ob sich Fergusons Projektauslieferungen in Zahlungseingänge verwandeln.
Welchen Ausblick hat Ferguson für 2026 gegeben?
| Zeitraum des Ausblicks | Untergrenze | Obergrenze | Datum der Veröffentlichung | |
|---|---|---|---|---|
| Nettoumsatz | Geschäftsjahr bis Dezember 2026 | 10. Aug. 2026 | ||
| Bereinigte operative Marge | Geschäftsjahr bis Dezember 2026 | 9,5 % | 9,8 % | 10. Aug. 2026 |
| Zinsaufwendungen | Geschäftsjahr bis Dezember 2026 | 200 | 200 | 10. Aug. 2026 |
| Investitionsausgaben | Geschäftsjahr bis Dezember 2026 | 375 | 425 | 10. Aug. 2026 |
| Bereinigte effektive Steuerquote | Geschäftsjahr bis Dezember 2026 | 26,0 % | 26,0 % | 10. Aug. 2026 |
Hat Ferguson seine früheren Versprechen eingehalten?
Ferguson verfügt über sinnvolle Maßnahmen und Belege für eine Verringerung der Aktienzahl. Aktionäre sollten jedoch fragen, ob die Anpassung der Vergütung eine einmalige Korrektur war oder den Beginn verhandelbarer Leistungsziele markiert. Das ist die klarste Antwort auf die Frage, ob das Management auf ihrer Seite steht: Die Struktur deutet auf Interessengleichheit hin, während Ermessensspielräume das Risiko bleiben.
| Juli 2025 | Juli 2024 | Juli 2023 | Juli 2022 | Juli 2021 | |
|---|---|---|---|---|---|
| Aktienbasierte Vergütung | 28 | 49 | 51 | 57 | 77 |
| Aktienbasierte Vergütung, % des Umsatzes (berechnet) | 0,1 % | 0,2 % | 0,2 % | 0,2 % | 0,3 % |
| Aktienbasierte Vergütung, % des freien Cashflows (berechnet) | 1,7 % | 3,3 % | 2,2 % | 6,6 % | 7,0 % |
| Aktienrückkäufe | 948 | 634 | 908 | 1.637 | 400 |
| Rückkäufe abzüglich aktienbasierter Vergütung (berechnet) | 920 | 585 | 857 | 1.580 | 323 |
| Verwässerte Aktienzahl | 199,2 | 203,5 | 207,2 | 218,9 | 224,8 |
Was das bedeutet. Die verwässerte Aktienzahl kann höher sein als die Aktienzahl zum Jahresende, weil sie Aktien einschließt, die später geschaffen werden könnten.
Wie haben sich Umsatz und Gewinn von Ferguson entwickelt?
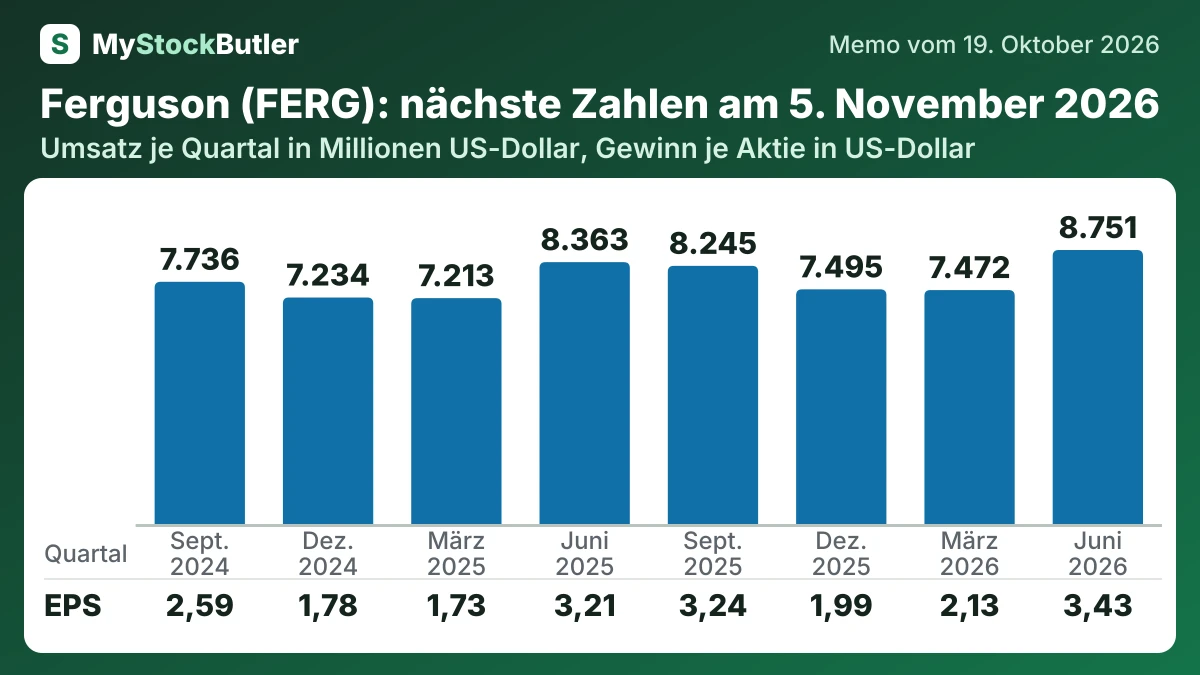
Der Umsatz stieg von 8.363 Millionen US-Dollar im Juni 2025 auf 8.751 Millionen US-Dollar im Juni 2026. Das operative Ergebnis erhöhte sich von 842 Millionen US-Dollar auf 893 Millionen US-Dollar, während das verwässerte Ergebnis je Aktie von 3,21 US-Dollar auf 3,43 US-Dollar stieg. Der Fortschritt war real, doch das ausgewiesene Wachstum des operativen Gewinns profitierte von niedrigeren Restrukturierungsaufwendungen. Der bereinigte operative Gewinn wuchs lediglich um 2,9 %.
| Juni 2026 | März 2026 | Dez. 2025 | Sept. 2025 | Juni 2025 | März 2025 | Dez. 2024 | Sept. 2024 | |
|---|---|---|---|---|---|---|---|---|
| Umsatz | 8.751 | 7.472 | 7.495 | 8.245 | 8.363 | 7.213 | 7.234 | 7.736 |
| Bruttomarge | 31,0 % | 31,0 % | 30,6 % | 31,3 % | 31,2 % | 30,7 % | 29,7 % | 31,0 % |
| Operatives Ergebnis | 893 | 612 | 596 | 844 | 842 | 507 | 509 | 723 |
| Nettogewinn | 666 | 414 | 389 | 638 | 634 | 345 | 356 | 522 |
| Verwässertes Ergebnis je Aktie | 3,43 | 2,13 | 1,99 | 3,24 | 3,21 | 1,73 | 1,78 | 2,59 |
Was das bedeutet. Der freie Cashflow ist im Juni 2026 negativ, weil das Unternehmen im Tagesgeschäft und für Ausrüstung mehr Cash eingesetzt hat, als es eingenommen hat.
Worauf sollte Ferguson bei der nächsten Veröffentlichung achten?
Der erste Prüfpunkt ist der aktualisierte Ausblick. Ferguson sollte das Wachstum des bestehenden Geschäfts vom Wachstum durch FloWorks unterscheiden und die damit verbundenen Zins- und Integrationskosten erläutern.
Der zweite Prüfpunkt ist der Cashflow. Eine höhere Projektaktivität kann mehr Vorräte und Kundenkredite erfordern, bevor sie zu Zahlungseingängen führt. Ein beruhigendes Ergebnis würde die Auslieferungen mit den Zahlungseingängen verknüpfen und die verbleibenden Vorratsinvestitionen erklären. Mehr Aufträge bei gleichzeitig langsameren Zahlungseingängen würden die Finanzierungsbelastung hoch halten.