Fastenal Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Fastenals gewichteter Kurs erreicht im Oktober 2029 53,70 USD – bei einer Wahrscheinlichkeit von 25 % für das Bären-, 55 % für das Basis- und 20 % für das Bullen-Szenario. Entscheidend ist, dass das Gewinnwachstum die Normalisierung der Bewertung überwindet.
Wo könnte Fastenals Aktie im Oktober 2029 stehen?
Der gewichtete Kurs liegt im Oktober 2027 bei 50,61 USD. Einschließlich Dividenden entspricht das einer Rendite von -1 %. Im Oktober 2028 liegt der gewichtete Kurs bei 52,40 USD. Die Rendite beträgt dann +5 %. Im Oktober 2029 erreicht der gewichtete Kurs 53,70 USD – bei einer Rendite von +10 %.
Im Oktober 2029 liegt das Bären-Ergebnis bei 34,05 USD. Das Bullen-Ergebnis liegt bei 75,22 USD. Der heutige Referenzkurs beträgt 52,00 USD. Die Wahrscheinlichkeit des Bären-Szenarios beträgt 25 %. Die Wahrscheinlichkeit des Basis-Szenarios beträgt 55 %. Die Wahrscheinlichkeit des Bullen-Szenarios beträgt 20 %.
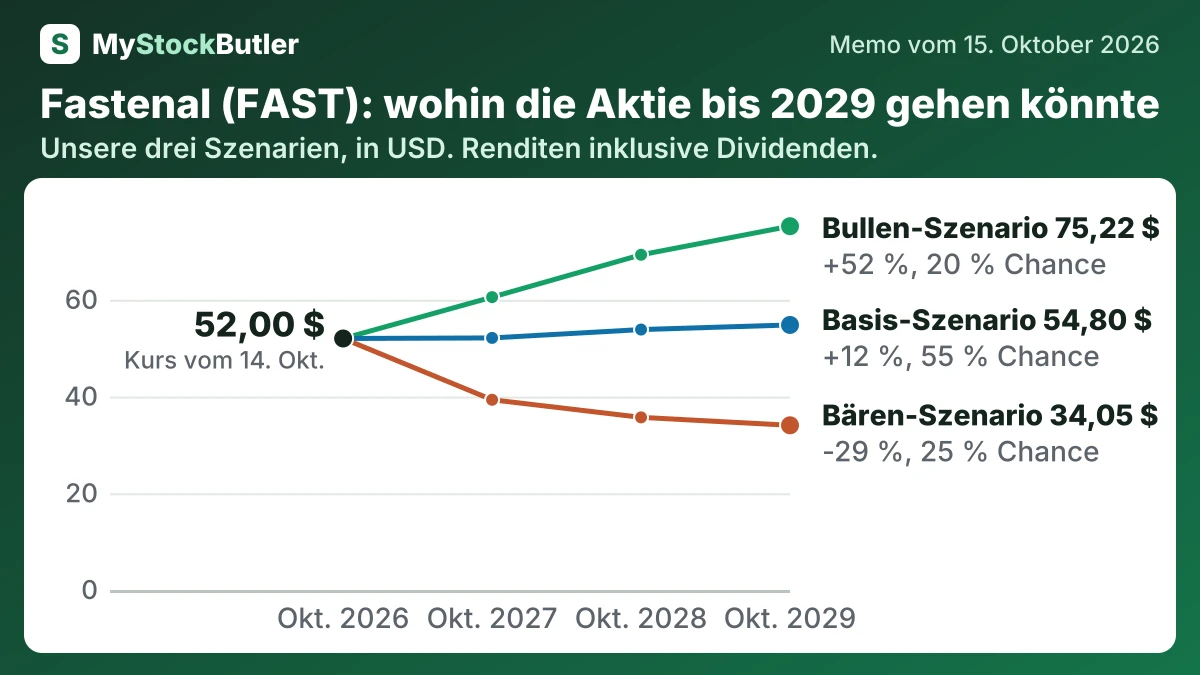
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bären-Szenario | 25 % | 39,33 (-22 %) | 35,69 (-27 %) | 34,05 (-29 %) |
| Basis-Szenario | 55 % | 52,12 (+2 %) | 53,85 (+8 %) | 54,80 (+12 %) |
| Bullen-Szenario | 20 % | 60,55 (+19 %) | 69,31 (+38 %) | 75,22 (+52 %) |
| Gewichtet | 100 % | 50,61 (-1 %) | 52,40 (+5 %) | 53,70 (+10 %) |
Was das bedeutet. Die gewichtete Zeile zeigt den geschätzten Durchschnittswert, wobei das Basis-Szenario stärker gewichtet wird, weil es als wahrscheinlicher gilt.
Was muss für Fastenal gut laufen, und was könnte schiefgehen?
Der Gewinn im Basis-Szenario steigt von 1,616 Milliarden USD auf 1,765 Milliarden USD. Im dritten Jahr erreicht er 1,905 Milliarden USD. Darin spiegeln sich das Wachstum bei Vertragskunden, die höhere Produktivität an größeren Standorten und operative Hebelwirkung wider, während die Margen nahe den jüngsten normalisierten Niveaus bleiben. Im Bären-Szenario liegen die Gewinne zunächst bei 1,411 Milliarden USD und danach bei 1,414 Milliarden USD. Sie erreichen 1,450 Milliarden USD, da eine schwächere Nachfrage aus dem verarbeitenden Gewerbe, ein ungünstigerer Kundenmix und der Druck von Preisen und Kosten die Margen belasten. Das Bullen-Szenario beginnt bei 1,652 Milliarden USD und erreicht 1,889 Milliarden USD. Es endet nur dann bei 2,150 Milliarden USD, wenn sich Installationen, Kapazität und Zahlungseingänge allesamt verbessern.
Wie viel Cash erwirtschaftet Fastenal wirklich?
Die Investitionsausgaben beliefen sich auf 245,3 Millionen USD, sodass ein freier Cashflow von 1,0506 Milliarden USD verblieb. Die aktienbasierte Vergütung beanspruchte weitere 8,4 Millionen USD. Auf dieser Grundlage belief sich der „reale freie Cashflow“ auf 1,0422 Milliarden USD, weil an Mitarbeiter ausgegebene Aktien die Aktionäre weiterhin verwässern.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus laufender Geschäftstätigkeit | 1.295,9 | 1.173,3 | 1.432,7 | 941,0 | 770,1 |
| − Investitionsausgaben | 245,3 | 226,5 | 172,8 | 173,8 | 156,6 |
| = Freier Cashflow | 1.050,6 | 946,8 | 1.259,9 | 767,2 | 613,5 |
| − Aktienbasierte Vergütung | 8,4 | 8,0 | 7,3 | 7,2 | 5,6 |
| = Realer freier Cashflow | 1.042,2 | 938,8 | 1.252,6 | 760,0 | 607,9 |
Was das bedeutet. Der freie Cashflow des Unternehmens liegt über unserem Wert, weil das Unternehmen 14,2 Millionen USD an Barausgaben nicht berücksichtigt, die wir einbeziehen. Dadurch wirkt sein Ergebnis besser.
Was zahlt ein Anleger heute für Fastenal?
| Heute (15. Okt. 2026) | |
|---|---|
| Aktienkurs | 52,00 |
| Kurs-Gewinn-Verhältnis, vergangene 12 Monate (berechnet) | 41,9x |
| KGV, kommende 12 Monate (berechnet) | 37,0x |
| Rendite des freien Cashflows (berechnet) | 1,8 % |
| Rendite des realen freien Cashflows (berechnet) | 1,7 % |
Was das bedeutet. Der Unternehmenswert liegt geringfügig unter dem Börsenwert, weil das Unternehmen mehr liquide Mittel und kurzfristige Anlagen als Schulden hat.