CSX Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Im Oktober 2027 liegt der gewichtete Kurs bei 53,80 US-Dollar und steigt im Oktober 2029 auf 63,79 US-Dollar. Das Aufwärtspotenzial von CSX hängt davon ab, dass sich die Erholung des Service und der Projektverkehr in eine nachhaltige Cash-Generierung verwandeln.
Wo könnte die CSX-Aktie 2029 stehen?
Zum ersten Prognosezeitpunkt, im Oktober 2027, liegt der gewichtete Kurs bei 53,80 US-Dollar. Einschließlich Dividenden entspricht das einer Rendite von 12 %. Zum letzten Prognosezeitpunkt, im Oktober 2029, liegt der gewichtete Kurs bei 63,79 US-Dollar. Einschließlich Dividenden entspricht das einer Rendite von 36 %. Die Prognose weist dem Bären-Szenario eine Wahrscheinlichkeit von 25 % zu. Das Basisszenario erhält 55 % und das Bullen-Szenario 20 %.
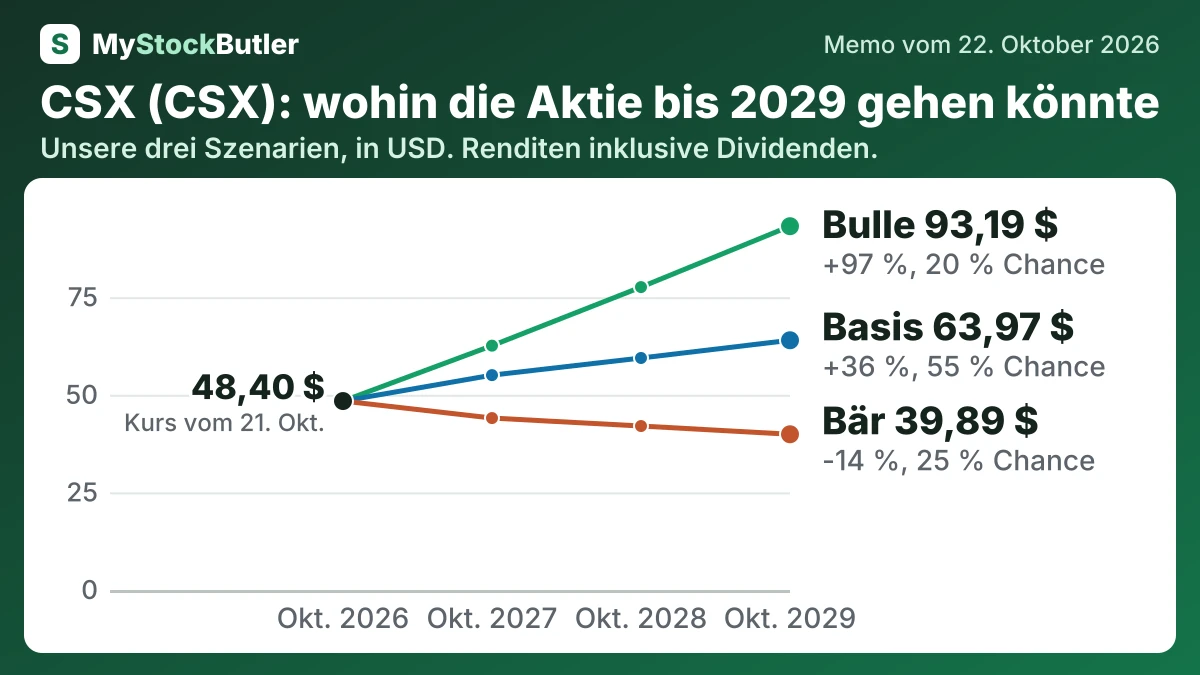
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 25 % | 44,04 (-8 %) | 42,00 (-11 %) | 39,89 (-14 %) |
| Basis | 55 % | 55,04 (+15 %) | 59,43 (+25 %) | 63,97 (+36 %) |
| Bulle | 20 % | 62,59 (+30 %) | 77,59 (+63 %) | 93,19 (+97 %) |
| Gewichtet | 100 % | 53,80 (+12 %) | 58,71 (+24 %) | 63,79 (+36 %) |
Was das bedeutet. Die gewichtete Zeile ist der wahrscheinlichkeitsbasierte Durchschnitt des Bären-, Basis- und Bullen-Szenarios und keine eigenständige Prognose.
Was muss bei CSX gut oder schlecht laufen?
Das Bären-Szenario setzt voraus, dass schwacher Kohle- und Industrieverkehr mit knappen Personalressourcen, langen Standzeiten an Terminals und einer schlechten Fahrplanleistung zusammentrifft. Das EBITDA sinkt, Aktienrückkäufe verlangsamen sich und das Bewertungsmultiple schrumpft. Die Aktie erreicht im Oktober 2027 44,04 US-Dollar und im Oktober 2029 39,89 US-Dollar. Die Prognose weist diesem Verlauf eine Wahrscheinlichkeit von 25 % zu, weil die Fixkosten und der zyklische Frachtverkehr eine Verschlechterung plausibel machen, auch wenn die jüngste Verbesserung des Cashflows die Wahrscheinlichkeit eines schweren Einbruchs verringert.
Das Bullen-Szenario setzt voraus, dass Projekte und die Kapazität von Howard Street schnell hochgefahren werden, der Service Fracht vom Lkw gewinnt und die Preise schneller steigen als die Kosten. Das EBITDA erreicht 9,5 Milliarden US-Dollar, das Multiple steigt auf das 18-Fache und schnellere Rückkäufe verringern die Zahl der ausstehenden Aktien. Die Aktie erreicht zunächst 62,59 US-Dollar und zuletzt 93,19 US-Dollar. Die Wahrscheinlichkeit beträgt 20 %, weil mehrere von der Umsetzung abhängige Entwicklungen gleichzeitig eintreten müssen.
Wie viel Cash erwirtschaftet CSX tatsächlich?
Im Jahr 2025 erwirtschaftete CSX 4.613 Millionen US-Dollar aus dem operativen Geschäft und gab 2.902 Millionen US-Dollar für Sachanlagen aus, sodass 1.711 Millionen US-Dollar freier Cashflow verblieben. Nach Abzug von 54 Millionen US-Dollar aktienbasierter Vergütung ergibt sich ein analytischer Wert des „realen freien Cashflows“ von 1.657 Millionen US-Dollar. Aktienbasierte Vergütung ist keine aktuelle Cash-Ausgabe, verschafft Mitarbeitern jedoch einen wirtschaftlichen Anspruch, den letztlich die Aktionäre tragen.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus dem operativen Geschäft | 4.613 | 5.247 | 5.514 | 5.526 | 5.099 |
| − Investitionsausgaben | 2.902 | 2.529 | 2.257 | 2.113 | 1.791 |
| = Freier Cashflow | 1.711 | 2.718 | 3.257 | 3.413 | 3.308 |
| − Aktienbasierte Vergütung | 54 | 40 | 60 | 74 | 107 |
| = Realer freier Cashflow | 1.657 | 2.678 | 3.197 | 3.339 | 3.201 |
Was bezahlt ein Anleger heute für CSX?
| Heute (22. Okt. 2026) | |
|---|---|
| Aktienkurs | 48,40 |
| KGV, letzte 12 Monate (berechnet) | 25,1x |
| KGV, nächste 12 Monate (berechnet) | 21,1x |
| Rendite des freien Cashflows (berechnet) | 1,9 % |
| Reale Free-Cashflow-Rendite (berechnet) | 1,8 % |
Was das bedeutet. Der Unternehmenswert ist höher als der Börsenwert, weil er die Schulden des Unternehmens abzüglich seiner liquiden Mittel einbezieht und damit zeigt, was der Kauf des gesamten Geschäfts kosten würde.