Brown & Brown Quartalszahlen am 25. Januar 2027
Laut der Analyse von MyStockButler vom Oktober 2026: Die nächsten Ergebnisse von Brown & Brown werden am 25. Januar 2027 erwartet. Entscheidend ist, ob aus den versprochenen Einsparungen tatsächlich Cashflow wird.
Welche Prognose hat Brown & Brown für die Accession-Synergien abgegeben?
Die Aktualisierung vom 27. Oktober 2026 beziffert die geschätzten EBITDAC-Synergien für 2026 auf 50 Millionen US-Dollar und die jährliche Einsparungsrate bis Ende 2028 auf 175 Millionen US-Dollar. EBITDAC steht für das Ergebnis vor Zinsen, Steuern, Abschreibungen, Amortisation und Veränderungen der geschätzten Earn-out-Verpflichtungen aus Akquisitionen. Dabei handelt es sich um operative Einsparungen, nicht um Cash, den das Unternehmen erhält. Steuern, zeitliche Verschiebungen, Reinvestitionen und Schuldentilgungen bedeuten, dass den Aktionären daraus kein gleich hoher Betrag zur Verfügung stehen wird.
Die Amortisation ist ein separater Bilanzierungsaufwand. Sie verteilt den Kaufpreis erworbener Kundenbeziehungen auf die Jahre, in denen diese voraussichtlich Umsatz generieren, und mindert dadurch das ausgewiesene Ergebnis, ohne eine weitere Zahlung zu erfordern. Brown & Brown schätzt die Amortisation für 2026 auf 450 Millionen US-Dollar und für 2027 auf 431 Millionen US-Dollar.
| Prognosezeitraum | Untergrenze | Obergrenze | Datum der Prognose | |
|---|---|---|---|---|
| Geschätzte EBITDAC-Synergien | Gesamtjahr 2026 | 50 | 50 | 26. Okt. 2026 |
| Amortisationsaufwand für amortisierbare immaterielle Vermögenswerte — 2026 | Jahr bis Dez. 2026 | 450 | 450 | 12. Feb. 2026 |
| Amortisationsaufwand für abschreibungsfähige immaterielle Vermögenswerte — 2027 | Jahr bis Dez. 2027 | 431 | 431 | 12. Feb. 2026 |
Hat Brown & Brown seine früheren Versprechen eingehalten?
Das höhere Ziel hat seinen Preis. Brown & Brown erwartet nun einmalige Integrationskosten von 250 Millionen US-Dollar bis 300 Millionen US-Dollar. Darin enthalten sind unter anderem Abfindungen, Berater, die Migration von Systemen und die Auflösung von Mietverträgen. Nach Angaben des Managements entsprach das erste Jahr von Accession bei Umsatz, bereinigter Marge und bereinigtem Gewinn je Aktie den Erwartungen, während die Finanzsysteme, das Personalwesen, die Vergütung, die Büros und die Großhandelsaktivitäten wichtige Integrationsmeilensteine erreichten.
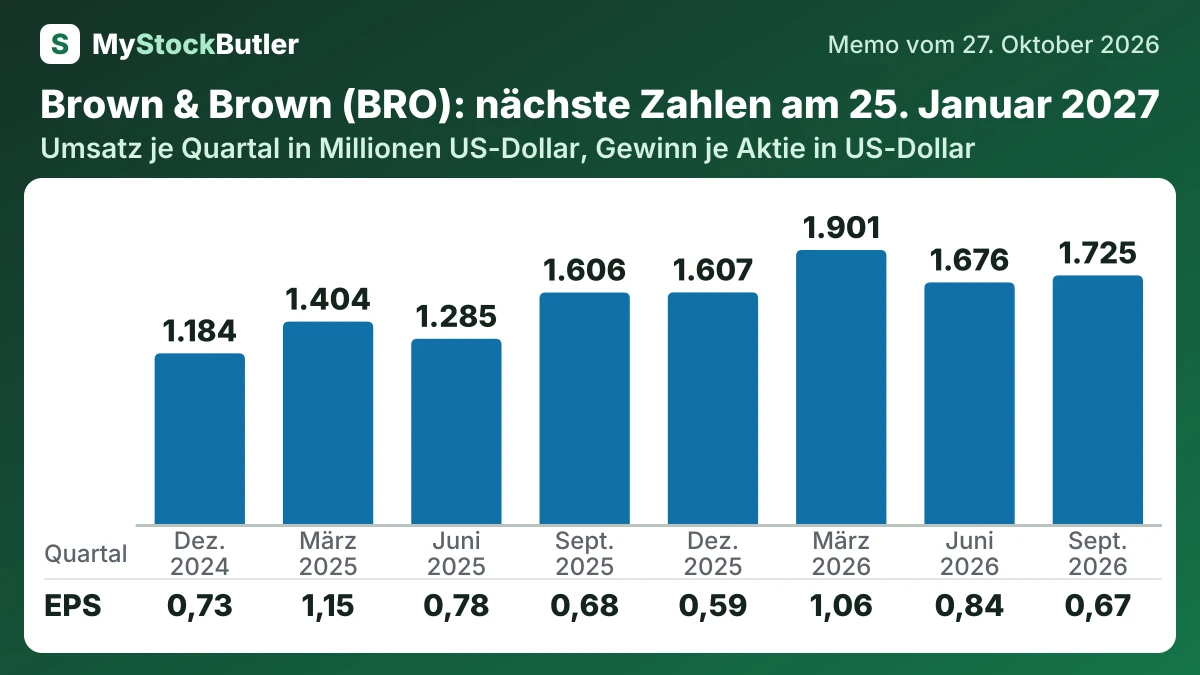
Was zeigen die vergangenen acht Quartale von Brown & Brown?
| Sep. 2026 | Jun. 2026 | März 2026 | Dez. 2025 | Sep. 2025 | Jun. 2025 | März 2025 | Dez. 2024 | |
|---|---|---|---|---|---|---|---|---|
| Umsatz | 1.725 | 1.676 | 1.901 | 1.607 | 1.606 | 1.285 | 1.404 | 1.184 |
| Betriebsergebnis | 420 | 483 | 632 | 421 | 411 | 362 | 473 | 321 |
| Nettogewinn | 240 | 288 | 426 | 264 | 227 | 231 | 331 | 210 |
| Verwässertes Ergebnis je Aktie | 0,67 | 0,84 | 1,06 | 0,59 | 0,68 | 0,78 | 1,15 | 0,73 |
Worauf sollten Anleger bei den nächsten Ergebnissen von Brown & Brown achten?
Bei den Ergebnissen für das Gesamtjahr 2026 sollten Anleger die erzielten Synergien mit dem Ziel vergleichen und fragen, wie viel Integrationsarbeit noch verbleibt. Im Jahr 2027 sollten sie neben der Kundenbindung auf niedrigere wiederkehrende Kosten und eine stärkere Cash-Generierung achten. Dass Integrationskosten aus dem bereinigten Ergebnis herausgerechnet werden, beweist nicht, dass sich die Integration selbst finanziert hat.
Jeder Quartalsvergleich sollte außerdem zeigen, ob das zusammengeführte Unternehmen ohne einen weiteren großen Zukauf wachsen kann. Versicherungspreise sind entscheidend: Die Preise für Katastrophen- und Sachversicherungen sanken im dritten Quartal 2026 im Jahresvergleich um 13 %. Eine Abschwächung kann auf die Marktpreise und nicht auf schwache Verkäufe zurückzuführen sein. Deshalb sollte das organische Wachstum zusammen mit Neukundengewinnen und der Kundenbindung betrachtet werden.