Apollo Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Die gewichtete Prognose liegt im Oktober 2029 bei 144,37 US-Dollar, was einer Rendite von +37 % entspricht. Sie hängt vom Gebührenwachstum und den Spread-Erträgen von Athene ab.
Wohin könnten sich Apollos Aktien in den einzelnen Prognosejahren entwickeln?
Die gewichtete Prognose liegt im Oktober 2027 bei 115,91 US-Dollar, was einer Rendite von +7 % entspricht. Im Oktober 2029 liegt sie bei 144,37 US-Dollar, was einer Rendite von +37 % entspricht. Das Bären-Szenario hat eine Wahrscheinlichkeit von 27 %. Das Basisszenario hat eine Wahrscheinlichkeit von 53 %. Das Bullen-Szenario hat eine Wahrscheinlichkeit von 20 %.
Die Prognose setzt Apollos wahrscheinlichkeitsgewichteten Aktienkurs im Oktober 2027 bei 115,91 US-Dollar, im Oktober 2028 bei 129,19 US-Dollar und im Oktober 2029 bei 144,37 US-Dollar an. Gegenüber den heutigen 110,78 US-Dollar entsprechen diese Ergebnisse Gesamtrenditen von 7 %, 21 % und 37 %. Die Spanne über drei Jahre ist groß: von 60,28 US-Dollar im Bären-Szenario bis 248,01 US-Dollar im Bullen-Szenario.
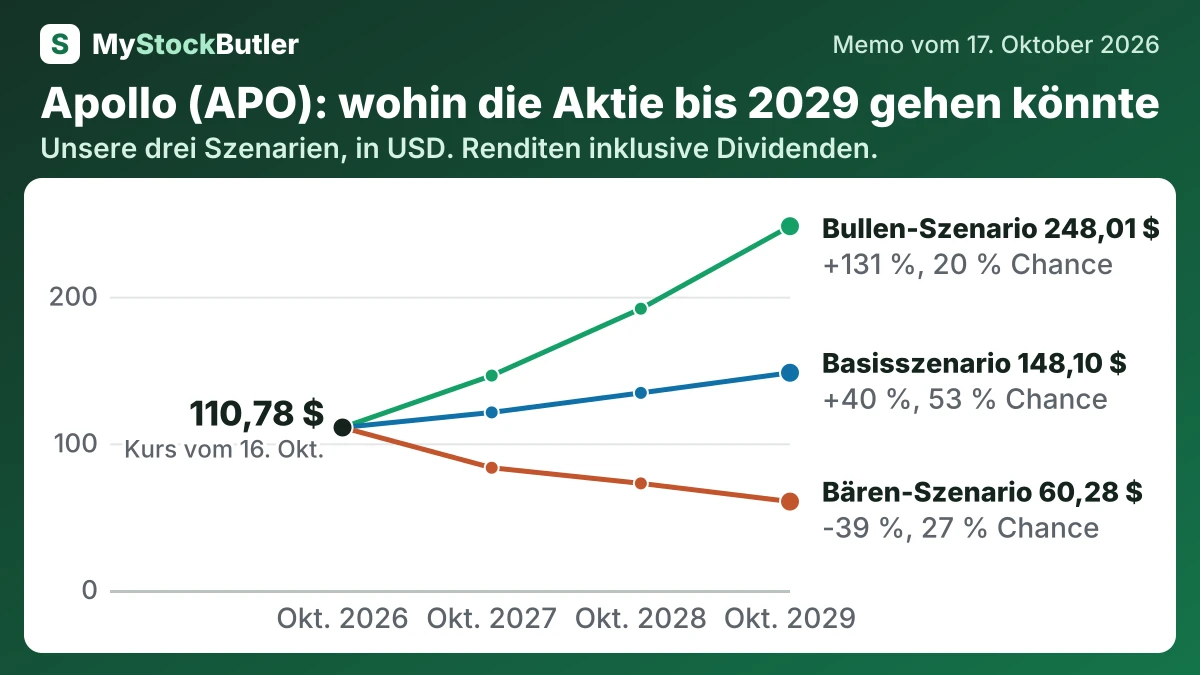
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bären-Szenario | 27 % | 83,33 (-23 %) | 72,67 (-30 %) | 60,28 (-39 %) |
| Basisszenario | 53 % | 121,07 (+11 %) | 134,37 (+26 %) | 148,10 (+40 %) |
| Bullen-Szenario | 20 % | 146,18 (+34 %) | 191,76 (+78 %) | 248,01 (+131 %) |
| Gewichtet | 100 % | 115,91 (+7 %) | 129,19 (+21 %) | 144,37 (+37 %) |
Was muss bei Apollo gut oder schiefgehen?
Im Bären-Szenario fällt der Wert auf 18.000 Millionen US-Dollar, da schwächere Spreads, Kreditausfälle und Bewertungsveränderungen bei Investments die Erträge übersteigen. Im Bullen-Szenario erreicht er 35.000 Millionen US-Dollar, weil eine starke Gebührenumwandlung und günstige Bewertungsveränderungen dazu führen, dass mehr Erträge im Eigenkapital verbleiben. Apollos Ziele von mindestens 20 % FRE-Wachstum und 10 % SRE-Wachstum stützen das Basis- und das Bullen-Szenario, beseitigen jedoch nicht Athenes Sensitivität gegenüber den Märkten.
Wie viel Cash erwirtschaftet Apollo tatsächlich?
Die aktienbasierte Vergütung verdient besondere Beachtung. Sie erfordert möglicherweise keinen aktuellen Cash-Abfluss, überträgt jedoch Aktien an Mitarbeiter oder zwingt Apollo, Cash für den Ausgleich der Verwässerung auszugeben. Ihr Abzug ergibt eine grobere, stärker an den Aktionären orientierte Kennzahl, jedoch weiterhin keine präzise Free-Cashflow-Zahl für das gebührenbasierte Geschäft.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus der laufenden Geschäftstätigkeit | 7.246 | 3.253 | 6.322 | 3.789 | 1.064 |
| − Aktienbasierte Vergütung | 789 | 721 | 1.026 | 540 | 1.181 |
Was das bedeutet. Apollos Cashflow aus der laufenden Geschäftstätigkeit umfasst das Versicherungsgeschäft von Athene und zeigt daher nicht ausschließlich den von Apollos Kerngeschäft erwirtschafteten Cashflow.
Was zahlt ein Anleger heute für Apollo?
Ein nachlaufendes KGV verwendet die Gewinne der vergangenen zwölf Monate; ein erwartetes KGV basiert auf einer Schätzung für die kommenden zwölf Monate. Die große Lücke zwischen beiden bei Apollo zeigt, dass Anleger mit einer deutlichen Erholung der Gewinne rechnen. Die ausgewiesenen GAAP-Gewinne, das Standardmaß der Rechnungslegung, waren ungewöhnlich schwankungsanfällig: Apollo meldete im ersten Quartal 2026 einen den Stammaktionären zurechenbaren Verlust von 1,93 Milliarden US-Dollar, gefolgt von einem GAAP-Nettogewinn von 1,336 Milliarden US-Dollar im zweiten Quartal. Bewertungsveränderungen bei Investments, die Versicherungsbilanzierung und ein Steueraufwand von 1,7 Milliarden US-Dollar trugen zu diesem Ausschlag bei. Das erwartete Multiple ist daher eine Wette auf eine Erholung und kein Beleg dafür, dass sie eintreten wird.
| Heute (17. Oktober 2026) | |
|---|---|
| Aktienkurs | 110,78 |
| Marktwert (berechnet) | 65.420,371 |
| Unternehmenswert (berechnet) | 66.628,371 |
| KGV, letzte 12 Monate (berechnet) | 40,6x |
| KGV, nächste 12 Monate (berechnet) | 12,8x |
Was das bedeutet. Der Unternehmenswert lässt Athenes Cash und Schulden unberücksichtigt, während die Umsatzkennzahl Athene einschließt. Dieser Vergleich deckt daher nicht exakt dasselbe Geschäft ab.