AES Aktie Dividende: Historie und Rendite — Oktober 2026
Laut der Analyse von MyStockButler vom Oktober 2026: AES gab im Oktober 0,17595 US-Dollar je Aktie bekannt, zahlbar im November. Der operative Cashflow von AES deckte 2025 die Investitionsausgaben nicht, sodass der freie Cashflow negativ war.
Wie viel zahlt AES an Dividenden?
Ein Anleger, der zum Angebotspreis kauft und bei Vollzug denselben Betrag erhält, erzielt aus der Transaktion selbst keinen Kursgewinn. Dividenden sind davon getrennt: AES erklärte im Oktober eine Dividende von 0,17595 US-Dollar je Aktie, zahlbar im November, doch ein Anleger, der nur bis zum Vollzug hält, erhält nur die Dividenden, auf die er Anspruch hat. Der späteste Vollzugstermin des Fusionsvertrags ist der 1. Juni 2027, vorbehaltlich bestimmter Verlängerungen.
| 2025 | 2024 | |
|---|---|---|
| Verwässertes Ergebnis je Aktie | 1,31 | |
| Freier Cashflow je Aktie | -2,27 | |
| − Gezahlte Dividenden je Aktie | 0,70 | |
| − Aktienrückkäufe je Aktie | 0,00 |
Was das bedeutet. Der eigene freie Cashflow je Aktie des Unternehmens ist positiv, weil er nur den beim Mutterunternehmen verbleibenden Cashflow berücksichtigt und die Ausgaben der Tochtergesellschaften ausklammert; unsere Berechnung berücksichtigt diese Ausgaben und ist negativ.
Deckt der Cashflow von AES die Dividende?
Der operative Cashflow deckte 2025 die Investitionsausgaben nicht, daher war der freie Cashflow negativ. Das kann rational sein, wenn die Ausgaben dem Bau von Anlagen dienen, die voraussichtlich jahrzehntelang Erträge erwirtschaften. Bedenklicher wird es, wenn Instandhaltungsaufwendungen, Umweltverpflichtungen und Expansion miteinander vermischt werden, weil die Abschlüsse keine vollständige absolute Zahl für die Instandhaltung ausweisen.
Der freie Cashflow des Mutterunternehmens zieht bereits bestimmte Zinsaufwendungen und Gemeinkosten des Mutterunternehmens ab, während auf Stammaktien entfallende Dividenden 2025 rund 501 Millionen US-Dollar beanspruchten. Der verbleibende Cashflow muss mit Schuldentilgung, Investitionen und Eigenkapitalbeiträgen konkurrieren. Ein Eigenkapitalbedarf von ungefähr 2 Milliarden US-Dollar für 2026–2030 macht die Finanzierungsfrage zentral: Kann AES seine Pipeline abschließen, ohne auf verzögerte Anlagenverkäufe oder höher als erwartete operative Zahlungseingänge angewiesen zu sein?
| 2025 | 2024 | |
|---|---|---|
| Freier Cashflow | -1.623 | |
| − Gezahlte Dividenden | 501 | |
| − Aktienrückkäufe | 0 | |
| = Mehr ausgeschüttet als der freie Cashflow | 3.036 | |
| An die Aktionäre gezahlt | 501 | |
| Ausgeschüttet, % des freien Cashflows | nicht aussagekräftig |
Was das bedeutet. Das Unternehmen zahlte den Aktionären Cash, obwohl sein Geschäft mehr Cash verbrauchte, als es generierte; daher musste es Ersparnisse einsetzen oder Geld aufnehmen.
Was könnte die Dividende von AES verändern?
Die Liquidität zeigt, warum die Ressourcen des Konzerns nicht als Dividendenbudget des Mutterunternehmens behandelt werden können. Am 30. Juni lagen von den 1,8 Milliarden US-Dollar an uneingeschränkt verfügbaren Barmitteln von AES nur 43 Millionen US-Dollar beim Mutterunternehmen und bei qualifizierten Holdinggesellschaften. AES hat erklärt, dass eigenständiges Wachstum eine Kürzung oder Abschaffung der Dividende, die Ausgabe umfangreichen neuen Eigenkapitals oder beides erfordern könnte.
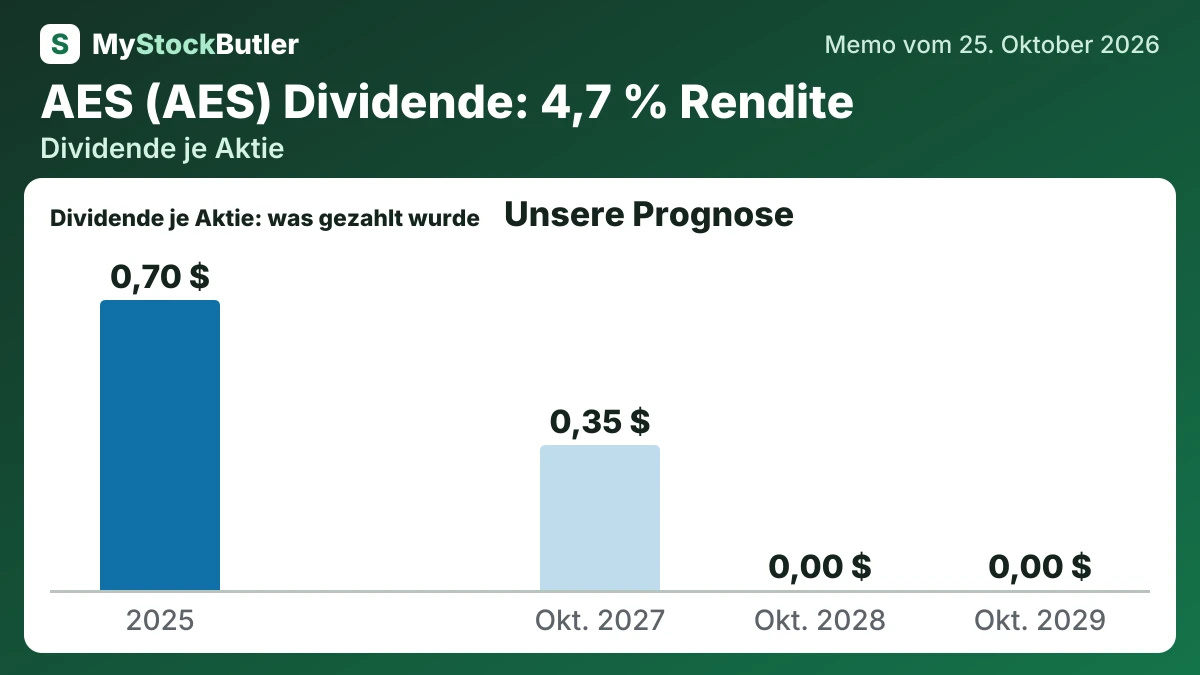
Das Basis- und das Bären-Szenario zahlen im Oktober 2027 0,35 US-Dollar je Aktie und danach nichts. Das Basisszenario unterstellt vor dem Vollzug nur zwei vierteljährliche Zahlungen, während das Bären-Szenario eine Kürzung um 50 % gegenüber der zuletzt annualisierten Rate annimmt. Das Bullen-Szenario zahlt 2027 und 2028 jeweils 0,70 US-Dollar und 2029 dann 0,75 US-Dollar; dafür müsste die Transaktion scheitern und die Cash-Generierung sich verbessern.
| Oktober 2027 | Oktober 2028 | Oktober 2029 | |
|---|---|---|---|
| EBITDA | 3.400 (3.100 / 3.600) | 3.550 (3.000 / 3.900) | 3.700 (3.100 / 4.250) |
| Aktien (Millionen) | 713 (742 / 713) | 713 (774 / 713) | 713 (802 / 713) |
| Dividenden je Aktie | 0,35 (0,35 / 0,70) | 0,00 (0,00 / 0,70) | 0,00 (0,00 / 0,75) |
| Nettoverschuldung | 32.264 (33.564 / 30.764) | 33.764 (35.564 / 30.664) | 34.964 (37.564 / 30.564) |