AES Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Die gewichtete Prognose für AES liegt im Oktober 2027 bei 11,61 US-Dollar. Sie hängt vor allem vom Abschluss der Übernahme gegen Barzahlung ab.
Wo könnten die AES-Aktien im Oktober 2029 stehen?
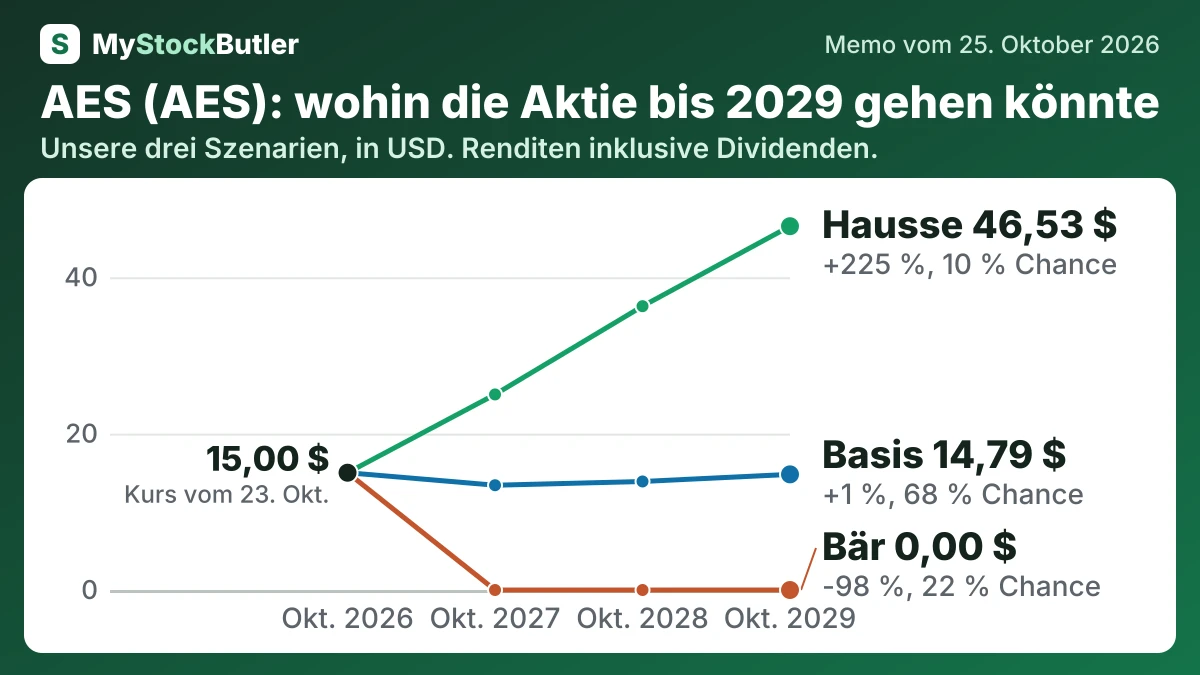
Das Management strebt weiterhin ein annualisiertes Wachstum des bereinigten EBITDA von 5,0 %–7,0 % bis 2027 an. Beim bereinigten Gewinn je Aktie strebt es bis 2027 ein Wachstum von 7,0 %–9,0 % an, gemessen an der Prognosebasis von 2023. Auf das Bärenszenario entfällt eine Wahrscheinlichkeit von 22 %; auf das Basisszenario entfallen 68 %. Das Hausseszenario hat eine Wahrscheinlichkeit von 10 %.
Der wahrscheinlichkeitsgewichtete Kurs liegt im Oktober 2027 bei 11,61 US-Dollar, einschließlich Dividenden ein Verlust von 20 %. Im Oktober 2028 liegt er bei 13,07 US-Dollar, einschließlich Dividenden ein Verlust von 10 %. Im Oktober 2029 erreicht er 14,71 US-Dollar, einschließlich Dividenden ein Gewinn von 2 %. Die vollständige Spanne für 2029 reicht im Bärenszenario von 0,00 US-Dollar bis zu 46,53 US-Dollar im Hausseszenario, gegenüber aktuell 15,00 US-Dollar.
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 22 % | 0,00 (-98 %) | 0,00 (-98 %) | 0,00 (-98 %) |
| Basis | 68 % | 13,40 (-8 %) | 13,88 (-5 %) | 14,79 (+1 %) |
| Hausse | 10 % | 25,01 (+71 %) | 36,30 (+151 %) | 46,53 (+225 %) |
| Gewichtet | 100 % | 11,61 (-20 %) | 13,07 (-10 %) | 14,71 (+2 %) |
Was das bedeutet. Die gewichtete Zeile ist der wahrscheinlichkeitsbasierte Durchschnitt aller drei Szenarien, nicht der im wahrscheinlichsten Basisszenario erwartete Kurs.
Was muss bei AES gut laufen, und was könnte schiefgehen?
Das Basisszenario verwendet im Oktober 2027 3.400 Millionen US-Dollar und im Oktober 2028 3.550 Millionen US-Dollar. Im Oktober 2029 erreicht es 3.700 Millionen US-Dollar. Das entspricht einem moderaten Wachstum, da günstige Spot- und Derivateffekte nachlassen könnten, während der Auftragsbestand von 12,0 GW, darunter 5,7 GW im Bau, erst dann zum Gewinn beitragen dürfte, wenn die Projekte in Betrieb gehen. Im Bärenszenario fällt der Wert auf 3.100 Millionen US-Dollar und anschließend auf 3.000 Millionen US-Dollar, bevor er sich auf 3.100 Millionen US-Dollar erholt, da Verzögerungen und eine Normalisierung dominieren. Im Hausseszenario erreicht er 3.600 Millionen US-Dollar, dann 3.900 Millionen US-Dollar und schließlich 4.250 Millionen US-Dollar, wenn Projekte und Investitionen der Versorger schnell umgesetzt werden. Das ältere Wachstumsziel des Managements stützt die Richtung, ist aber keine aktuelle Prognose für einzelne Zeiträume.
Das Bärenszenario setzt voraus, dass die Übernahme scheitert oder über ihren letztmöglichen Termin hinaus verzögert wird, wodurch der Kursanker von 15 US-Dollar entfällt. AES sieht sich dann negativem freien Cashflow, begrenzten Barmitteln auf Ebene der Muttergesellschaft und hohen Investitionen gegenüber, während Verwässerung und ein niedrigeres Bewertungsmultiple das Wachstum der Stromnachfrage überwiegen. Der Kurs liegt im Oktober 2027 bei 0,00 US-Dollar und bleibt im Oktober 2029 bei 0,00 US-Dollar. Die Wahrscheinlichkeit beträgt 22 %: Das Finanzierungsrisiko ist real, doch angesichts des Auftragsbestands und der regulierten Erträge ist das Ergebnis ungewöhnlich schwerwiegend.
| Oktober 2027 | Oktober 2028 | Oktober 2029 | |
|---|---|---|---|
| EBITDA | 3.400 (3.100 / 3.600) | 3.550 (3.000 / 3.900) | 3.700 (3.100 / 4.250) |
| Aktien (Millionen) | 713 (742 / 713) | 713 (774 / 713) | 713 (802 / 713) |
| Dividenden je Aktie | 0,35 (0,35 / 0,70) | 0,00 (0,00 / 0,70) | 0,00 (0,00 / 0,75) |
| Verhältnis Unternehmenswert zu EBITDA | 12,30 (9,50 / 13,50) | 12,30 (8,50 / 14,50) | 12,30 (9,00 / 15,00) |
| Nettoverschuldung | 32.264 (33.564 / 30.764) | 33.764 (35.564 / 30.664) | 34.964 (37.564 / 30.564) |
Wie viel Cash erwirtschaftet AES wirklich?
Der Umsatz blieb in etwa stabil, während der reale freie Cashflow – Cashflow aus dem operativen Geschäft abzüglich Investitionsausgaben und aktienbasierter Vergütung – 2025 bei negativen 13,5 % des Umsatzes lag. Die Nettoverschuldung stieg von 27.415 Millionen US-Dollar im Jahr 2024 auf 28.341 Millionen US-Dollar im Jahr 2025. Die Lücke je Aktie betrug in der unternehmenseigenen Berechnung des freien Cashflows 1,71 US-Dollar gegenüber negativen 2,32 US-Dollar beim realen freien Cashflow, ohne Aktienrückkäufe.
| 2025 | |
|---|---|
| Cashflow aus dem operativen Geschäft | 4.306 |
| − Investitionsausgaben | 5.929 |
| = Freier Cashflow | -1.623 |
| − Aktienbasierte Vergütung | 34 |
| = Realer freier Cashflow | -1.657 |
Was das bedeutet. Der freie Cashflow des Unternehmens ist positiv, weil nur die Barmittel der Muttergesellschaft berücksichtigt werden und Investitionsausgaben der Tochtergesellschaften außen vor bleiben, während unsere Berechnung diese Ausgaben einbezieht.