ADP Quartalszahlen
Laut der Analyse von MyStockButler vom Oktober 2026: Die nächsten Ergebnisse von ADP werden am 28. Oktober 2026 erwartet. Entscheidend ist, ob Kundenaktivität, profitables Wachstum und Effizienz das Jahresversprechen stützen.
Welche Prognose hat ADP für das Geschäftsjahr 2027 abgegeben?
Am 29. Juli 2026 prognostizierte ADP ein Umsatzwachstum von 5,0 %–6,0 % und ein Wachstum des bereinigten verwässerten Gewinns je Aktie von 9,0 %–11,0 %. Der bereinigte verwässerte Gewinn je Aktie bezeichnet den Gewinn je Aktie nach bestimmten Ausschlüssen und berücksichtigt zugleich potenziell zusätzliche Aktien. ADP erwartet außerdem, dass sich die bereinigte EBIT-Marge um 70–90 Basispunkte ausweitet. Das bedeutet, dass von jedem Dollar Umsatz mehr operativer Gewinn übrig bleibt – Effizienz kann also einen Teil der Arbeit übernehmen, die Neueinstellungen nicht leisten können.
Die Annahmen zur Beschäftigung sind zurückhaltend. Pays per control, ein Maß für das Beschäftigungswachstum innerhalb bestehender Lohnabrechnungskunden, soll lediglich um 0,0 %–1,0 % steigen. Die Buchungen bei Employer Services sollen um 4,0 %–7,0 % wachsen, doch eine Buchung ist zunächst nur eine neue Verpflichtung. Ein Kunde, der eine Software für die Lohnabrechnung bestellt, kann bis zur Installation und Aktivierung des Dienstes durch ADP nur geringe Umsätze generieren. Auch die Kundenbindung dürfte sich um 10–30 Basispunkte verschlechtern, sodass Preise, Neukunden und Effizienz einen größeren Teil der Prognose tragen müssen.
| Zeitraum der Prognose | Untergrenze | Obergrenze | Datum der Veröffentlichung | |
|---|---|---|---|---|
| Umsatzwachstum (%) | Jahr bis Juni 2027 | 5,0 % | 6,0 % | 29. Juli 2026 |
| Ausweitung der bereinigten EBIT-Marge (Basispunkte) | Jahr bis Juni 2027 | 70 | 90 | 29. Juli 2026 |
| Wachstum des bereinigten verwässerten Gewinns je Aktie (%) | Jahr bis Juni 2027 | 9,0 % | 11,0 % | 29. Juli 2026 |
| Wachstum der Buchungen von Neukundengeschäft bei Employer Services (%) | Jahr bis Juni 2027 | 4,0 % | 7,0 % | 29. Juli 2026 |
| Anstieg der Pays per control in den USA (%) | Jahr bis Juni 2027 | 0,0 % | 1,0 % | 29. Juli 2026 |
| Umsatz von PEO Services ohne durchgereichte Leistungen ohne Marge, Wachstum (%) | Jahr bis Juni 2027 | 3,0 % | 5,0 % | 29. Juli 2026 |
Hat ADP seine früheren Versprechen eingehalten?
Die öffentliche Prognose des Managements bietet einen weiteren Prüfstein. Für das Geschäftsjahr 2026 stellte es ein Umsatzwachstum von 5 %–6 % in Aussicht. Beim bereinigten Gewinn je Aktie prognostizierte es ein Wachstum von 8 %–10 %. Tatsächlich erzielte das Unternehmen ein Umsatzwachstum von 7 % und ein Wachstum des bereinigten Gewinns je Aktie von 11 %. Diese Ergebnisse stützen die Einschätzung, dass das Unternehmen seine Ziele zuverlässig erreicht, auch wenn die Prognose und die interne Bonus-Scorecard unterschiedliche Definitionen verwenden.
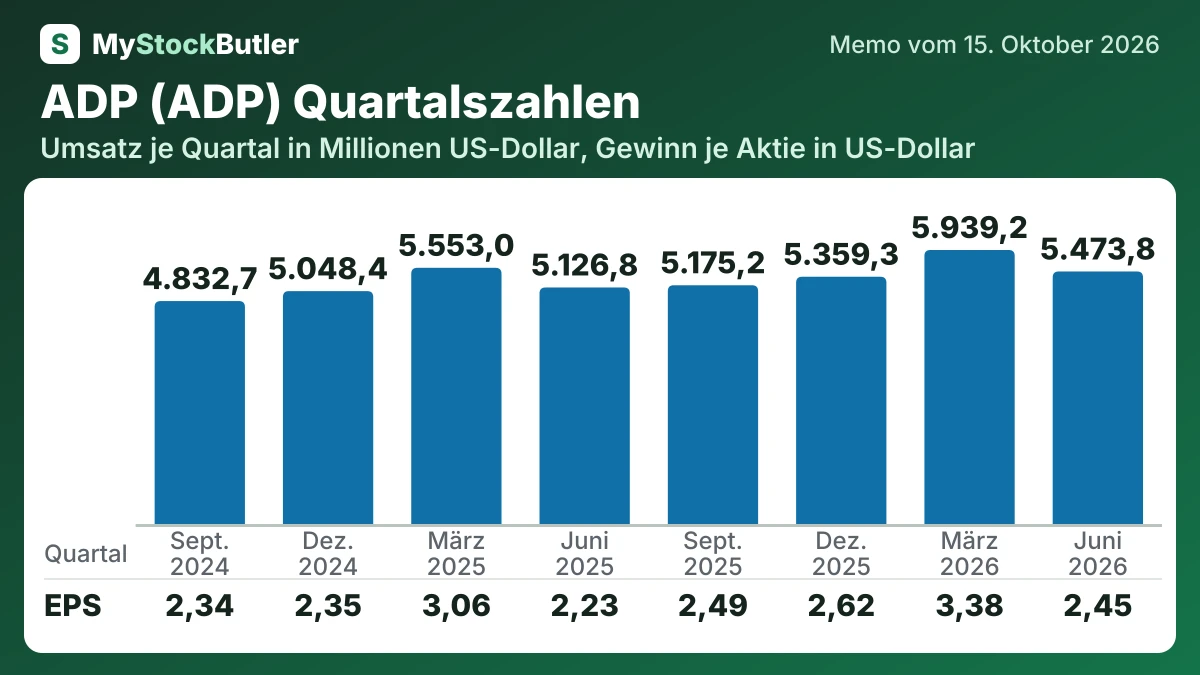
Wie fielen die Ergebnisse von ADP in den vergangenen acht Quartalen aus?
Das Quartal bis Juni 2026 zeigte ein anhaltendes Wachstum, doch Gewinn und Cashflow legten weniger komfortabel zu.
| Juni 2026 | März 2026 | Dez. 2025 | Sept. 2025 | Juni 2025 | März 2025 | Dez. 2024 | Sept. 2024 | |
|---|---|---|---|---|---|---|---|---|
| Umsatz | 5.473,8 | 5.939,2 | 5.359,3 | 5.175,2 | 5.126,8 | 5.553,0 | 5.048,4 | 4.832,7 |
| Betriebsergebnis | 1.259,0 | 1.785,5 | 1.401,5 | 1.332,8 | 1.206,7 | 1.633,0 | 1.299,8 | 1.272,3 |
| Nettogewinn | 978,6 | 1.359,8 | 1.062,0 | 1.013,0 | 910,6 | 1.249,5 | 963,2 | 956,3 |
| Gewinn je Aktie, verwässert | 2,45 | 3,38 | 2,62 | 2,49 | 2,23 | 3,06 | 2,35 | 2,34 |
| Cashflow aus laufender Geschäftstätigkeit | 1.428,0 | 2.238,0 | 1.132,9 | 642,3 | 1.439,2 | 1.525,8 | 1.150,3 | 824,4 |
| = Freier Cashflow | 1.239,1 | 2.044,1 | 991,4 | 501,5 | 1.303,6 | 1.388,3 | 1.016,1 | 684,7 |
Was das bedeutet. Der freie Cashflow ist der Cashflow nach dem Kauf von Sachanlagen und Software und unterscheidet sich daher vom Gewinn.
Worauf sollten Anleger bei der nächsten Veröffentlichung von ADP achten?
Der aufschlussreichste Vergleich wird zwischen Kundenaktivität und Finanzwachstum liegen. Wenn sich der Gewinn verbessert, während die Neueinstellungen verhalten bleiben, könnten Zinserträge aus Kundengeldern, die Effizienz im Servicegeschäft und die Aktienanzahl den Grund dafür liefern. Bei PEO Services sollte der Umsatz ohne durchgereichte Leistungen mit dem Segmentgewinn verglichen werden, denn höhere Leistungskosten können den Umsatz steigern, ohne das zugrunde liegende Servicegeschäft zu verbessern.