Williams-Sonoma Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Die gewichtete Prognose deutet bis Oktober 2029 auf einen Verlust von 4 % einschließlich Dividenden hin. Entscheidend ist, ob Williams-Sonoma proprietäre Produkte nach dem Ende der Zollentlastung in Wachstum zum vollen Preis mit Cash-Generierung umwandeln kann.
Wo könnte die Williams-Sonoma-Aktie im Oktober 2029 stehen?
Die gewichtete Prognose deutet bis Oktober 2029 auf einen Verlust von 4 % einschließlich Dividenden hin. Sie hängt davon ab, dass normale Verkäufe, Margen und Cash-Generierung nach dem Abklingen der Zollvorteile Bestand haben.
Der gewichtete Kurs liegt im Oktober 2027 bei 237,43 US-Dollar, ein Verlust von 5 % einschließlich Dividenden. Im Oktober 2029 beträgt er 233,46 US-Dollar, ein Verlust von 4 % einschließlich Dividenden. Auf das Bären-Szenario entfallen 25 % Wahrscheinlichkeit. Auf das Basis-Szenario entfallen 55 %. Auf das Bullen-Szenario entfallen 20 %. Im Oktober 2029 liegt das Bären-Szenario bei 130,10 US-Dollar, das Basis-Szenario bei 246,71 US-Dollar und das Bullen-Szenario bei 326,20 US-Dollar.
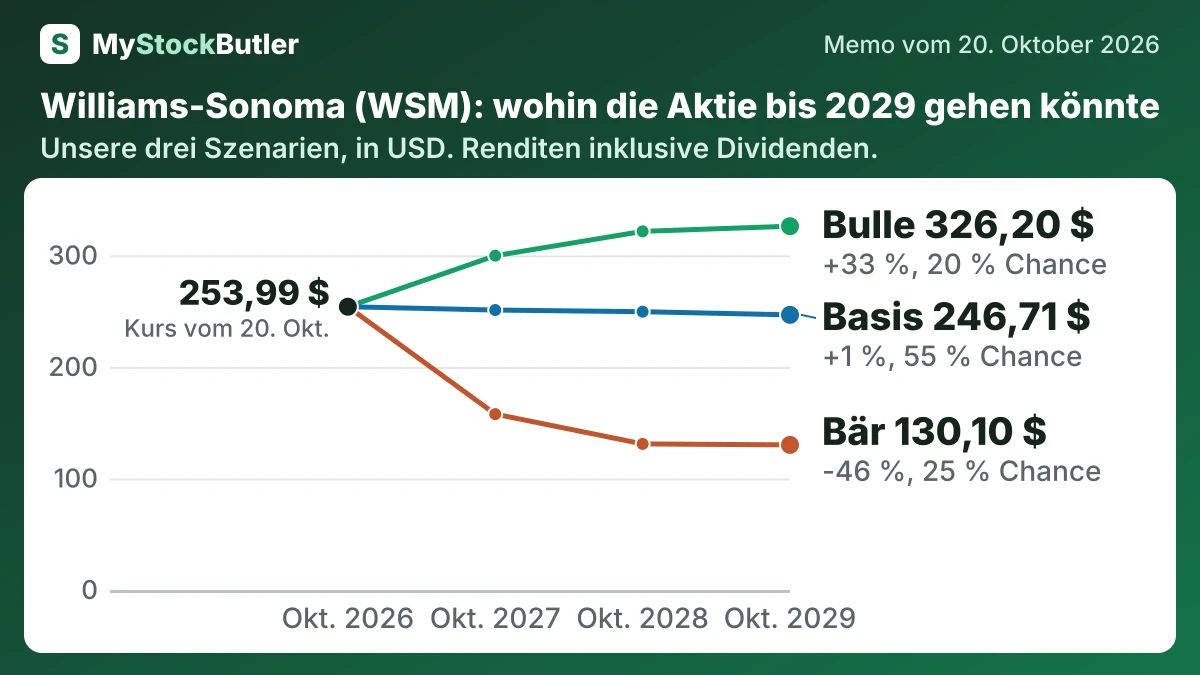
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 25 % | 157,68 (-37 %) | 130,99 (-46 %) | 130,10 (-46 %) |
| Basis | 55 % | 251,01 (+0 %) | 249,53 (+1 %) | 246,71 (+1 %) |
| Bulle | 20 % | 299,74 (+19 %) | 321,58 (+29 %) | 326,20 (+33 %) |
| Gewichtet | 100 % | 237,43 (-5 %) | 234,31 (-5 %) | 233,46 (-4 %) |
Was das bedeutet. Der gewichtete Wert ist der wahrscheinlichkeitsbasierte Durchschnitt der drei Fälle und kann daher unter dem heutigen Kurs liegen, obwohl das Bullen-Szenario höher liegt.
Was muss bei Williams-Sonoma gut laufen – und was könnte schiefgehen?
| Oktober 2027 | Oktober 2028 | Oktober 2029 | |
|---|---|---|---|
| Normaler Betriebsgewinn | 1.479 (1.240 / 1.530) | 1.531 (1.170 / 1.620) | 1.584 (1.240 / 1.702) |
| Aktien (Millionen) | 116 (117 / 115) | 114 (116 / 113) | 112 (114 / 111) |
| Dividende je Aktie | 3,20 (3,04 / 3,36) | 3,52 (2,64 / 3,86) | 3,87 (2,64 / 4,44) |
| Unternehmenswert im Verhältnis zum normalen Betriebsgewinn | 19,00 (14,00 / 22,00) | 18,00 (12,00 / 22,00) | 17,00 (11,00 / 21,00) |
| Nettoverschuldung | -997 (-1.083 / -845) | -923 (-1.135 / -630) | -806 (-1.243 / -370) |
Was das bedeutet. Negative Nettoverschuldung bedeutet, dass das Unternehmen mehr Barmittel als geliehenes Geld hat.
Wie viel Cash erwirtschaftet Williams-Sonoma tatsächlich?
Die Wende fällt moderat aus: Das Umsatzwachstum im Geschäftsjahr 2025 erholte sich auf 1,2 %, während die operative Marge 18,1 % betrug. Der reale freie Cashflow, hier berechnet als freier Cashflow abzüglich aktienbasierter Vergütung, entsprach 12,2 % des Umsatzes, und die Nettoliquidität lag bei 1.019,801 Millionen US-Dollar. Dividenden und Aktienrückkäufe überstiegen den freien Cashflow um 0,93 US-Dollar je Aktie, während die verwässerte Aktienzahl um 3,8 % sank.
| Feb. 2026 | Feb. 2025 | Jan. 2024 | Jan. 2023 | Jan. 2022 | |
|---|---|---|---|---|---|
| Cashflow aus laufender Geschäftstätigkeit | 1.314.889 | 1.360.222 | 1.680.273 | 1.052.822 | 1.371.147 |
| − Investitionsausgaben | 259.438 | 221.567 | 188.458 | 354.117 | 226.517 |
| = Freier Cashflow | 1.055.451 | 1.138.655 | 1.491.815 | 698.705 | 1.144.630 |
| − Aktienbasierte Vergütung | 106.522 | 98.983 | 84.754 | 90.268 | 95.240 |
| = Realer freier Cashflow | 948.929 | 1.039.672 | 1.407.061 | 608.437 | 1.049.390 |
| Realer freier Cashflow, % des Umsatzes | 12,2 % | 13,5 % | 18,2 % | 7,0 % | 12,7 % |
Was das bedeutet. Der reale freie Cashflow fällt niedriger aus, weil die Bezahlung von Mitarbeitern mit Aktien kein Cash verbraucht, ihnen aber einen Teil des Unternehmens überträgt.
Was zahlt ein Anleger heute für die Gewinne und den Cashflow von Williams-Sonoma?
Das Kurs-Gewinn-Verhältnis oder KGV zeigt, wie viel Anleger für jeden Dollar Gewinn zahlen. Ein zukunftsbezogenes KGV verwendet geschätzte künftige Gewinne, während ein nachlaufendes KGV auf ausgewiesenen Gewinnen beruht. Ein angezeigtes nachlaufendes KGV von 0,0x ist daher ein Datenproblem oder ein nicht passender Nenner und kein Hinweis darauf, dass das Unternehmen kostenlos zu haben ist. Das zukunftsbezogene Multiple verlangt von Anlegern weiterhin, Gewinnen zu vertrauen, die noch nicht eingetroffen sind.