Verisign Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Verisigns gewichtete Kursprognose liegt im Oktober 2027 bei 302,60 US-Dollar, im Oktober 2028 bei 315,48 US-Dollar und im Oktober 2029 bei 331,06 US-Dollar. Sie hängt von nachhaltigen Verlängerungen, Preiserhöhungen und Kapitalrückflüssen ab, die die finanzielle Flexibilität bewahren.
Wo könnten Verisigns Aktien in der Prognose stehen?
Die Prognose unterstellt für Verisigns Aktien moderate, wahrscheinlichkeitsgewichtete Kursgewinne, allerdings mit erheblichen Abwärts- und Aufwärtspotenzialen rund um den zentralen Pfad. Der gewichtete Kurs liegt im Oktober 2027 bei 302,60 US-Dollar, einschließlich Dividenden ungefähr unverändert, im Oktober 2028 dann bei 315,48 US-Dollar, was einer Rendite von 6 % entspricht, und im Oktober 2029 bei 331,06 US-Dollar, was einer Rendite von 12 % entspricht.
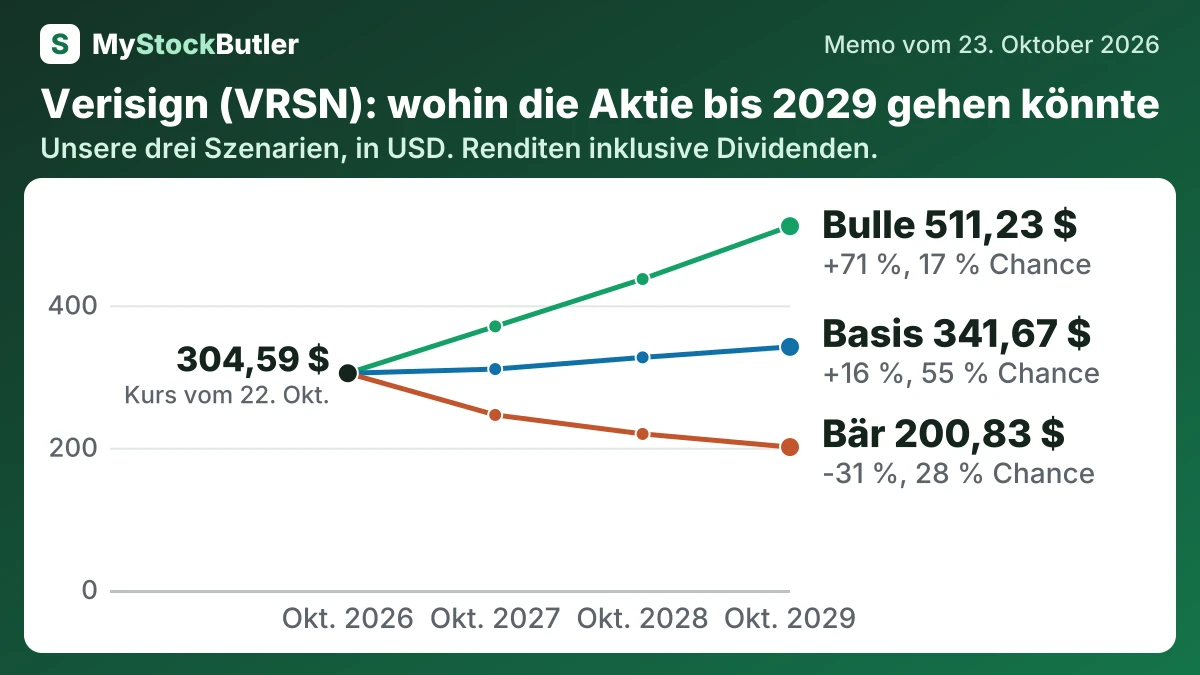
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 28 % | 246,00 (-18 %) | 219,30 (-26 %) | 200,83 (-31 %) |
| Basis | 55 % | 310,45 (+3 %) | 326,89 (+10 %) | 341,67 (+16 %) |
| Bulle | 17 % | 370,41 (+23 %) | 436,98 (+46 %) | 511,23 (+71 %) |
| Gewichtet | 100 % | 302,60 (+0 %) | 315,48 (+6 %) | 331,06 (+12 %) |
Was muss für Verisign gut laufen?
Das Basisszenario unterstellt Umsätze von 1.850 Millionen US-Dollar, 1.960 Millionen US-Dollar und 2.070 Millionen US-Dollar bei Nettomargen von 49 %, 49,2 % und 49,3 %. Es entspricht der Prognose eines Umsatzes von rund 1,8 Milliarden US-Dollar und eines operativen Ergebnisses von 1,2 Milliarden US-Dollar, einer im Jahresvergleich um 6,1 % wachsenden Domainbasis sowie Preiserhöhungen ab Ende 2026. Das Bärenszenario geht davon aus, dass schwächere Verlängerungen die Margen von 48 % auf 46 % drücken, während das Bullenszenario unterstellt, dass nachhaltige Verlängerungen, .web und frühe Informed-Umsätze die Margen von 50 % auf 51 % stützen.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Umsatz | 1.656,6 | 1.557,4 | 1.493,1 | 1.424,9 | 1.327,6 |
| Umsatzwachstum | 6,4 % | 4,3 % | 4,8 % | 7,3 % | 4,9 % |
| Operative Marge | 67,7 % | 67,9 % | 67,0 % | 66,2 % | 65,3 % |
| Tatsächlicher freier Cashflow, % des Umsatzes | 60,3 % | 52,2 % | 50,1 % | 52,3 % | 52,8 % |
| Nettoverschuldung | 1.207,7 | 1.192,4 | 863,8 | 807,5 | 579,9 |
Was das bedeutet. Die operative Marge ist nicht der endgültige Gewinn des Unternehmens, weil Zinsen und Steuern darin nicht berücksichtigt sind.
Wie viel Cash erwirtschaftet Verisign wirklich?
Der operative Cashflow belief sich 2025 auf 1.091,1 Millionen US-Dollar. Die Investitionsausgaben betrugen 22,8 Millionen US-Dollar, sodass ein freier Cashflow von 1.068,3 Millionen US-Dollar verblieb. Das Working Capital setzte 2025 121,5 Millionen US-Dollar an Cash frei, verglichen mit 16,8 Millionen US-Dollar 2024. Dieser Timing-Effekt erklärte mehr als die Hälfte des jährlichen Anstiegs. Ohne ihn bliebe ein Wachstum von rund 10,4 % statt 22,2 %.
Aktienbasierte Vergütung ist ein weiterer wirtschaftlicher Abzug. Die Beschäftigten erhielten 2025 aktienbasierte Vergütungen von 69,7 Millionen US-Dollar. Nach diesem Abzug ergibt sich ein analytischer „realer freier Cashflow“ von 998,6 Millionen US-Dollar, der den an die Beschäftigten übertragenen Wert besser abbildet, obwohl die Zahlung das Bankkonto nicht verlassen hat.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus der Geschäftstätigkeit | 1.091,1 | 902,6 | 853,8 | 831,1 | 807,2 |
| − Investitionsausgaben | 22,8 | 28,1 | 45,8 | 27,4 | 53,0 |
| = Freier Cashflow | 1.068,3 | 874,5 | 808,0 | 803,7 | 754,2 |
| − Aktienbasierte Vergütung | 69,7 | 61,1 | 59,7 | 58,6 | 53,4 |
| = Realer freier Cashflow | 998,6 | 813,4 | 748,3 | 745,1 | 700,8 |
| Realer freier Cashflow, % des Umsatzes | 60,3 % | 52,2 % | 50,1 % | 52,3 % | 52,8 % |
Was das bedeutet. Der freie Cashflow des Unternehmens weicht von unserem nur geringfügig ab, und zwar ausschließlich wegen Rundungen in den veröffentlichten Zahlen, nicht weil das Unternehmen das Geld anders zählt.
Was zahlt ein Investor heute für Verisign?
Das KGV zeigt, wie viel Anleger für jeden US-Dollar Gewinn zahlen. Verisigns historische und erwartete Multiplikatoren liegen nahe beieinander. Das bedeutet, dass der aktuelle Kurs nur ein moderates Gewinnwachstum in naher Zukunft voraussetzt. Der Unternehmenswert addiert Schulden und zieht Cash vom Börsenwert ab und bildet damit die Ansprüche an das operative Geschäft besser ab. Verisigns Verhältnis von Unternehmenswert zu EBITDA verlangt Anlegern daher die Bezahlung eines hochprofitablen Geschäfts ab, berücksichtigt dabei aber dessen Nettoverschuldung.