Textron Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Der wahrscheinlichkeitsgewichtete Kurs liegt im Oktober 2027 einschließlich Dividenden bei 91,45 US-Dollar und steigt im Oktober 2029 auf 116,92 US-Dollar. Er hängt von einer stärkeren Entwicklung im Bereich Aviation, im Ersatzteilgeschäft und bei der Umsetzung durch Bell ab, während schwächere Auslieferungen und MV-75-Kosten das Abwärtsszenario bestimmen.
Wo könnte die Textron-Aktie im Oktober 2029 stehen?
Der wahrscheinlichkeitsgewichtete Kurs liegt im Oktober 2027 einschließlich Dividenden bei 91,45 US-Dollar, was einer Rendite von 6 % gegenüber heute entspricht. Im Oktober 2028 steigt er auf 102,68 US-Dollar beziehungsweise 19 % und im Oktober 2029 auf 116,92 US-Dollar beziehungsweise 36 %.
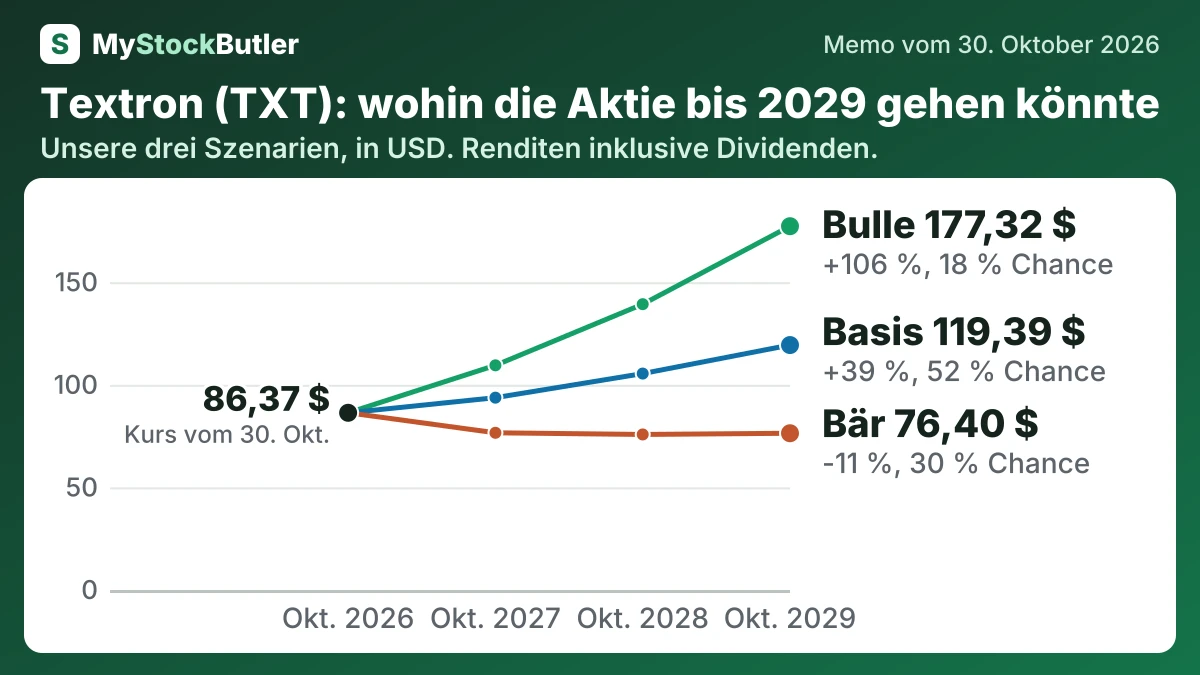
| Fall | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 30 % | 76,62 (-11 %) | 75,81 (-12 %) | 76,40 (-11 %) |
| Basis | 52 % | 93,75 (+9 %) | 105,49 (+22 %) | 119,39 (+39 %) |
| Bulle | 18 % | 109,51 (+27 %) | 139,31 (+61 %) | 177,32 (+106 %) |
| Gewichtet | 100 % | 91,45 (+6 %) | 102,68 (+19 %) | 116,92 (+36 %) |
Was das bedeutet. Die gewichtete Zeile ist der wahrscheinlichkeitsbasierte Durchschnitt des Bären-, Basis- und Bullenfalls und keine eigenständige Prognose.
Was muss bei Textron richtig oder falsch laufen?
Der Basisfall unterstellt, dass das Eigenkapital jedes Jahr steigt, weil die Gewinne die Dividenden und Aktienrückkäufe übersteigen. Der Bärenfall unterstellt schwächere Auslieferungen und MV-75-Kosten, während der Bullenfall eine stärkere Entwicklung im Aviation-Geschäft, im Aftermarket und bei Bell voraussetzt. Diese Pfade spiegeln den allgemeinen Anstieg des Eigenkapitals trotz umfangreicher Rückkäufe wider, aber auch seinen Rückgang in einem ausgewiesenen Jahr und die uneinheitliche Bilanz der Unternehmensprognosen.
Wie viel Cash erwirtschaftet Textron tatsächlich?
Die operativen Aktivitäten im Fertigungsgeschäft erwirtschafteten 2025 1,33 Milliarden US-Dollar. Auf Investitionsgüter entfielen 383 Millionen US-Dollar, während Forschung und Entwicklung als Aufwand 521 Millionen US-Dollar kosteten. Der Fertigungs-Cashflow vor Pensionsbeiträgen betrug 969 Millionen US-Dollar gegenüber 692 Millionen US-Dollar im Jahr 2024. Die Kennzahl zieht Investitionsausgaben ab und rechnet Pensionsbeiträge wieder hinzu. Sie eignet sich daher für Vergleiche, zeigt aber nicht zwangsläufig den Cash-Betrag, der für Dividenden oder Übernahmen frei verfügbar ist.
Textron kaufte 2025 10,7 Millionen Aktien für 822 Millionen US-Dollar zurück. Das stützt die verbleibenden Aktionäre, ist aber eine Entscheidung zur Kapitalallokation und kein Beleg dafür, dass die Fabriken gleichermaßen profitabler geworden sind. Das Unternehmen verbuchte außerdem 81 Millionen US-Dollar als Aufwand für aktienbasierte Vergütung. Dies ist ein Kostenfaktor und kann die Aktienzahl im Laufe der Zeit erhöhen. Die Dividende blieb bei 0,08 US-Dollar je Aktie. Damit stellt sich als Nächstes die Frage, wie viel Cash das Unternehmen einbehalten muss, um das Wachstum zu finanzieren.
Was zahlt ein Anleger heute für Textron?
Das Forward-KGV teilt den Aktienkurs durch den erwarteten Gewinn je Aktie. Auf Textron angewandt, ergibt sich daraus ein Gewinn von etwa 7,20 US-Dollar je Aktie in den nächsten zwölf Monaten. Das liegt über dem GAAP-Ausblick des Unternehmens für 2026 von 5,64–5,74 US-Dollar je Aktie, aber näher am bereinigten Ausblick von 6,55–6,65 US-Dollar. Der Unterschied kann auf einen späteren Prognosezeitraum, bereinigte Gewinne oder beides zurückgehen; der Nenner ist wahrscheinlich bereinigt, aber nicht als solcher bestätigt.
| Heute (30. Okt. 2026) | |
|---|---|
| Aktienkurs | 86,37 |
| Marktwert (alle Aktienklassen) (berechnet) | 14.631,08 |
| Kurs-Buchwert-Verhältnis (berechnet) | 1,8x |
| Kurs-Gewinn-Verhältnis, nächste 12 Monate (berechnet) | 12,0x |
| Dividendenrendite (berechnet) | 0,1 % |