Rollins Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Das gewichtete Szenario für Rollins ist bis Oktober 2029 nahezu unverändert. Es hängt davon ab, dass die Gewinnung von Privatkunden wieder funktioniert.
Wo könnte die Rollins-Aktie 2029 stehen?
Der erste gewichtete Punkt liegt im Oktober 2027 bei 32,85 US-Dollar. Einschließlich Dividenden entspricht das einem Verlust von 5 %. Der letzte liegt im Oktober 2029 bei 33,34 US-Dollar. Einschließlich Dividenden entspricht das einem Gewinn von 1 %. Die Prognose weist dem Bären-Szenario eine Wahrscheinlichkeit von 33 % und dem Basis-Szenario eine Wahrscheinlichkeit von 47 % zu; auf das Bullen-Szenario entfallen 20 %.
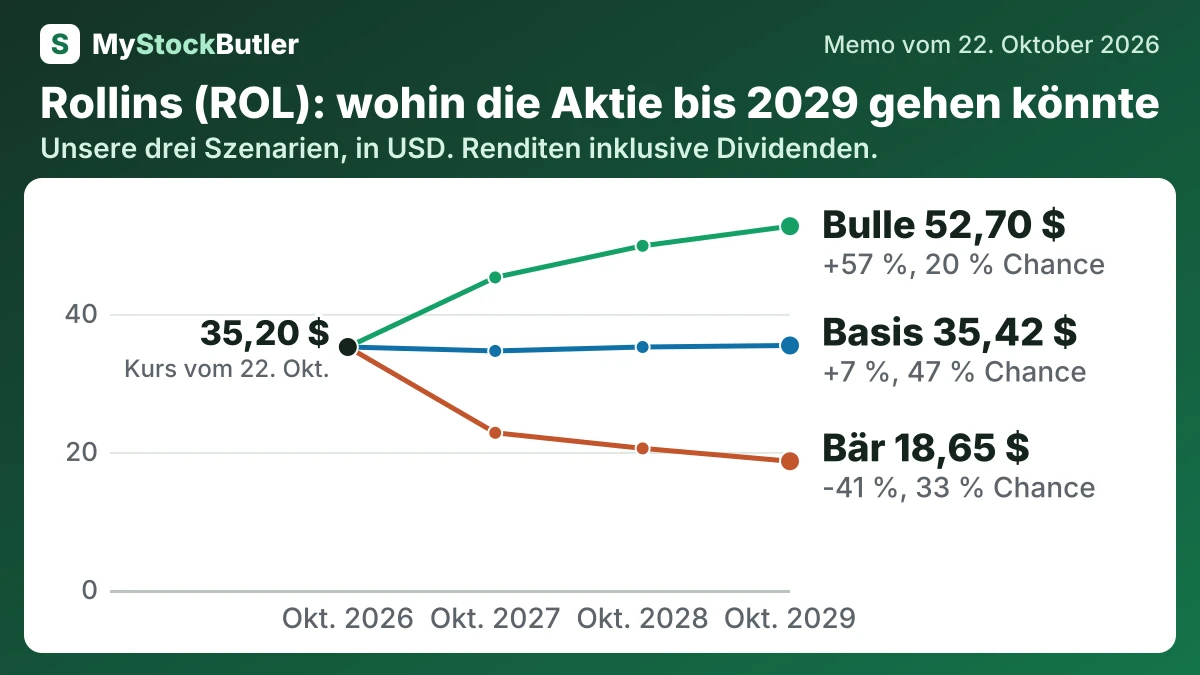
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 33 % | 22,77 (-33 %) | 20,51 (-38 %) | 18,65 (-41 %) |
| Basis | 47 % | 34,63 (+0 %) | 35,20 (+4 %) | 35,42 (+7 %) |
| Bulle | 20 % | 45,28 (+31 %) | 49,86 (+46 %) | 52,70 (+57 %) |
| Gewichtet | 100 % | 32,85 (-5 %) | 33,28 (-1 %) | 33,34 (+1 %) |
Was muss für Rollins' Prognose gut oder schlecht laufen?
Die Ergebnisse des vierten Quartals und des Gesamtjahres 2026 werden die Leads im Privatkundengeschäft, die Zahl der Neukunden und den profitablen wiederkehrenden Service auf die Probe stellen, während das Management seine Erwartungen für 2027 erläutert. Bis 2028 braucht das Bullen-Szenario ein organisches Wachstum von 7 %–8 % und bessere Routen, um die Margen zu steigern. Die Kundenbindung bei gewonnenen Kunden, die Cash-Generierung und selektive Rückkäufe entscheiden darüber, ob Rollins seinen Bewertungsaufschlag rechtfertigt.
Im Bären-Szenario bleiben die Leads im Privatkundengeschäft schwach, während Übernahmen die langsamere Nachfrage im Kerngeschäft kaschieren. Der Umsatz wächst, doch die Kosten absorbieren die Zuwächse; die Verschuldung begrenzt Rückkäufe, und das Vertrauen sinkt. Der Kurs erreicht im Oktober 2027 22,77 US-Dollar und im Oktober 2029 18,65 US-Dollar. Die Wahrscheinlichkeit beträgt 33 %, weil die jüngste operative Schwäche, die gesenkte Prognose und die steigende Nettoverschuldung diesen Verlauf plausibel machen.
Wie viel realen freien Cashflow erwirtschaftet Rollins?
Die aktienbasierte Vergütung zeigt den Unterschied zwischen dem bilanziellen Cashflow und den wirtschaftlichen Kosten. Rollins rechnet die aktienbasierte Vergütung wieder hinzu, weil die Ausgabe von Aktien keinen unmittelbaren Mittelabfluss erfordert, die Beschäftigten aber dennoch einen Wert erhalten. Wird dieser Betrag als Kosten behandelt, ergibt sich ein konservativerer „realer freier Cashflow“.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus betrieblicher Tätigkeit | 678.107 | 607.653 | 528.366 | 465.930 | 401.805 |
| − Investitionsausgaben | 28.086 | 27.572 | 32.465 | 30.628 | 27.194 |
| = Freier Cashflow | 650.021 | 580.081 | 495.901 | 435.302 | 374.611 |
| − Aktienbasierte Vergütung | 39.707 | 29.984 | 24.605 | 21.215 | 14.865 |
| = Realer freier Cashflow | 610.314 | 550.097 | 471.296 | 414.087 | 359.746 |
Was das bedeutet. Aktienbasierte Vergütung erfordert heute keinen Mittelabfluss, gibt den Beschäftigten aber einen Teil des Unternehmens. Deshalb ziehen wir ihren Wert ab, um zu zeigen, was den Aktionären tatsächlich verbleibt.
Was zahlt ein Anleger heute für Rollins?
Auch der freie Cashflow ist entsprechend einzuordnen. Rollins definiert ihn als Cashflow aus betrieblicher Tätigkeit abzüglich der Investitionsausgaben, sodass Übernahmen nicht enthalten sind. Die Rendite des freien Cashflows von 3,9 % misst daher den Cashflow nach normalen Investitionen, nicht den Cashflow nach jeder Art, wie Rollins Geld ausgibt. Die Dividendenrendite beträgt 2,3 %; sie ist eine Verwendung des Unternehmens-Cashflows und keine zusätzliche Rendite, die zum freien Cashflow addiert werden sollte.
| Heute (22. Okt. 2026) | |
|---|---|
| Aktienkurs | 35,20 |
| Börsenwert (berechnet) | 16.826.022,4 |
| Unternehmenswert (berechnet) | 17.424.121,4 |
| Kurs-Gewinn-Verhältnis, letzte 12 Monate (berechnet) | 32,3x |
| Kurs-Gewinn-Verhältnis, nächste 12 Monate (berechnet) | 27,7x |
| Rendite des freien Cashflows (berechnet) | 3,9 % |
Was das bedeutet. Der Unternehmenswert liegt über dem Börsenwert, weil das Unternehmen mehr Schulden als liquide Mittel hat. Der Kauf des gesamten Geschäfts würde daher mehr kosten als der Kauf seiner Aktien.