Regeneron Aktie Prognose 2027–2029
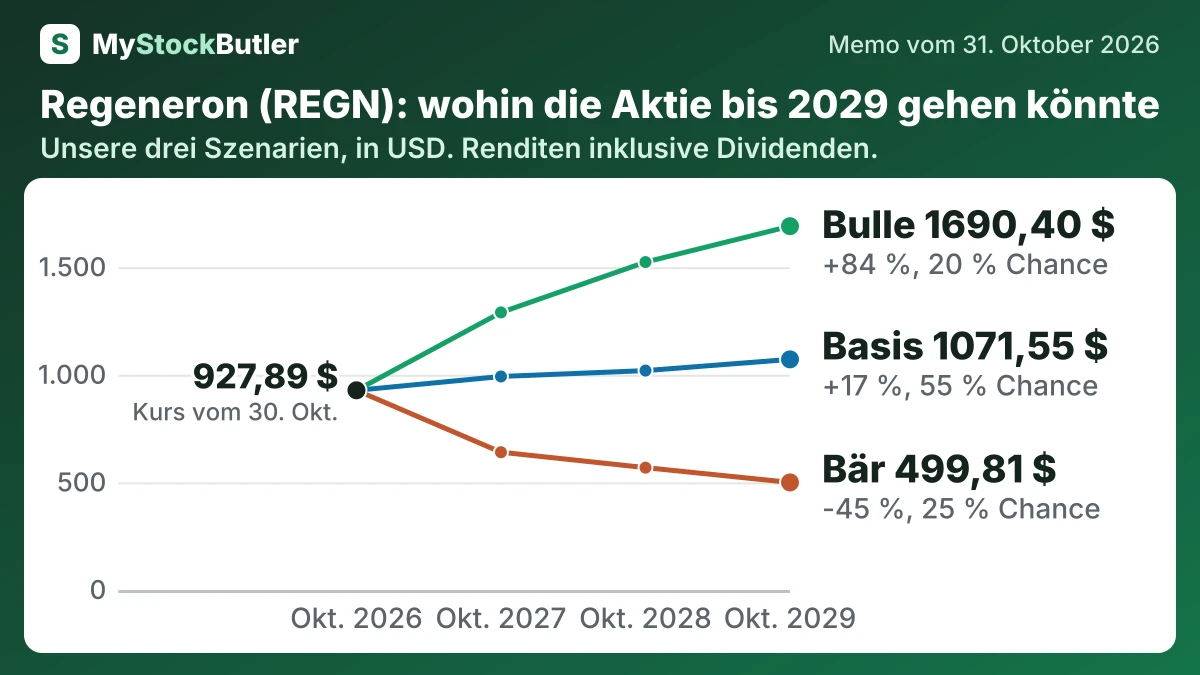
Laut der Analyse von MyStockButler vom Oktober 2026: Regenerons gewichtetes Szenario liegt im Oktober 2027 bei 963,64 US-Dollar – basierend auf Wahrscheinlichkeiten von 25 % für das Bären-, 55 % für das Basis- und 20 % für das Bullenszenario. Entscheidend ist die Bindung der Patienten an EYLEA HD.
Wo könnte die Regeneron-Aktie 2029 stehen?
Die Tabelle zeigt, wie die Wahrscheinlichkeiten von 25 % für das Bären-, 55 % für das Basis- und 20 % für das Bullenszenario zu diesen gewichteten Ergebnissen führen.
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 25 % | 640,08 (-31 %) | 568,47 (-38 %) | 499,81 (-45 %) |
| Basis | 55 % | 992,13 (+7 %) | 1019,46 (+11 %) | 1071,55 (+17 %) |
| Bulle | 20 % | 1289,77 (+39 %) | 1523,69 (+65 %) | 1690,40 (+84 %) |
| Gewichtet | 100 % | 963,64 (+4 %) | 1007,56 (+9 %) | 1052,38 (+15 %) |
Was das bedeutet. Die gewichtete Zeile zeigt den Durchschnittswert, nachdem die Szenarien mit höheren Wahrscheinlichkeiten stärker gewichtet wurden, und ist kein garantierter Aktienkurs.
Was muss für Regeneron gut laufen, und was könnte schiefgehen?
Im Bärenszenario sinkt der Betrag von 5,5 Milliarden US-Dollar auf 5,3 Milliarden US-Dollar und anschließend auf 5,2 Milliarden US-Dollar, weil die Erosion von EYLEA die neueren Produkte übertrifft. Die Margen gehen von 31,0 % auf 28,0 % zurück. Im Bullenszenario steigt der Betrag von 7,2 Milliarden US-Dollar auf 8,4 Milliarden US-Dollar und anschließend auf 9,4 Milliarden US-Dollar – unter der Annahme einer stärkeren Bindung an HD, eines anhaltenden Wachstums von Dupixent und erfolgreicher Markteinführungen. Die wichtigste Einschränkung für beide Pfade ist ein F&E-Wachstum im mittleren Zehnerprozentbereich im Jahr 2027.
Wie viel Cash erwirtschaftet Regeneron tatsächlich?
Die aktienbasierte Vergütung ist die wichtigere wirtschaftliche Anpassung. Die Cashflow-Rechnung addiert sie wieder hinzu, weil bei der Ausgabe von Aktien oder Optionen kein Cash abfließt. Die Mitarbeiter wurden jedoch weiterhin mit Eigentumsanteilen bezahlt. Neue Aktien verwässern die bestehenden Eigentümer, sofern Regeneron nicht Cash für Aktienrückkäufe ausgibt. Die aktienbasierte Vergütung vom herkömmlichen freien Cashflow abzuziehen, ist daher eine Anpassung des Investors und nicht die Definition des Unternehmens.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus laufender Geschäftstätigkeit | 4.978,9 | 4.420,5 | 4.594,0 | 5.014,9 | 7.081,3 |
| − Investitionsausgaben | 898,4 | 755,9 | 718,6 | 590,1 | 551,9 |
| = Freier Cashflow | 4.080,5 | 3.664,6 | 3.875,4 | 4.424,8 | 6.529,4 |
| − Aktienbasierte Vergütung | 993,7 | 982,8 | 885,0 | 725,0 | 601,7 |
| = Realer freier Cashflow | 3.086,8 | 2.681,8 | 2.990,4 | 3.699,8 | 5.927,7 |
| Realer freier Cashflow, % des Umsatzes | 21,5 % | 18,9 % | 22,8 % | 30,4 % | 36,9 % |
Was das bedeutet. Wir ziehen die aktienbasierte Vergütung ab, weil sie zwar heute kein Cash verbraucht, den Mitarbeitern aber einen Teil des Unternehmens überträgt und den Anteil der Aktionäre am Unternehmen verringert.
Was zahlt ein Investor heute für Regeneron?
Der Buchwert vermittelt ein weniger vollständiges Bild. Beim 2,9-Fachen des Buchwerts wird die Aktie deutlich über dem bilanziell ausgewiesenen Nettovermögen gehandelt, weil Forschungsaufwendungen sofort als Aufwand verbucht werden und damit ein großer Teil von Regenerons wissenschaftlichen Fähigkeiten außerhalb der Bilanz bleibt. Die Rendite des freien Cashflows lag bei 4,3 %, während die Dividendenrendite 0,4 % betrug; diese Kennzahlen fragen, wie viel Cash das Unternehmen erwirtschaftet, und nicht, welche Vermögenswerte es laut Bilanz besitzt.
| Heute (30. Okt. 2026) | |
|---|---|
| Aktienkurs | 927,89 |
| Marktwert (berechnet) | 95.988,2 |
| Unternehmenswert (berechnet) | 89.394,1 |
| Kurs-Gewinn-Verhältnis, vergangene 12 Monate (berechnet) | 20,5x |
| Kurs-Gewinn-Verhältnis, nächste 12 Monate (berechnet) | 14,6x |
| Rendite des freien Cashflows (berechnet) | 4,3 % |