Otis Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Der gewichtete Kurs von Otis erreicht bis Oktober 2027 75,73 US-Dollar und bis Oktober 2029 93,62 US-Dollar. Entscheidend ist, ob Otis die Neuausrichtung auf das Servicegeschäft in einen dauerhaften, profitablen Cashflow umwandeln kann.
Wo könnte die Otis-Aktie 2029 stehen?
Die Prognose deutet auf ein moderates gewichtetes Aufwärtspotenzial hin, Dividenden eingerechnet. Der gewichtete Kurs liegt bis Oktober 2027 bei 75,73 US-Dollar, was einer Gesamtrendite von 6 % entspricht. Bis Oktober 2028 steigt er auf 83,98 US-Dollar, eine Rendite von 20 %. Bis Oktober 2029 erreicht er 93,62 US-Dollar, eine Rendite von 36 %.
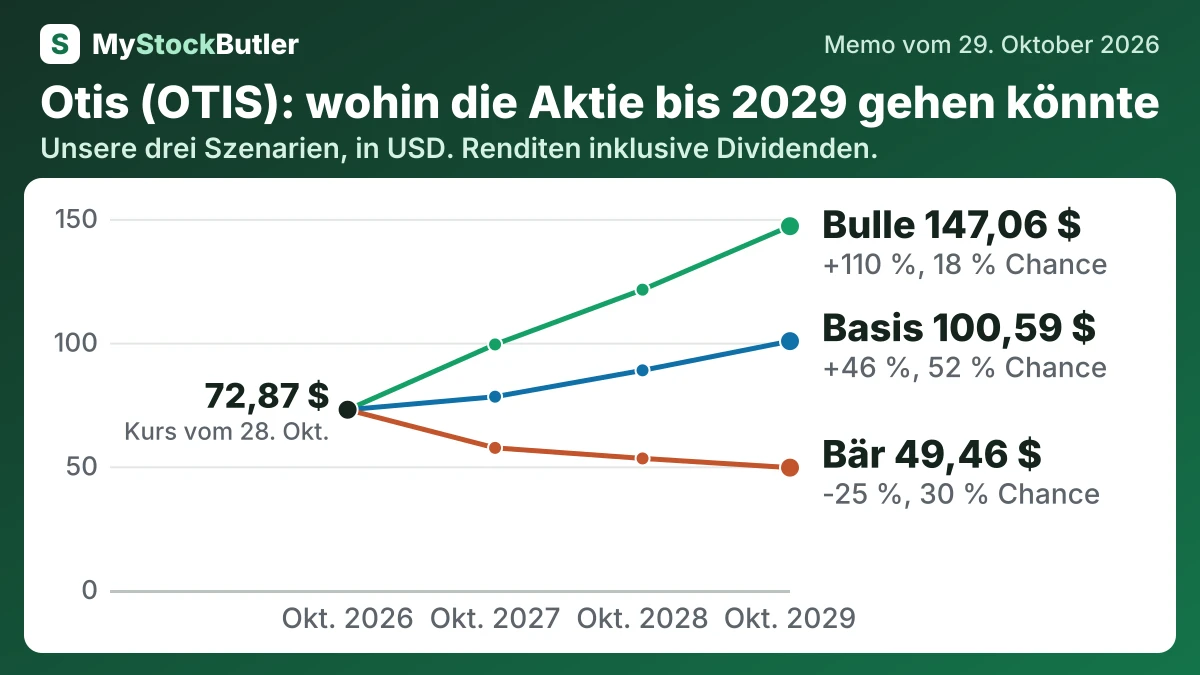
Die Spanne für 2029 reicht von 49,46 $ bis 147,06 $. Der heutige Kurs liegt bei 72,87 $. Auf das Bären-Szenario entfallen 30 %, auf das Basisszenario 52 %. Das Bullen-Szenario wird mit 18 % gewichtet. Die Gewichtung spricht somit für eine schrittweise Verbesserung, lässt aber erheblichen Raum für ein Scheitern bei der Umsetzung oder eine stärkere Erholung des Servicegeschäfts.
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 30 % | 57,45 (-19 %) | 53,18 (-22 %) | 49,46 (-25 %) |
| Basis | 52 % | 78,14 (+10 %) | 88,79 (+27 %) | 100,59 (+46 %) |
| Bulle | 18 % | 99,26 (+39 %) | 121,40 (+72 %) | 147,06 (+110 %) |
| Gewichtet | 100 % | 75,73 (+6 %) | 83,98 (+20 %) | 93,62 (+36 %) |
Was muss bei Otis gut oder schlecht laufen?
Das Bären-Szenario geht davon aus, dass die Schwäche im chinesischen Anlagenbau und die Abwanderung von Kunden verhindern, dass das Servicegeschäft die entgangenen Gewinne aus dem Installationsgeschäft ersetzt. Die Investitionen in Techniker kommen, bevor sich Vorteile bei der Kundenbindung zeigen, während die Verschuldung Aktienrückkäufe begrenzt und die Bewertung sinkt. Im Bären-Szenario erreicht der Kurs bis Oktober 2027 57,45 US-Dollar und bis Oktober 2029 49,46 US-Dollar. Die Wahrscheinlichkeit liegt bei 30 %, weil der Umsatz in China bereits deutlich gesunken ist und die Service-Marge unter dem Vorjahreswert liegt.
Das Basis-Szenario gewinnt an Unterstützung, wenn das Management das in Aussicht gestellte Wachstum im Servicegeschäft liefert, die Kundenbindung außerhalb Chinas sich 95 % annähert und das Modernisierungsgeschäft den Gewinn stabilisiert. Das Bullen-Szenario wird wahrscheinlicher, wenn sich die Produktivität der Techniker bis Oktober 2027 verbessert, der Auftragsbestand im Modernisierungsgeschäft bis Oktober 2028 umgesetzt wird und anhaltendes Cashflow-Wachstum bis Oktober 2029 größere Aktienrückkäufe sowie eine Ausweitung der Bewertungsmultiplikatoren unterstützt.
Wie viel Cash erwirtschaftet Otis wirklich?
Der operative Cashflow übertraf die Investitionsausgaben 2025 deutlich. Die Investitionsausgaben decken Anlagen und Ausrüstung ab, sodass der relativ geringe Bedarf die Cashflow-Umwandlung unterstützt. Die Tabelle zum freien Cashflow zeigt, wie viel Cash nach diesen Investitionen verbleibt und wie er sich von der unternehmenseigenen Berechnung unterscheidet.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus laufender Geschäftstätigkeit | 1.596 | 1.563 | 1.627 | 1.560 | 1.750 |
| − Investitionsausgaben | 152 | 126 | 138 | 115 | 156 |
| = Freier Cashflow | 1.444 | 1.437 | 1.489 | 1.445 | 1.594 |
| − Aktienvergütung | 80 | 73 | 64 | 67 | 65 |
| = Realer freier Cashflow | 1.364 | 1.364 | 1.425 | 1.378 | 1.529 |
Was das bedeutet. Der von Otis ausgewiesene freie Cashflow entspricht unserer Berechnung, doch unser realer freier Cashflow ist niedriger, weil an Mitarbeiter ausgegebene Aktien für die Aktionäre echte Kosten darstellen, auch wenn dadurch kein Cash das Unternehmen verlässt.
Was zahlt ein Anleger heute für Otis?
| Heute (29. Oktober 2026) | |
|---|---|
| Aktienkurs | 72,87 |
| Kurs-Gewinn-Verhältnis, letzte 12 Monate (berechnet) | 18,1x |
| Kurs-Gewinn-Verhältnis, nächste 12 Monate (berechnet) | 16,1x |
| Unternehmenswert / Umsatz, letzte 12 Monate (berechnet) | 2,3x |
| Kurs-Buchwert-Verhältnis (berechnet) | nicht aussagekräftig |
| Reale Free-Cashflow-Rendite (berechnet) | 4,9 % |
Was das bedeutet. Das Kurs-Buchwert-Verhältnis ist nicht aussagekräftig, weil das Unternehmen auf dem Papier mehr Schulden als Vermögenswerte hat.