Omnicom Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Omnicoms gewichtetes Szenario deutet auf 129,49 US-Dollar bis Oktober 2029 hin, mit einer Rendite von 68 % einschließlich Dividenden. Es hängt von Kundenbindung, der Realisierung von Synergien und der Cash-Conversion ab.
Wo könnte die Omnicom-Aktie im Oktober 2029 stehen?
Das wahrscheinlichkeitsgewichtete Szenario der Prognose führt Omnicom von heute 82,89 US-Dollar auf 99,38 US-Dollar im Oktober 2027 und 113,72 US-Dollar im Oktober 2028. Im Oktober 2029 erreicht es 129,49 US-Dollar – eine wahrscheinlichkeitsgewichtete Rendite von 68 % einschließlich Dividenden.
Das gewichtete Szenario liegt im Oktober 2027 bei 99,38 US-Dollar, einer Rendite von +24 %. Im Oktober 2029 erreicht es 129,49 US-Dollar, eine Rendite von +68 %. Das Bären-Szenario hat eine Wahrscheinlichkeit von 24 %, das Basisszenario von 56 %; das Bullen-Szenario liegt bei 20 %.
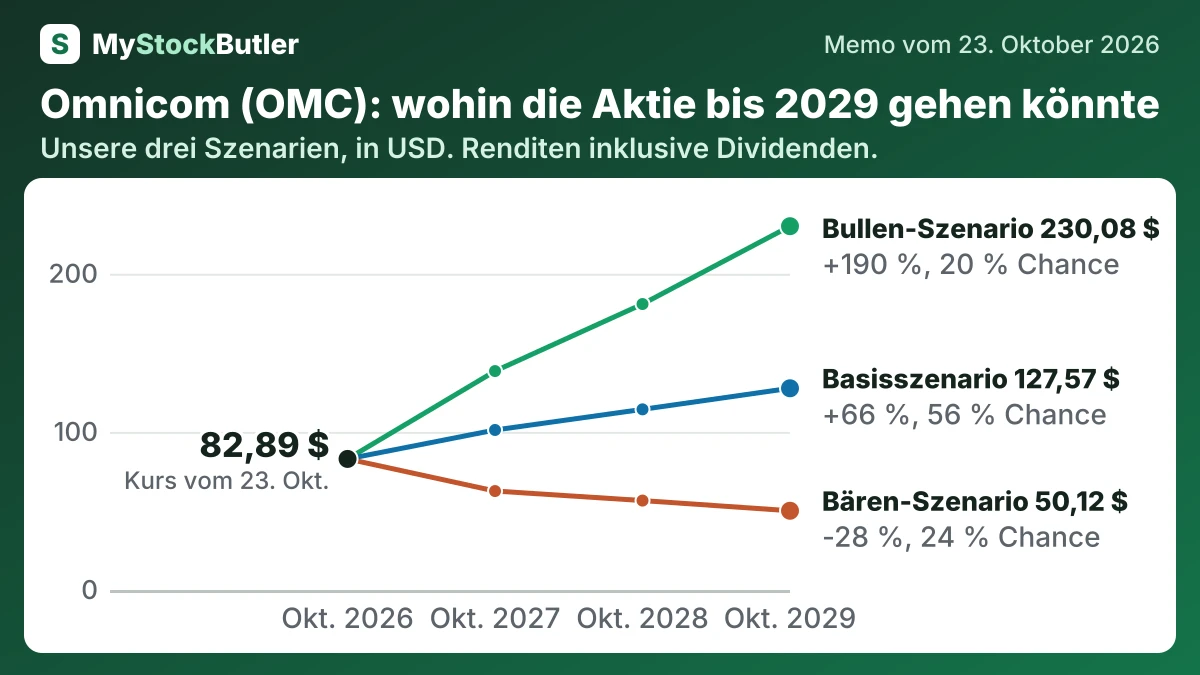
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bären-Szenario | 24 % | 62,58 (-21 %) | 56,55 (-24 %) | 50,12 (-28 %) |
| Basisszenario | 56 % | 101,20 (+26 %) | 114,25 (+46 %) | 127,57 (+66 %) |
| Bullen-Szenario | 20 % | 138,45 (+71 %) | 180,85 (+126 %) | 230,08 (+190 %) |
| Gewichtet | 100 % | 99,38 (+24 %) | 113,72 (+45 %) | 129,49 (+68 %) |
Was das bedeutet. Die gewichtete Zeile ist der wahrscheinlichkeitsbasierte Durchschnitt der drei Szenarien und keine Zusage, dass die Aktie diese Kurse erreichen wird.
Was muss bei der Omnicom-Aktienprognose gut oder schlecht laufen?
Die Ergebnisse vom 31. Dezember 2026 sollten zeigen, ob das Sparziel von 900 Millionen US-Dollar erreicht wurde und welche Integrationskosten damit einhergingen. Bis April 2027 muss das Rückkaufprogramm anhand von Cash und Schulden beurteilt werden, nicht allein anhand der Verringerung der Aktienzahl. Bis 2028 muss die Ambition von 1,5 Milliarden US-Dollar wiederkehrenden Gewinn hervorbringen, ohne die Kundenbeziehungen zu schwächen. Omni ist nur dann relevant, wenn die Nutzung zunimmt oder Aufträge verlängert werden und sich die Cash-Generierung verbessert. Die IPG-Einsparungen müssen zu dauerhaften Erträgen werden, während Kunden, Talente und Cash erhalten bleiben.
Das Bären-Szenario geht von Erträgen von 2.260 Millionen US-Dollar, 2.392 Millionen US-Dollar und 2.554 Millionen US-Dollar aus. Es unterstellt Umsätze von 25.400 Millionen US-Dollar, 26.000 Millionen US-Dollar und 26.600 Millionen US-Dollar bei Margen von 8,9 %, 9,2 % und 9,6 %. Kundenverluste und eine schwache Nachfrage machen die Einsparungen weitgehend zunichte, während der operative Cashflow von 37,8 Millionen US-Dollar nach neun Monaten bei einem Einsatz von 2,3 Milliarden US-Dollar im Nettoumlaufvermögen das Abwärtsrisiko stützt.
| Oktober 2027 | Oktober 2028 | Oktober 2029 | |
|---|---|---|---|
| Erträge | 3.198 (2.260 / 3.500) | 3.549 (2.392 / 4.000) | 3.899 (2.554 / 4.500) |
| Aktien (Millionen) | 253 (253 / 253) | 248 (254 / 243) | 244 (255 / 235) |
| Dividenden je Aktie | 3,20 (3,20 / 3,20) | 3,30 (3,20 / 3,40) | 3,40 (3,20 / 3,60) |
| Kurs-Gewinn-Verhältnis | 8,00 (7,00 / 10,00) | 8,00 (6,00 / 11,00) | 8,00 (5,00 / 12,00) |
Wie viel Cash erwirtschaftet Omnicom tatsächlich?
Der operative Cashflow betrug 2025 2,9 Milliarden US-Dollar, während die Investitionsausgaben bei 149,8 Millionen US-Dollar lagen. Der konventionelle freie Cashflow überstieg damit den ausgewiesenen Nettogewinn; zusätzlich wird in einer analytischen Betrachtung die aktienbasierte Vergütung als Kosten für die Aktionäre abgezogen.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus laufender Geschäftstätigkeit | 2.938,2 | 1.733,5 | 1.421,9 | 926,5 | 1.945,4 |
| − Investitionsausgaben | 149,8 | 140,6 | 78,4 | 78,2 | 665,8 |
| = Freier Cashflow | 2.788,4 | 1.592,9 | 1.343,5 | 848,3 | 1.279,6 |
| − Aktienbasierte Vergütung | 100,8 | 91,4 | 84,8 | 81,7 | 84,7 |
| = Realer freier Cashflow | 2.687,6 | 1.501,5 | 1.258,7 | 766,6 | 1.194,9 |
| Realer freier Cashflow, % des Umsatzes | 15,6 % | 9,6 % | 8,6 % | 5,4 % | 8,4 % |
Was das bedeutet. Der von dem Unternehmen ausgewiesene freie Cashflow unterscheidet sich von unserem, weil er Veränderungen des im Geschäft gebundenen Geldes ignoriert und die Ausgaben für Anlagen nicht abzieht, während unsere Berechnung beides berücksichtigt.