Nucor Aktie Dividende: Historie und Rendite — Oktober 2026
Laut der Analyse von MyStockButler vom Oktober 2026: Nucor hat seine Basisdividende seit 1973 jedes Jahr erhöht. 2025 erwirtschaftete Nucor 3,2 Milliarden US-Dollar operativen Cashflow, gab 3,4 Milliarden US-Dollar für Investitionen aus und verzeichnete einen negativen freien Cashflow von 188 Millionen US-Dollar.
Wie viel zahlt Nucor je Aktie in den dargestellten Jahren?
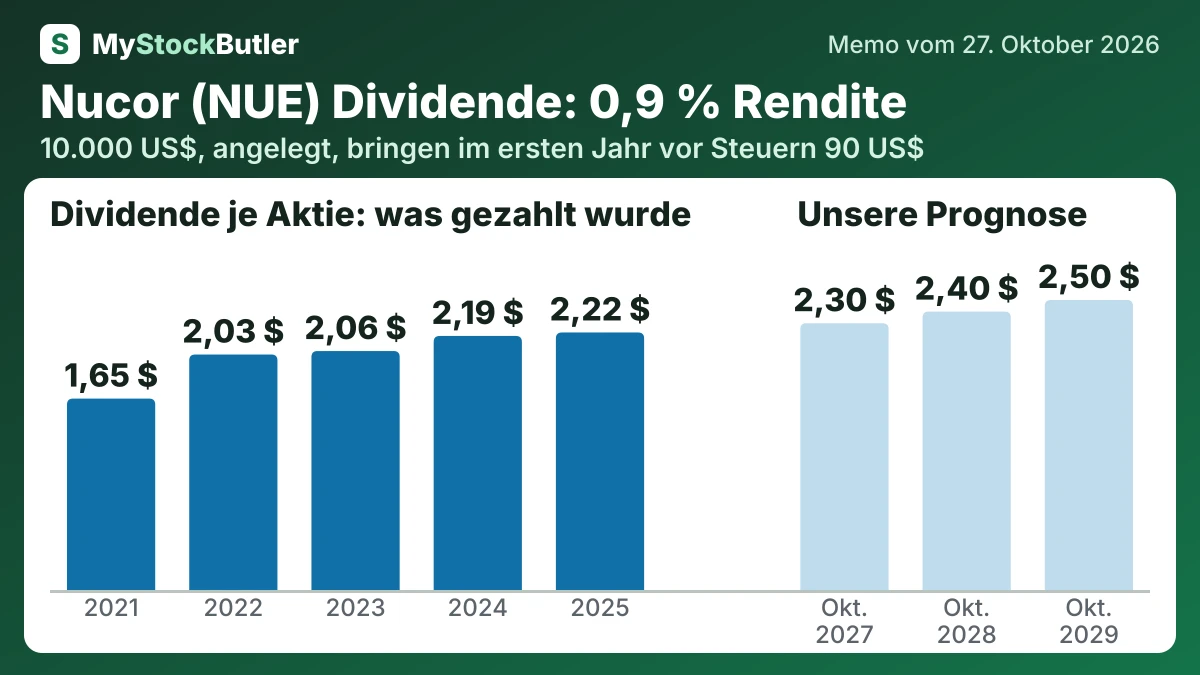
Dividenden sind Nucors verlässliches Bekenntnis. Das Unternehmen begann 1973 mit ihrer Zahlung und hat seine Basisdividende seitdem jedes Jahr erhöht. Aktienrückkäufe sind flexibler: Die Rückkäufe sanken von 2,217 Milliarden US-Dollar 2024 auf 700 Millionen US-Dollar 2025, und der Verwaltungsrat genehmigte am 20. Februar 2026 ein frei verfügbares Programm über 4 Milliarden US-Dollar. Die Genehmigung erlaubt Ausgaben, schreibt sie aber nicht vor. Die Cashflow-Entwicklung führt nun zur schwierigeren Frage: ob die Expansion ihre Kosten erwirtschaften wird.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| − Gezahlte Dividenden je Aktie | 2,22 | 2,19 | 2,06 | 2,03 | 1,65 |
| − Aktienrückkäufe je Aktie | 3,03 | 9,30 | 6,21 | 10,50 | 11,17 |
| = Nicht ausgeschütteter FCF je Aktie | 9,56 | 17,08 | 2,38 |
Was das bedeutet. Der freie Cashflow je Aktie des Unternehmens ist höher, weil bei der Aktienzahl die als Vergütung an Mitarbeiter ausgegebenen Aktien nicht abgezogen werden.
Wie viel würde Ihnen die Dividende von Nucor bringen?
10.000 US$, angelegt in Nucor zur Dividendenrendite von 0,9 % (unser Bericht vom 27. Oktober 2026), bringen im ersten Jahr vor Steuern 90,00 US$. Verändert sich die Dividende je Aktie weiter um 7,7 % pro Jahr wie von 2021 bis 2025 und werden die Dividenden wieder angelegt, liegen die Dividendeneinnahmen im Jahr 10 bei 195,93 US$; insgesamt fließen 1.361,93 US$ an Dividenden.
Vor Steuern. Vergangenes Dividendenwachstum ist kein Versprechen. Nur zur Information, keine Anlageberatung.
Ist Nucors Dividende durch den Cashflow gedeckt?
Nucor erwirtschaftete 2025 3,2 Milliarden US-Dollar operativen Cashflow gegenüber 1,7 Milliarden US-Dollar Nettogewinn der Muttergesellschaft. Der operative Cashflow rechnet nicht zahlungswirksame Aufwendungen wieder hinzu und spiegelt den zeitlichen Eingang von Zahlungen wider, daher entspricht er nicht dem ausgewiesenen Gewinn. Die Investitionsausgaben beliefen sich anschließend auf 3,4 Milliarden US-Dollar, sodass der freie Cashflow – operativer Cashflow abzüglich Investitionsausgaben – mit 188 Millionen US-Dollar negativ war.
Nicht alle Investitionsausgaben dienen dem Wachstum. Instandhaltung erhält die bestehende Ertragskraft, während Expansion künftige Kapazitäten schafft; Sicherheits- oder Umweltschutzmaßnahmen können beiden Kategorien zugeordnet werden. Analysten können außerdem aktienbasierte Vergütung vom freien Cashflow abziehen, weil Mitarbeiteraktien auch ohne sofortige Zahlung einen Eigentümerkosten verursachen. Der Abzug von 133 Millionen US-Dollar aktienbasierter Vergütung würde den realen freien Cashflow 2025 auf negative 321 Millionen US-Dollar drücken.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Freier Cashflow | -188 | 806 | 4.898 | 8.124 | 4.608,787 |
| − Gezahlte Dividenden | 512 | 522 | 515 | 534 | 483,469 |
| − Aktienrückkäufe | 700 | 2.217 | 1.554 | 2.763 | 3.276,088 |
| = Nicht ausgeschütteter freier Cashflow | 2.394 | 4.495 | 698,53 | ||
| Ausgeschüttet, % des freien Cashflows | nicht aussagekräftig | 339,8 % | 42,2 % | 40,6 % | 81,6 % |
Was das bedeutet. Nucors eigene Nettoverschuldung unterscheidet sich von unserer, weil das Unternehmen eingeschränkt verfügbares Cash mitzählt, das in unserer Cashsumme nicht enthalten ist, und einige Werte rundet.
Was könnte Nucors Dividende verändern?
Die Dividende steigt im Basisszenario von 2,30 US-Dollar auf 2,50 US-Dollar je Aktie. Im Bärenszenario bleibt sie bei 2,25 US-Dollar, was eher einem Einfrieren als einer Kürzung entspricht. Im Bullenszenario steigt sie von 2,35 US-Dollar auf 2,80 US-Dollar. Nucor hat seine Dividende 53 Jahre lang erhöht, obwohl die Gewinne deutlich zurückgingen; die Investitionsausgaben und die Zyklik der Stahlbranche sprechen jedoch für maßvolle Erhöhungen.
Bis 2028–2029 würden höhere Cashflows größere Rückkäufe und ein höheres Bewertungsmultiple ermöglichen. Schwächere Cashflows hätten den gegenteiligen Effekt, weil Rückkäufe frei verfügbar sind.
| Oktober 2027 | Oktober 2028 | Oktober 2029 | |
|---|---|---|---|
| EBITDA | 6.804 (4.503 / 8.010) | 7.216 (3.996 / 9.000) | 7.380 (4.212 / 9.516) |
| Dividenden je Aktie | 2,30 (2,25 / 2,35) | 2,40 (2,25 / 2,55) | 2,50 (2,25 / 2,80) |
| Nettoverschuldung | 3.285 (3.594 / 1.865) | 3.066 (3.905 / -237) | 2.823 (3.967 / -2.714) |
Was das bedeutet. Eine negative Nettoverschuldung bedeutet, dass das Unternehmen mehr Cash als Schulden hat.