Newmont Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Newmonts gewichtete Prognose deutet bis Oktober 2029 auf 138,87 US-Dollar hin, mit einer Wahrscheinlichkeit von 54 % für das Basisszenario, 28 % für das Bärenszenario und 18 % für das Bullenszenario. Newmonts Ergebnis hängt von anhaltender Cash-Generierung, der Umsetzung von Projekten und den Kosten ab.
Wo könnte die Newmont-Aktie im Oktober 2029 stehen?
Die gewichtete Prognose ist positiv, verbirgt jedoch eine sehr breite Ergebnisverteilung. Im Oktober 2027 werden 130,72 US-Dollar erreicht, was einer Gesamtrendite von 15 % gegenüber heute entspricht. Im Oktober 2028 werden 139,41 US-Dollar erreicht, eine Rendite von 24 %. Im Oktober 2029 werden 138,87 US-Dollar erreicht, ebenfalls eine Rendite von 24 %.
Im Oktober 2029 ergibt das Bärenszenario 34,47 US-Dollar, während das Bullenszenario 286,82 US-Dollar ergibt. Der heutige Referenzkurs beträgt 114,11 US-Dollar. Das Basisszenario hat mit 54 % die höchste Wahrscheinlichkeit. Auf das Bärenszenario entfallen 28 %. Auf das Bullenszenario entfallen 18 %.
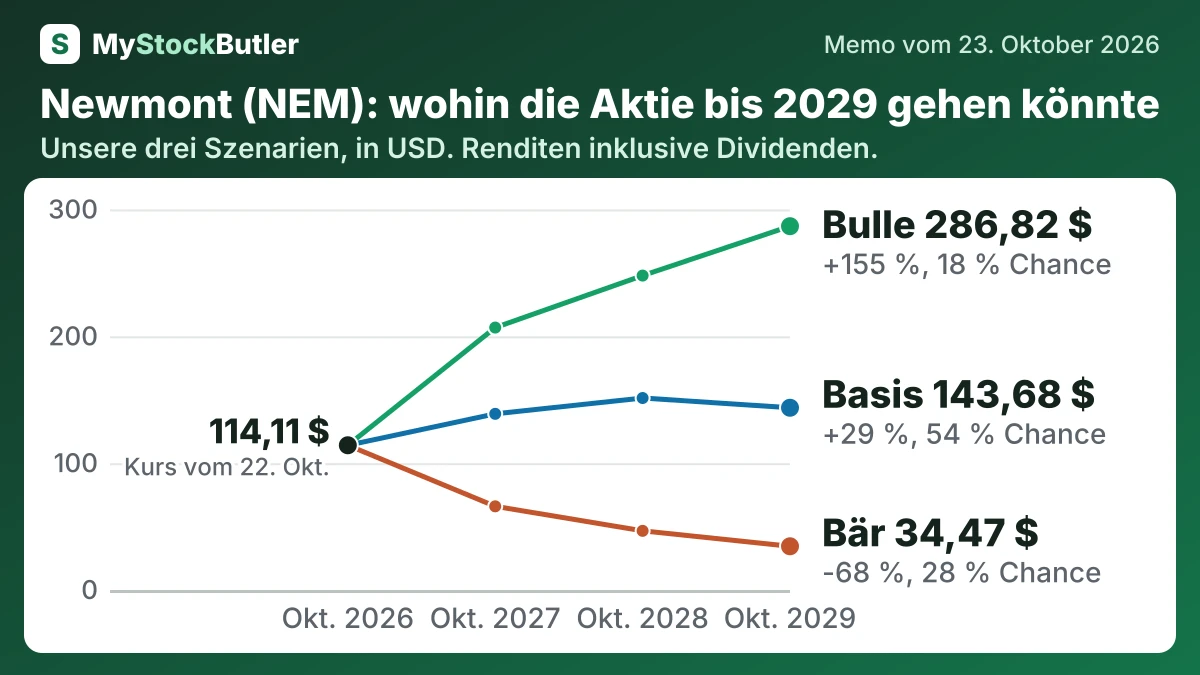
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 28 % | 65,98 (-41 %) | 46,63 (-58 %) | 34,47 (-68 %) |
| Basis | 54 % | 138,90 (+23 %) | 151,35 (+34 %) | 143,68 (+29 %) |
| Bulle | 18 % | 206,90 (+82 %) | 247,89 (+119 %) | 286,82 (+155 %) |
| Gewichtet | 100 % | 130,72 (+15 %) | 139,41 (+24 %) | 138,87 (+24 %) |
Was das bedeutet. Die gewichtete Zeile ist der wahrscheinlichkeitsbasierte Durchschnitt der drei Szenarien und keine separate Prognose, deren Eintreten garantiert ist.
Was muss bei Newmont gut oder schlecht laufen?
Das EBITDA ist die zentrale operative Annahme. Im Basisszenario steigt es bis 2028 und schwächt sich anschließend ab, was erhöhte Goldpreise, eine ungefähr den Prognosen entsprechende Produktion und höhere Kosten widerspiegelt. Im Bärenszenario sinkt es jedes Jahr, da die Preise nachgeben, die Mengen zurückgehen und die Kosten steigen. Im Bullenszenario steigt es jedes Jahr, da der Goldpreis robust bleibt, die Produktion wächst und die Kosten unter Kontrolle bleiben.
| Oktober 2027 | Oktober 2028 | Oktober 2029 | |
|---|---|---|---|
| EBITDA | 18.025 (11.900 / 22.365) | 18.670 (9.000 / 24.190) | 17.888 (7.365 / 25.505) |
| Aktien (Millionen) | 1.021 (1.033 / 1.010) | 1.009 (1.029 / 991) | 1.001 (1.026 / 975) |
| Dividenden je Aktie | 1,04 (0,80 / 1,20) | 1,04 (0,60 / 1,36) | 1,04 (0,40 / 1,52) |
| Verhältnis von Unternehmenswert zu EBITDA | 7,50 (5,50 / 9,00) | 7,50 (5,00 / 9,50) | 7,00 (4,50 / 10,00) |
| Nettoverschuldung | -6.633 (-2.711 / -7.681) | -12.692 (-2.979 / -15.852) | -18.614 (-2.227 / -24.597) |
Was das bedeutet. Eine negative Nettoverschuldung bedeutet, dass das Unternehmen mehr Barmittel als geliehenes Geld hat.
Wie viel Cash erwirtschaftet Newmont tatsächlich?
Newmont weist einen freien Cashflow von 7,3 Milliarden US-Dollar aus. Nach Leasingzahlungen und aktienbasierter Vergütung sinkt der reale freie Cashflow auf 7,1 Milliarden US-Dollar. Aktienbasierte Vergütung erfordert keinen unmittelbaren Mittelabfluss, gibt den Beschäftigten jedoch Eigentumsansprüche, sodass die bestehenden Aktionäre die wirtschaftlichen Kosten tragen.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus laufender Geschäftstätigkeit | 10.334 | 6.318 | 2.754 | 3.198 | 4.266 |
| − Investitionsausgaben | 3.035 | 3.402 | 2.666 | 2.131 | 1.653 |
| = Freier Cashflow | 7.204 | 2.829 | 21 | 1.001 | 2.540 |
| − Aktienbasierte Vergütung | 99 | 89 | 80 | 73 | 72 |
| = Realer freier Cashflow | 7.105 | 2.740 | -59 | 928 | 2.468 |
Was das bedeutet. Der vom Unternehmen selbst ausgewiesene freie Cashflow ist höher, weil es Leasingzahlungen wieder hinzurechnet, obwohl dieses Geld das Unternehmen verlassen hat.
Was zahlt ein Anleger heute für Newmont?
Das KGV wirkt angemessen, weil die aktuellen Gewinne ungewöhnlich stark sind. Newmont erzielte im dritten Quartal 2026 4.317 US-Dollar je Unze, während die AISC nach Nebenprodukten bei 1.454 US-Dollar je Unze lagen. Die AISC schätzen die Kosten zur Aufrechterhaltung der Produktion, nicht den endgültigen Gewinn. Steuern, Finanzierung, Entwicklungsaufwendungen und Unternehmenskosten fallen danach weiterhin an. Die Bilanzierung von Nebenprodukten ermöglicht es außerdem, dass Erlöse aus Kupfer und Silber die dem Gold zugeordneten Kosten senken.