M&T Bank Quartalszahlen am 19. Januar 2027
Laut der Analyse von MyStockButler vom Oktober 2026: M&T Bank wird voraussichtlich am 19. Januar 2027 die nächsten Ergebnisse vorlegen. Achten Sie darauf, ob Nettozinserträge, Gebühren, Aufwendungen und Kreditverluste die Prognose erfüllen, während sich Finanzierungskosten und Kreditwachstum entwickeln.
Welche Prognose hat M&T Bank für 4Q26 abgegeben?
Für das vierte Quartal 2026 erwartet M&T Nettozinserträge innerhalb der unten dargestellten Spanne und unterstellt eine weitere Zinserhöhung. Nettozinserträge sind das, was die Bank mit Krediten und Anlagen verdient, abzüglich dessen, was sie Einlegern und anderen Kapitalgebern zahlt. Eine Zinserhöhung hilft nur, wenn die Renditen auf der Aktivseite schneller steigen als die Finanzierungskosten. In 3Q26 glichen höhere Finanzierungskosten den Vorteil der Neupreisfestsetzung von Vermögenswerten teilweise aus, während die Nettozinsmarge 3,65 % betrug. Die Prognose hängt daher davon ab, wie schnell beide Seiten der Bilanz reagieren.
Kredite sind der andere unmittelbare Prüfstein. Nettoabschreibungen sind Kredite, die M&T abgeschrieben hat, nachdem die Bank entschieden hatte, dass sie nicht vollständig eingezogen werden, abzüglich später wieder eingetriebener Beträge. In 3Q26 meldete M&T Nettoabschreibungen von 127 Millionen US-Dollar und eine Quote von 0,35 %. Diese Quote bedeutet, dass die realisierten Verluste ungefähr vier Zehntel eines Prozents der durchschnittlichen Kredite entsprechen; schnelleres Kreditwachstum kann daher künftig die Erträge steigern, zugleich aber auch den den Verlusten ausgesetzten Dollarbetrag erhöhen.
| Abgedeckter Zeitraum | Untergrenze | Obergrenze | Datum der Angabe | |
|---|---|---|---|---|
| Nettozinserträge | 4Q26 | 1.830 | 1.850 | 16. Oktober 2026 |
| Gebührenerträge | 4Q26 | 710 | 730 | 16. Oktober 2026 |
| GAAP-Aufwendungen | 4Q26 | 1.390 | 1.410 | 16. Oktober 2026 |
| Nettoabschreibungen (Basispunkte der durchschnittlichen Kredite, annualisiert) | 4Q26 | 35 | 40 | 16. Oktober 2026 |
| Steuersatz | 4Q26 | 24,0 % | 24,0 % | 16. Oktober 2026 |
| NIM für 4Q im mittleren Bereich der 3,60er-Prozentwerte | 4Q26 | 16. Oktober 2026 |
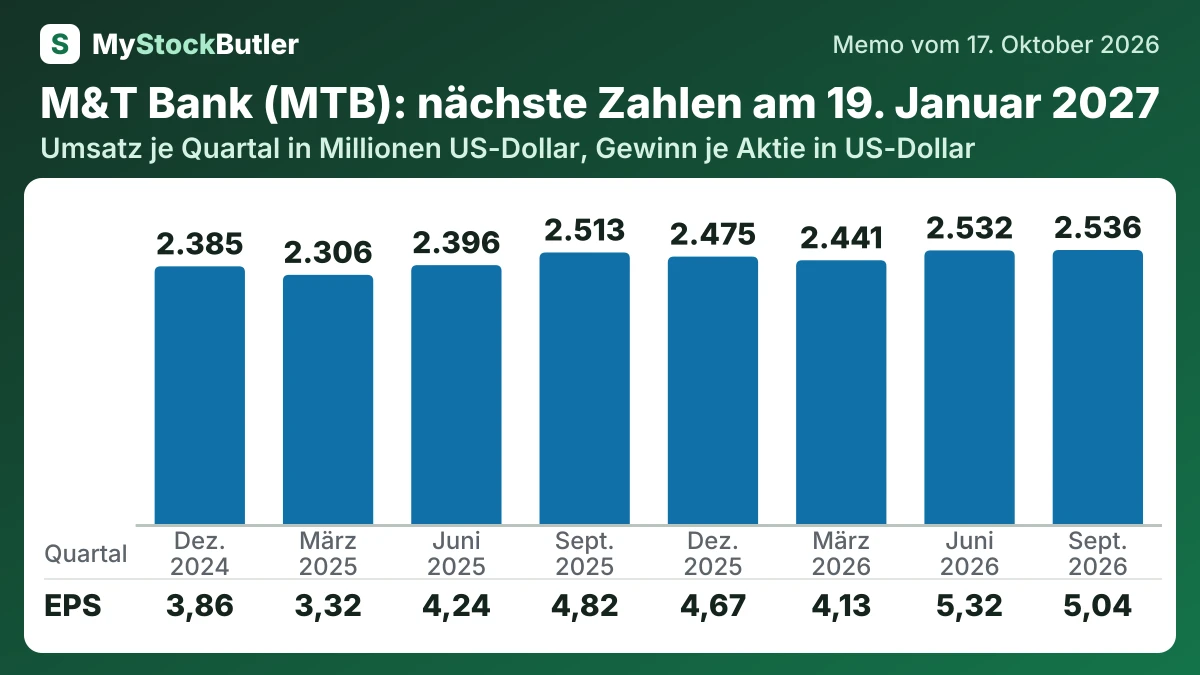
Wie entwickelten sich Umsatz und Gewinn von M&T Bank in den vergangenen acht Quartalen?
| Sep. 2026 | Jun. 2026 | März 2026 | Dez. 2025 | Sep. 2025 | Jun. 2025 | März 2025 | Dez. 2024 | |
|---|---|---|---|---|---|---|---|---|
| Umsatz | 2.536 | 2.532 | 2.441 | 2.475 | 2.513 | 2.396 | 2.306 | 2.385 |
| Nettozinserträge | 1.793 | 1.792 | 1.752 | 1.779 | 1.761 | 1.713 | 1.695 | 1.728 |
| Nettogewinn | 775 | 818 | 664 | 759 | 792 | 716 | 584 | 681 |
| EPS, verwässert | 5,04 | 5,32 | 4,13 | 4,67 | 4,82 | 4,24 | 3,32 | 3,86 |
| Nettozinsmarge | 3,7 % | 3,7 % | 3,7 % | 3,7 % | 3,7 % | 3,6 % | 3,7 % | 3,6 % |
| CET1-Kapitalquote | 10,2 % | 10,2 % | 10,3 % | 10,8 % | 11,0 % | 11,0 % | 11,5 % | 11,7 % |
Worauf sollten Sie bei den nächsten Ergebnissen von M&T Bank achten?
Beginnen Sie mit den Nettozinserträgen und der unterstellten Zinserhöhung. Vergleichen Sie anschließend Gebührenerträge und Aufwendungen. Zusammen zeigen diese Positionen, ob neben stabilen Umsätzen und kontrollierten Kosten Investitionen in das Unternehmen stattfinden. Kreditverluste werden zeigen, ob das Kreditwachstum ein akzeptables Risikoniveau mit sich bringt.
Betrachten Sie Kapital und Ausschüttungen gemeinsam. Die jüngste CET1-Quote liegt nahe am unteren Ende des Ziels des Managements für das vierte Quartal; daher werden die Fortsetzung der Kreditvergabe und Aktienrückkäufe nur dann von Bedeutung sein, wenn Erträge und Kapitalbildung den Puffer schnell genug wieder auffüllen.