MPC Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Der wahrscheinlichkeitsgewichtete Kurs liegt im Oktober 2027 bei 373,78 US-Dollar und im Oktober 2029 bei 332,34 US-Dollar; auf das Bären-Szenario entfallen 25 %, auf das Basisszenario 60 % und auf das Bullen-Szenario 15 %. Entscheidend ist, ob die außergewöhnlich hohen Raffineriemargen anhalten.
Wo könnten die MPC-Aktien 2029 stehen?
Der gewichtete Kurs liegt im Oktober 2027 bei 373,78 US-Dollar, einschließlich Dividenden ein Verlust von 22 %. Im Oktober 2029 liegt er bei 332,34 US-Dollar, einschließlich Dividenden ein Verlust von 29 %. Auf das Bären-Szenario entfallen 25 %. Das Basisszenario hat eine Wahrscheinlichkeit von 60 % und das Bullen-Szenario von 15 %.
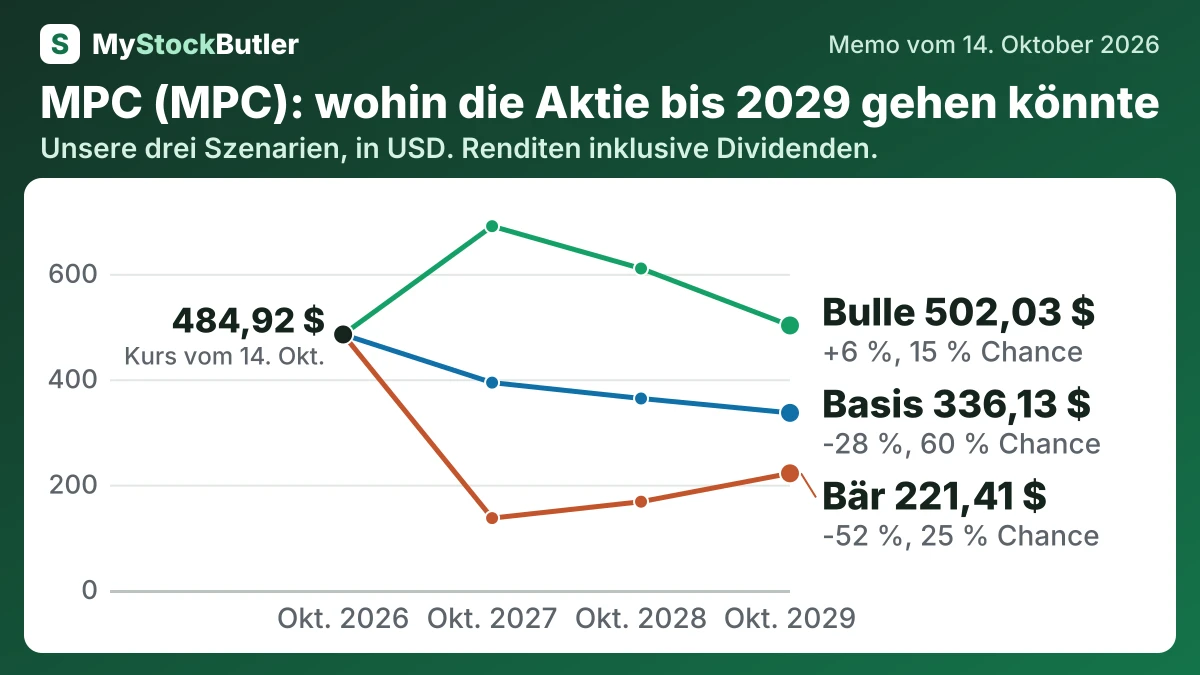
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 25 % | 136,42 (-71 %) | 167,59 (-64 %) | 221,41 (-52 %) |
| Basis | 60 % | 393,52 (-18 %) | 363,39 (-23 %) | 336,13 (-28 %) |
| Bulle | 15 % | 690,38 (+43 %) | 610,11 (+28 %) | 502,03 (+6 %) |
| Gewichtet | 100 % | 373,78 (-22 %) | 351,45 (-26 %) | 332,34 (-29 %) |
Was das bedeutet. Die gewichtete Zeile ist der wahrscheinlichkeitsbasierte Durchschnitt des Bären-, Basis- und Bullen-Szenarios. Sie ist daher keine eigenständige Prognose und kann unter dem heutigen Aktienkurs liegen.
Was muss bei MPC gut laufen – und was könnte schiefgehen?
Das Bären-Szenario sieht für 2027 8.000 Millionen US-Dollar und für 2028 8.500 Millionen US-Dollar vor. 2029 werden 9.500 Millionen US-Dollar erreicht, wenn sich das operative Geschäft erholt. Dies spiegelt eine rasche Normalisierung der Margen, RIN-Aufwendungen und Kosten für Generalüberholungen wider; MPC gab 2025 1.514 Millionen US-Dollar für Generalüberholungen von Raffinerien aus. Das Bullen-Szenario sieht für 2027 15.000 Millionen US-Dollar und für 2028 14.000 Millionen US-Dollar vor. 2029 sinkt der Wert auf 12.500 Millionen US-Dollar und bleibt damit unter dem Höchststand von 2022, weil selbst ein günstiger Zyklus abklingen sollte.
| Oktober 2027 | Oktober 2028 | Oktober 2029 | |
|---|---|---|---|
| Normalisiertes Betriebsergebnis | 12.000 (8.000 / 15.000) | 11.500 (8.500 / 14.000) | 11.100 (9.500 / 12.500) |
| Aktien (Millionen) | 274 (277 / 271) | 269 (273 / 263) | 264 (269 / 255) |
| Dividenden je Aktie | 4,00 (4,00 / 4,20) | 4,20 (3,80 / 4,62) | 4,41 (3,60 / 5,08) |
| Verhältnis des Unternehmenswerts zum normalisierten Betriebsergebnis | 11,00 (8,00 / 14,00) | 10,50 (8,50 / 13,00) | 10,00 (9,00 / 12,00) |
| Nettoverschuldung | 24.057 (26.266 / 22.699) | 22.999 (26.515 / 21.725) | 22.295 (25.897 / 22.032) |
Wie viel Cash erwirtschaftet MPC tatsächlich?
MPC erwirtschaftet beträchtliche Barmittel, doch Investitionsausgaben, Working Capital und künftige Verpflichtungen bestimmen, was davon übrig bleibt. Der operative Cashflow lag 2025 bei 8.253 Millionen US-Dollar. Nach Investitionsausgaben von 3.486 Millionen US-Dollar belief sich der freie Cashflow auf 4.767 Millionen US-Dollar.
Die Berechnung von MPC fällt nach Abzug von 160 Millionen US-Dollar für aktienbasierte Vergütung konservativer aus. Damit werden Mitarbeiteraktien als wirtschaftliche Kosten für die bestehenden Eigentümer behandelt, obwohl sie im Jahresverlauf keine weitere Auszahlung darstellen.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus dem operativen Geschäft | 8.253 | 8.665 | 14.117 | 16.319 | 8.384 |
| − Investitionsausgaben | 3.486 | 2.533 | 1.890 | 2.420 | 1.464 |
| = Freier Cashflow | 4.767 | 6.132 | 12.227 | 13.899 | 6.920 |
| − Aktienbasierte Vergütung | 160 | 137 | 211 | 153 | 88 |
| = Tatsächlicher freier Cashflow | 4.607 | 5.995 | 12.016 | 13.746 | 6.832 |
Was zahlt ein Anleger heute für MPC?
Das Kurs-Gewinn-Verhältnis setzt den Aktienkurs ins Verhältnis zum Jahresgewinn. Die Gewinne aus dem Raffineriegeschäft schwanken jedoch mit den Crack-Spreads – der Differenz zwischen dem Wert der Kraftstoffe und des zu ihrer Herstellung verwendeten Rohöls. Die Raffineriemarge von MPC lag im zweiten Quartal 2026 bei 36,33 US-Dollar je Barrel, gegenüber 17,58 US-Dollar ein Jahr zuvor. Diese Verbesserung erklärt, warum ein niedriges erwartetes Kurs-Gewinn-Verhältnis von ungewöhnlich günstigen Bedingungen abhängen kann.