Mosaic Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Mosaics gewichtetes Szenario liegt im Oktober 2029 bei 43,00 US-Dollar, wobei dem Basisszenario eine Wahrscheinlichkeit von 50 % zugewiesen wird. Entscheidend sind die Schwefelversorgung, die Anlagenauslastung, Zahlungseingänge in Brasilien und eine Erholung der Cashflow-Generierung.
Wo könnte die Mosaic-Aktie 2029 stehen?
Die Prognose weist dem Bärenszenario 35 %, dem Basisszenario 50 % und dem Bullenszenario 15 % zu. Der gewichtete Wert liegt im Oktober 2027 bei 15,59 US-Dollar, einschließlich Dividenden ein Verlust von 9 %, und im Oktober 2029 bei 43,00 US-Dollar, einschließlich Dividenden ein Gewinn von 152 %.
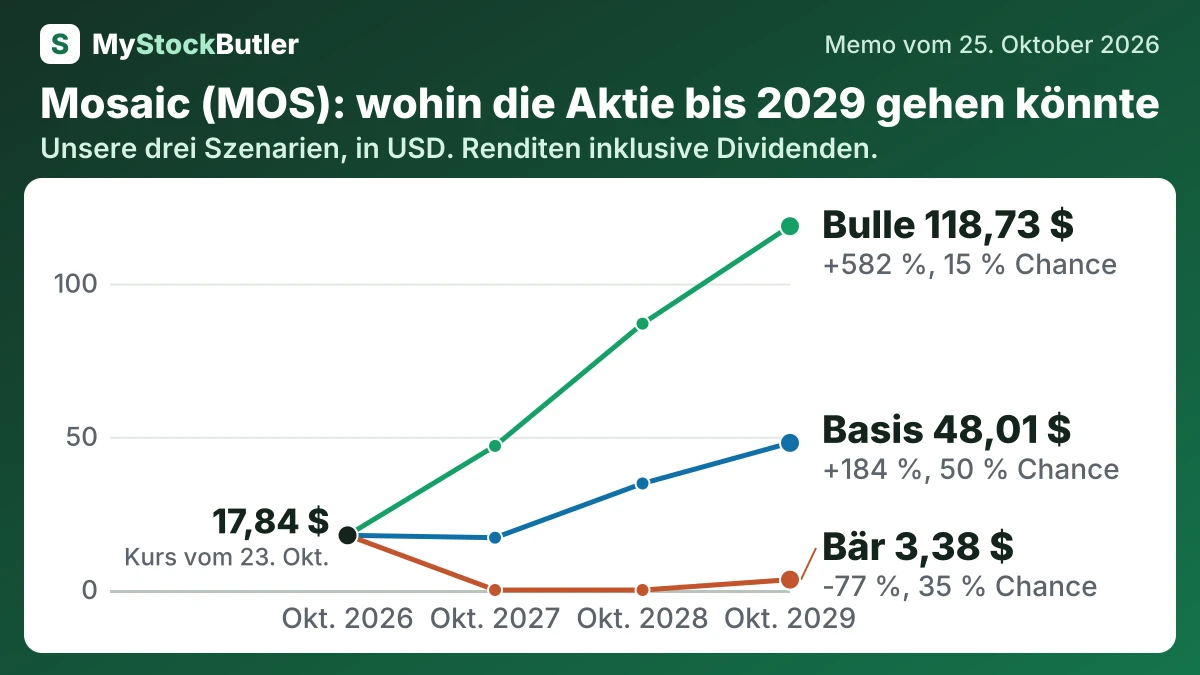
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 35 % | 0,00 (-98 %) | 0,00 (-96 %) | 3,38 (-77 %) |
| Basis | 50 % | 17,07 (+1 %) | 34,77 (+105 %) | 48,01 (+184 %) |
| Bulle | 15 % | 47,02 (+169 %) | 86,92 (+398 %) | 118,73 (+582 %) |
| Gewichtet | 100 % | 15,59 (-9 %) | 30,42 (+78 %) | 43,00 (+152 %) |
Was das bedeutet. Die gewichtete Zeile ist ein wahrscheinlichkeitsbasierter Durchschnitt und keine Prognose, dass der Aktienkurs tatsächlich genau diesen Betrag erreichen wird.
Was muss bei Mosaic gut laufen?
Der operative Gewinn folgt einer stufenweisen Erholung und kehrt nicht zu Spitzenbedingungen zurück. Das Basisszenario geht von 1.100 Millionen US-Dollar im Oktober 2027 und 1.500 Millionen US-Dollar im Oktober 2028 aus. 2029 erreicht er 1.700 Millionen US-Dollar. Im Bärenszenario werden zunächst 400 Millionen US-Dollar und anschließend 650 Millionen US-Dollar angesetzt, bevor der Wert bei 850 Millionen US-Dollar endet. Das Bullenszenario beginnt bei 1.800 Millionen US-Dollar, erreicht 2.400 Millionen US-Dollar und endet bei 2.800 Millionen US-Dollar. Die Ansätze berücksichtigen den jüngsten operativen Verlust, negative Phosphatmargen, die zurückgezogene Phosphatprognose und den historischen Zyklus, lassen aber zu, dass Kostensenkungen und eine Normalisierung der Schwefelversorgung Unterstützung leisten.
| Oktober 2027 | Oktober 2028 | Oktober 2029 | |
|---|---|---|---|
| Normaler operativer Gewinn | 1.100 (400 / 1.800) | 1.500 (650 / 2.400) | 1.700 (850 / 2.800) |
| Aktien (Millionen) | 318 (318 / 318) | 319 (319 / 314) | 319 (320 / 307) |
| Dividenden je Aktie | 0,88 (0,44 / 0,88) | 0,88 (0,22 / 1,00) | 0,96 (0,00 / 1,12) |
| Verhältnis von Unternehmenswert zu normalem operativem Gewinn | 10,00 (9,00 / 11,00) | 11,00 (9,50 / 13,00) | 12,00 (10,00 / 14,00) |
| Nettoverschuldung | 5.565 (6.465 / 4.828) | 5.411 (7.071 / 3.871) | 5.067 (7.419 / 2.726) |
Wie viel Cash erwirtschaftet Mosaic tatsächlich?
2025 reichte der operative Cashflow nicht aus, um die Investitionsausgaben zu decken, sodass der freie Cashflow negativ war. Die wichtigste Belastung im operativen Geschäft war das Working Capital: Mosaic kaufte und hielt mehr Fertigprodukte, Rohgestein und Schwefel, bevor das Unternehmen Geld von Kunden einnahm. Lagerbestände können später Cash freisetzen, doch ein schwacher Markt kann das Unternehmen zwingen, sie mit einer geringen Marge zu verkaufen.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus laufender Geschäftstätigkeit | 824,8 | 1.299,2 | 2.407,2 | 3.935,8 | 2.187,0 |
| − Investitionsausgaben | 1.359,4 | 1.251,8 | 1.402,4 | 1.247,3 | 1.288,6 |
| = Freier Cashflow | -534,6 | 47,4 | 1.004,8 | 2.688,5 | 898,4 |
| − Aktienvergütung | 30,7 | 31,8 | 33,0 | 27,9 | 29,5 |
| = Realer freier Cashflow | -565,3 | 15,6 | 971,8 | 2.660,6 | 868,9 |
| Realer freier Cashflow, % des Umsatzes | -4,7 % | 0,1 % | 7,1 % | 13,9 % | 7,0 % |
Was das bedeutet. Der vom Unternehmen ausgewiesene freie Cashflow liegt 2023 und 2022 unter unserem Wert, weil Mosaic auch die zur Finanzierung des Working Capitals eingesetzten Mittel abzieht, während wir diese in unserer Berechnung belassen.
Was zahlt ein Anleger heute für Mosaic?
Das erwartete KGV liegt bei 12,6x. Das bedeutet, dass Anleger für die in den kommenden zwölf Monaten erwarteten Gewinne bezahlen. Das nachlaufende KGV ist nicht aussagekräftig, daher hängt die scheinbare günstige Bewertung von einer Prognose ab. Bei einem zyklischen Düngemittelhersteller sind normalisierte Gewinne wichtiger als ein einzelnes starkes oder schwaches Jahr. Sie spiegeln nachhaltige Düngemittelpreise, Inputkosten und Auslastungsgrade wider.