Las Vegas Sands Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Das gewichtete Szenario sieht Las Vegas Sands im Oktober 2027 bei 39,28 US-Dollar. Entscheidend ist, ob die Erholung in Macao die Expansion in Singapur finanzieren kann, ohne die Cash-Conversion zu beeinträchtigen.
Wo könnte die Las-Vegas-Sands-Aktie im Oktober 2029 stehen?
Die Prognose deutet auf einen moderaten Gewinn über ein Jahr, ein stärkeres Ergebnis über drei Jahre und eine große Bandbreite möglicher Entwicklungen hin. Der gewichtete Kurs liegt im Oktober 2027 bei 39,28 US-Dollar, was einschließlich Dividenden einer Rendite von 8 % entspricht. Im Oktober 2028 erreicht er 44,34 US-Dollar beziehungsweise 25 %. Im Oktober 2029 liegt der gewichtete Kurs bei 51,56 US-Dollar, was einer Rendite von 48 % entspricht.
Die Spanne für 2029 reicht von 27,96 US-Dollar bis 86,32 US-Dollar. Der heutige Kurs liegt bei 37,51 US-Dollar. Damit verlieren Anleger im Bären-Szenario selbst nach Dividenden Geld, während sich das Investment im Bullen-Szenario mehr als verdoppelt.
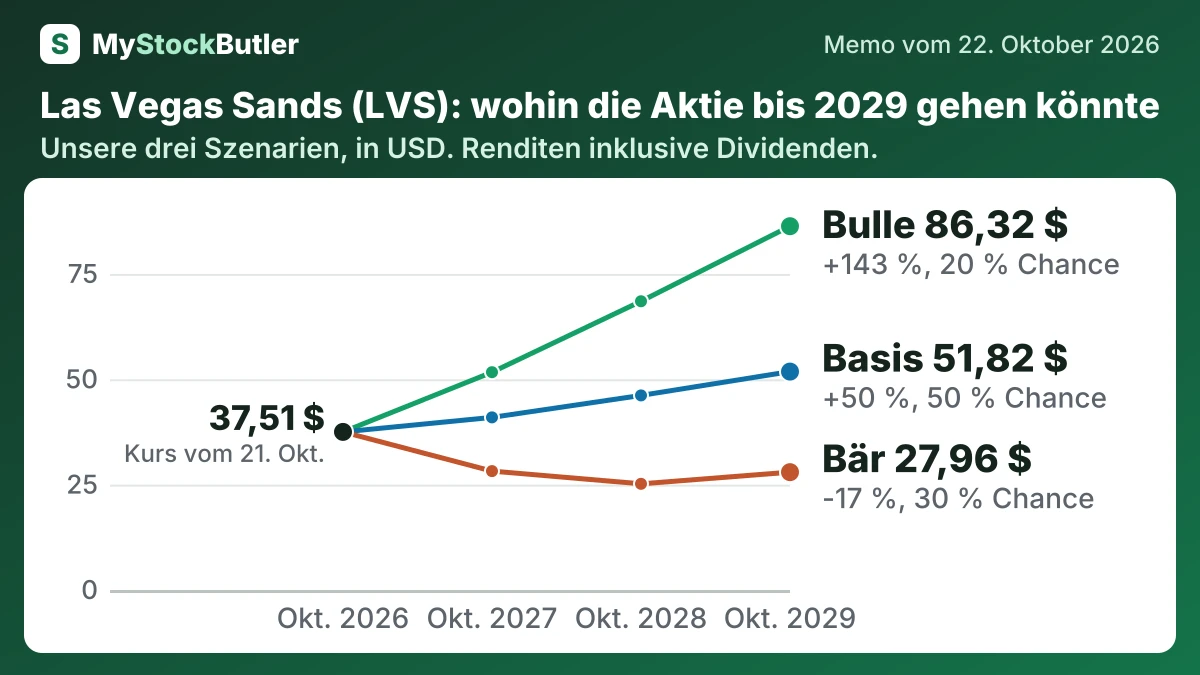
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 30 % | 28,21 (-22 %) | 25,19 (-27 %) | 27,96 (-17 %) |
| Basis | 50 % | 40,96 (+13 %) | 46,17 (+31 %) | 51,82 (+50 %) |
| Bulle | 20 % | 51,68 (+41 %) | 68,51 (+91 %) | 86,32 (+143 %) |
| Gewichtet | 100 % | 39,28 (+8 %) | 44,34 (+25 %) | 51,56 (+48 %) |
Was muss bei Las Vegas Sands gut laufen – und was könnte schiefgehen?
Das Basisszenario ergibt im Oktober 2027 5.270 Millionen US-Dollar. 2028 steigt der Wert auf 5.525 Millionen US-Dollar und 2029 auf 5.775 Millionen US-Dollar. Die Annahmen sind eine Stabilisierung in Macao, profitable Resorts in Singapur und Vorteile aus der Renovierung des Venetian durch das chinesische Neujahr 2028. EBITDA aus der Expansion in Singapur ist nicht enthalten, da die Eröffnung im Januar 2031 erwartet wird. Im Bären-Szenario sinkt der Wert auf 4.800 Millionen US-Dollar und anschließend auf 4.700 Millionen US-Dollar, da ein schwächeres Premium-Spiel und Werbeaktionen die Vorteile der Renovierung überwiegen. Im Bullen-Szenario steigt der Wert durch stärkeres Massenspiel und höhere Kundenausgaben auf 5.550 Millionen US-Dollar und anschließend auf 6.100 Millionen US-Dollar.
Das Bullen-Szenario erfordert höhere Ausgaben im Massenmarkt, disziplinierte Werbeaktionen und eine erfolgreiche Renovierung des Venetian. Die starke Performance des bestehenden Resorts in Singapur bietet zusätzliche Unterstützung, doch die Expansion trägt vor 2031 nichts bei. Der Pfad erreicht zunächst 51,68 US-Dollar und zuletzt 86,32 US-Dollar, mit einer Wahrscheinlichkeit von 20 %, weil er anhaltendes Wachstum neben aggressiven Aktienrückkäufen und hohen Bauausgaben voraussetzt.
| Oktober 2027 | Oktober 2028 | Oktober 2029 | |
|---|---|---|---|
| EBITDA | 5.270 (4.800 / 5.550) | 5.525 (4.700 / 6.100) | 5.775 (4.850 / 6.600) |
| Aktien (Millionen) | 586 (604 / 573) | 554 (592 / 523) | 529 (582 / 483) |
| Dividenden je Aktie | 1,38 (1,20 / 1,38) | 1,44 (1,00 / 1,60) | 1,44 (0,80 / 1,80) |
| Verhältnis von Unternehmenswert zu EBITDA | 7,10 (6,20 / 7,80) | 7,20 (5,90 / 8,30) | 7,30 (6,00 / 8,70) |
| Nettoverschuldung | 13.414 (12.736 / 13.676) | 14.210 (12.804 / 14.773) | 14.744 (12.824 / 15.708) |
Wie viel Cash erwirtschaftet Las Vegas Sands wirklich?
Der freie Cashflow zieht die Investitionsausgaben vom operativen Cashflow ab. Bei der aktienbasierten Vergütung ist eine zusätzliche Einschätzung erforderlich: Sie beansprucht zunächst kein Cash, gewährt den Beschäftigten aber einen Eigentumsanspruch, der andere Aktionäre verwässern oder Rückkäufe erforderlich machen kann. Der „echte freie Cashflow“ ist daher eine analytische Kennzahl und keine standardisierte Zwischensumme der Rechnungslegung.
| 2025 | 2024 | 2023 | 2022 | 2021 | |
|---|---|---|---|---|---|
| Cashflow aus laufender Geschäftstätigkeit | 3.023 | 3.204 | 3.227 | -944 | -243 |
| Davon: durch das Nettoumlaufvermögen freigesetzt | 19 | 390 | 164 | ||
| Davon: im Nettoumlaufvermögen gebunden | 784 | 89 | |||
| − Investitionsausgaben | 1.168 | 1.567 | 1.017 | 651 | 828 |
| = Freier Cashflow | 1.855 | 1.637 | 2.210 | -1.595 | -1.071 |
| − Aktienbasierte Vergütung | 54 | 55 | 44 | 39 | 22 |
| = Echter freier Cashflow | 1.801 | 1.582 | 2.166 | -1.634 | -1.093 |
| Freier Cashflow, % des Umsatzes | 14,3 % | 14,5 % | 21,3 % | -38,8 % | -25,3 % |
| Echter freier Cashflow, % des Umsatzes | 13,8 % | 14,0 % | 20,9 % | -39,8 % | -25,8 % |
Was das bedeutet. Der echte freie Cashflow ist niedriger, weil er Aktien abzieht, die Beschäftigte als Vergütung erhalten. Diese verursachen zwar keinen Cash-Abfluss, geben aber einen Teil des Unternehmens ab.