Lennar Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Lennars gewichtete Prognose sieht die Aktie im Oktober 2027 bei 52,22 US-Dollar und im Oktober 2029 bei 139,28 US-Dollar. Entscheidend ist, ob sich Lennars operativer Gewinn erholt.
Wo könnte die Lennar-Aktie im Oktober 2029 stehen?
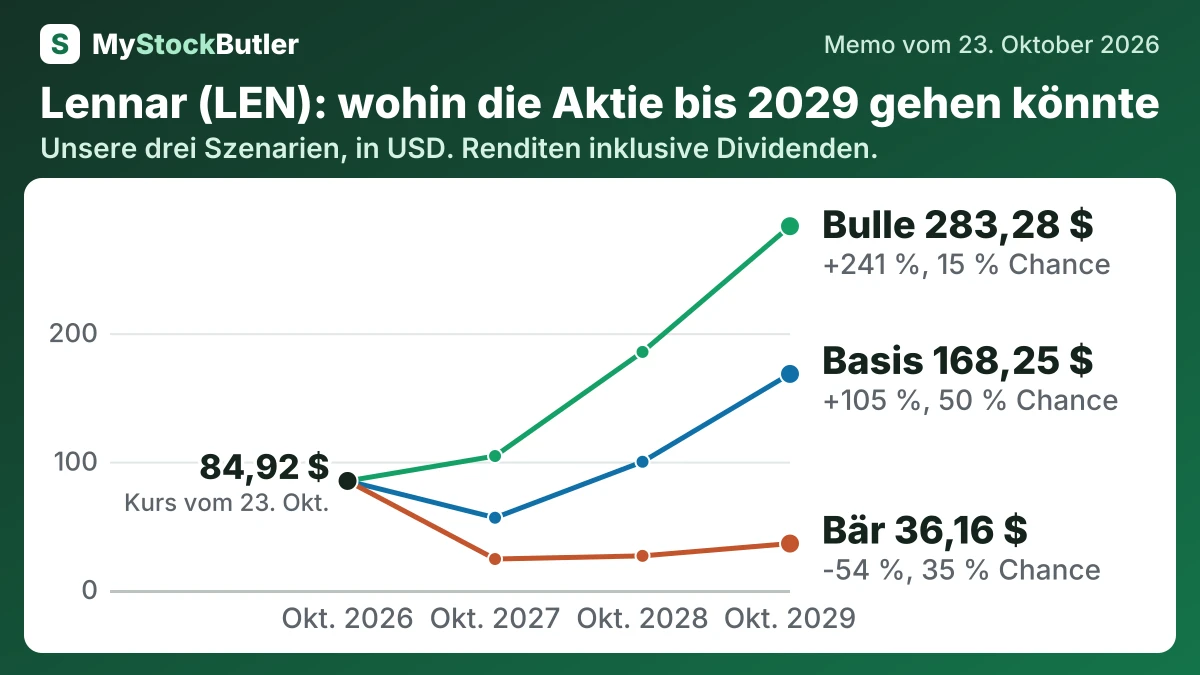
Die gewichtete Prognose sieht die Aktie im Oktober 2027 bei 52,22 US-Dollar – einschließlich Dividenden eine Rendite von −37 %. Im Oktober 2029 erreicht sie 139,28 US-Dollar – einschließlich Dividenden eine Gesamtrendite von +70 %. Die Wahrscheinlichkeit des Bären-Szenarios beträgt 35 %, die des Basisszenarios 50 %. Die Wahrscheinlichkeit des Bullen-Szenarios beträgt 15 %.
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bär | 35 % | 24,12 (-70 %) | 26,58 (-66 %) | 36,16 (-54 %) |
| Basis | 50 % | 56,27 (-31 %) | 99,85 (+22 %) | 168,25 (+105 %) |
| Bulle | 15 % | 104,32 (+25 %) | 185,37 (+123 %) | 283,28 (+241 %) |
| Gewichtet | 100 % | 52,22 (-37 %) | 87,03 (+6 %) | 139,28 (+70 %) |
Was muss bei Lennar gut oder schlecht laufen?
Der operative Gewinn ist die zentrale Annahme. Im Basisszenario steigt er von 2.400 Millionen US-Dollar auf 3.200 Millionen US-Dollar und dann auf 4.300 Millionen US-Dollar. Im Bären-Szenario bleibt er bei 1.600 Millionen US-Dollar, 1.800 Millionen US-Dollar und 2.100 Millionen US-Dollar, während das Bullen-Szenario 3.200 Millionen US-Dollar, 4.500 Millionen US-Dollar und 5.700 Millionen US-Dollar erreicht. Der Fünfjahresdurchschnitt lag bei 4.921 Millionen US-Dollar, doch im Geschäftsjahr 2025 fiel der Wert auf 2.668 Millionen US-Dollar. Die jüngsten Daten sind gemischt: Im Q3 belief sich das operative Ergebnis im Hausbau auf 502 Millionen US-Dollar, während die Auftragseingänge um 9 % zurückgingen. Die Bruttomarge lag mit 15,8 % unter dem Vorjahreswert, daher unterstellt das Basisszenario nur eine teilweise Erholung.
Das Bären-Szenario beschreibt einen lang anhaltenden Wohnungsbauzyklus mit niedrigen Renditen. Der Druck durch Hypothekenzahlungen hält die Auftragseingänge schwach, Anreize sichern das Volumen, und Grundstückskosten sowie Abschreibungen verhindern eine Erholung der Margen. Bestände und Anzahlungen binden weiterhin Cash und begrenzen Aktienrückkäufe. Der Pfad führt von einem Aktienkurs von 24,12 US-Dollar im Oktober 2027 zu 36,16 US-Dollar im Oktober 2029, ohne Dividenden. Die Wahrscheinlichkeit beträgt 35 %, weil die Auftragseingänge im Q3 um 9 % zurückgingen und die Bruttomarge nur 15,8 % betrug. Der operative Mittelabfluss und 3.147 Millionen US-Dollar Nettoverschuldung erhöhen den Druck.
| Oktober 2027 | Oktober 2028 | Oktober 2029 | |
|---|---|---|---|
| Normalisierter operativer Gewinn | 2.400 (1.600 / 3.200) | 3.200 (1.800 / 4.500) | 4.300 (2.100 / 5.700) |
| Aktien (Millionen) | 234 (238 / 229) | 230 (238 / 221) | 227 (238 / 215) |
| Dividende je Aktie | 2,00 (1,00 / 2,00) | 2,00 (1,00 / 2,20) | 2,00 (1,00 / 2,40) |
| Unternehmenswert im Verhältnis zum normalisierten operativen Gewinn | 7,00 (6,00 / 8,50) | 8,00 (5,50 / 9,50) | 9,00 (5,50 / 10,50) |
| Nettoverschuldung | 3.641 (3.857 / 3.325) | 2.627 (3.565 / 1.730) | 577 (2.929 / -994) |
Wie viel Cash erwirtschaftet Lennar tatsächlich?
Der freie Cashflow zieht die Investitionsausgaben vom operativen Cashflow ab. Zieht man aktienbasierte Vergütung als wirtschaftlichen Aufwand ab, geht man noch einen Schritt weiter: Die Vergütung verbraucht nicht sofort Cash, verschafft den Mitarbeitern aber einen Anspruch auf das Unternehmen. Lennars daraus resultierender realer freier Cashflow wurde 2025 negativ, nachdem er in den Vorjahren positiv gewesen war.
| Nov. 2025 | Nov. 2024 | Nov. 2023 | Nov. 2022 | Nov. 2021 | |
|---|---|---|---|---|---|
| Operativer Cashflow | 216.812 | 2.403.379 | 5.179.738 | 3.265.668 | 2.532.774 |
| − Investitionsausgaben | 188.629 | 171.503 | 99.799 | 57.214 | 65.172 |
| = Freier Cashflow | 28.183 | 2.231.876 | 5.079.939 | 3.208.454 | 2.467.602 |
| − Aktienbasierte Vergütung | 163.494 | 176.676 | 160.720 | 184.086 | 134.621 |
| = Realer freier Cashflow | -135.311 | 2.055.200 | 4.919.219 | 3.024.368 | 2.332.981 |
| Realer freier Cashflow, % des Umsatzes | -0,4 % | 5,8 % | 14,4 % | 9,0 % | 8,6 % |
Was das bedeutet. Aktienbasierte Vergütung verbraucht heute kein Cash, gibt den Mitarbeitern aber einen Teil des Unternehmens; daher zieht diese Tabelle ihren Wert vom freien Cashflow ab.
Was zahlt ein Anleger heute für Lennar?
Bei 84,92 US-Dollar je Aktie am 23. Oktober 2026 wird Lennar mit dem 16,1-Fachen des rückläufigen Gewinns gehandelt. Das bedeutet, dass Anleger für jeden im vergangenen Zwölfmonatszeitraum verdienten US-Dollar 16,10 US-Dollar zahlen. Ein KGV ist nur dann aussagekräftig, wenn sich die Gewinne wiederholen. Die Auftragseingänge im Q3 2026 gingen um 9 % zurück. Das durchschnittlich übergebene Haus wurde für 372.000 US-Dollar verkauft, gegenüber 383.000 US-Dollar ein Jahr zuvor, während der Zinssatz für 30-jährige Hypotheken am 22. Oktober 2026 bei 7,32 % lag. Erschwinglichkeit, Nachfrage und Preisgestaltung sind daher wichtiger als das Schlagzeilen-KGV.