Jacobs Quartalszahlen am 19. November 2026
Laut der Analyse von MyStockButler vom Oktober 2026: Die nächsten Ergebnisse von Jacobs werden am 19. November 2026 erwartet. Entscheidend ist, ob Jacobs’ Wachstum zahlungswirksamen Cashflow erzeugt.
Welche Prognose hat Jacobs abgegeben?
Das Management verspricht ein weiteres Wachstumsjahr, wobei die Cash Conversion ebenso wichtig ist wie der Gewinn. Für FY2026 prognostiziert Jacobs ein bereinigtes EPS von 7,20–7,30 US-Dollar und ein bereinigtes Nettoumsatzwachstum von 9,5 %–10,0 %. Das EPS ist der auf jede Aktie entfallende Gewinn. Der bereinigte Nettoumsatz zieht Kosten ab, die direkt an Subunternehmer und Ausrüstungslieferanten weitergereicht werden, und bildet daher die von Jacobs selbst vereinnahmten Gebühren besser ab.
| Prognosezeitraum | Untergrenze | Obergrenze | Datum der Veröffentlichung | |
|---|---|---|---|---|
| Bereinigtes Nettoumsatzwachstum in % | FY2026 | 9,5 % | 10,0 % | 4. Aug. 2026 |
| Bereinigte EBITDA-Marge | FY2026 | 14,7 % | 14,8 % | 4. Aug. 2026 |
| Bereinigtes EPS | FY2026 | 7,20 | 7,30 | 4. Aug. 2026 |
| Bereinigte Free-Cashflow-Marge | FY2026 | 8,0 % | 8,0 % | 4. Aug. 2026 |
Was das bedeutet. Die bereinigte Free-Cashflow-Marge des Unternehmens ist seine eigene Variante des Cashflows und stimmt daher möglicherweise nicht mit unserer Free-Cashflow-Marge überein.
Hat Jacobs seine früheren Versprechen gehalten?
Die Bilanz fällt gemischt aus. Bei vier vergleichbaren jährlichen Überprüfungen lag das bereinigte EPS jedes Mal innerhalb der ursprünglichen Spanne. Die Cash Conversion lag einmal über dem Ziel, zweimal innerhalb der Spanne und einmal darunter; FY2022 war mit 97 % das schwache Jahr. Das Ergebnis für FY2023 lag innerhalb der ursprünglichen EPS-Spanne, verfehlte jedoch die endgültige Spanne. Das ältere Ziel von 10 US-Dollar für FY2025 lässt sich nicht mit dem heutigen, kleineren Jacobs vergleichen, weil die Abspaltung von Amentum die Geschäftsbereiche verändert hat, die zum Gewinn beitragen. Bereinigte Ziele lassen sich nicht mit GAAP in Einklang bringen, da künftige Transaktions-, Restrukturierungs- und Integrationskosten zu unsicher sind.
| Was das Management prognostiziert hat | Geprüft | Darüber | Innerhalb | Darunter |
|---|---|---|---|---|
| Bereinigtes EPS | 4 Jahre | 0 | 4 | 0 |
| Free-Cashflow-Conversion | 4 Jahre | 1 | 2 | 1 |
Was das bedeutet. Die Gesamtsumme besagt, dass drei von fünf Versprechen gehalten wurden, doch die beiden Zeilen zeigen acht jährliche Überprüfungen. Daher ist unklar, wie diese Gesamtsumme berechnet wurde.
Wie haben sich Umsatz und Gewinn von Jacobs entwickelt?
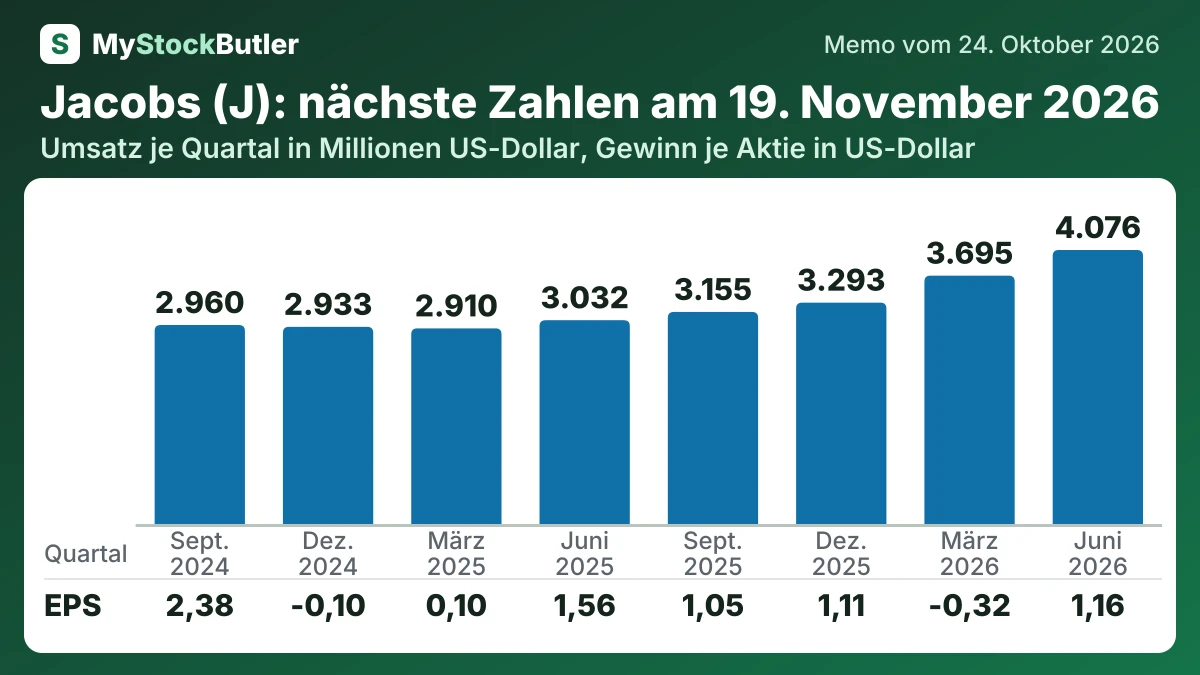
Die Geschäftszahlen von Jacobs stützen das Bild eines sich verbessernden Dienstleistungsgeschäfts, doch die Verbesserung zeigt sich am deutlichsten bei Gebühren und Segmentgewinnen und weniger beim ausgewiesenen EPS.
| Juni 2026 | März 2026 | Dez. 2025 | Sept. 2025 | Juni 2025 | März 2025 | Dez. 2024 | Sept. 2024 | |
|---|---|---|---|---|---|---|---|---|
| Umsatz | 4.076.410 | 3.694.881 | 3.293.281 | 3.154.644 | 3.031.768 | 2.910.415 | 2.932.956 | 2.960.150 |
| Betriebsergebnis | 286.703 | -81.176 | 232.561 | 211.554 | 235.014 | 208.648 | 208.417 | 196.205 |
| Nettogewinn | 137.359 | -42.993 | 124.954 | 138.036 | 181.234 | 11.162 | -17.129 | 309.299 |
| EPS, verwässert | 1,16 | -0,32 | 1,11 | 1,05 | 1,56 | 0,10 | -0,10 | 2,38 |
Was das bedeutet. Der negative Free Cashflow im März 2026 bedeutet nicht, dass der Umsatz zum Erliegen kam; hohe mit dem Kauf von PA Consulting verbundene Barzahlungen drückten den Cashflow.
Worauf sollte ich bei den nächsten Ergebnissen von Jacobs achten?
Die nächsten Ergebnisse und die Fristen für PA werden zeigen, ob Jacobs’ Wachstum zahlungswirksamen Cashflow erzeugt. Die Gesamtjahresergebnisse für FY2026 und der Ausblick für FY2027 werden im November 2026 erwartet. Sie sollten zeigen, wie viel Pipeline-Conversion das Management in die nächste Prognose aufnehmen will; starkes Wachstum bei langsameren Zahlungseingängen wäre ein schwächeres Ergebnis, als es die Schlagzeilen vermuten lassen.