Honeywell Aerospace Aktie Prognose 2027–2029
Laut der Analyse von MyStockButler vom Oktober 2026: Die gewichtete Prognose für Honeywell Aerospace liegt im Oktober 2027 bei 161,17 US-Dollar und im Oktober 2029 bei 207,06 US-Dollar, mit einer Wahrscheinlichkeit von 30 % für das Bären-, 52 % für das Basis- und 18 % für das Bullen-Szenario. Entscheidend ist die Erholung der Lieferanten.
Wo könnte die Aktie von Honeywell Aerospace 2029 stehen?
Die Prognose deutet kurzfristig auf ein bescheidenes Ergebnis und im dritten Jahr auf ein stärkeres Resultat hin. Der gewichtete Kurs liegt im Oktober 2027 bei 161,17 US-Dollar, was einschließlich Dividenden einem Verlust von 4 % entspricht. Im Oktober 2028 erreicht er 179,50 US-Dollar, ein Plus von 7 %. Im Oktober 2029 liegt er bei 207,06 US-Dollar, ein Plus von 23 %.
Der Bärenwert für Oktober 2029 liegt bei 102,83 US-Dollar. Der Bullenwert beträgt 333,96 US-Dollar gegenüber heute 168,09 US-Dollar. Für das Bären-Szenario gilt eine Wahrscheinlichkeit von 30 %, für das Basisszenario von 52 %. Das Bullen-Szenario hat eine Wahrscheinlichkeit von 18 %. Die Spanne spiegelt das Umsetzungsrisiko bei Lieferanten, Margen, Schulden und Cashflow wider.
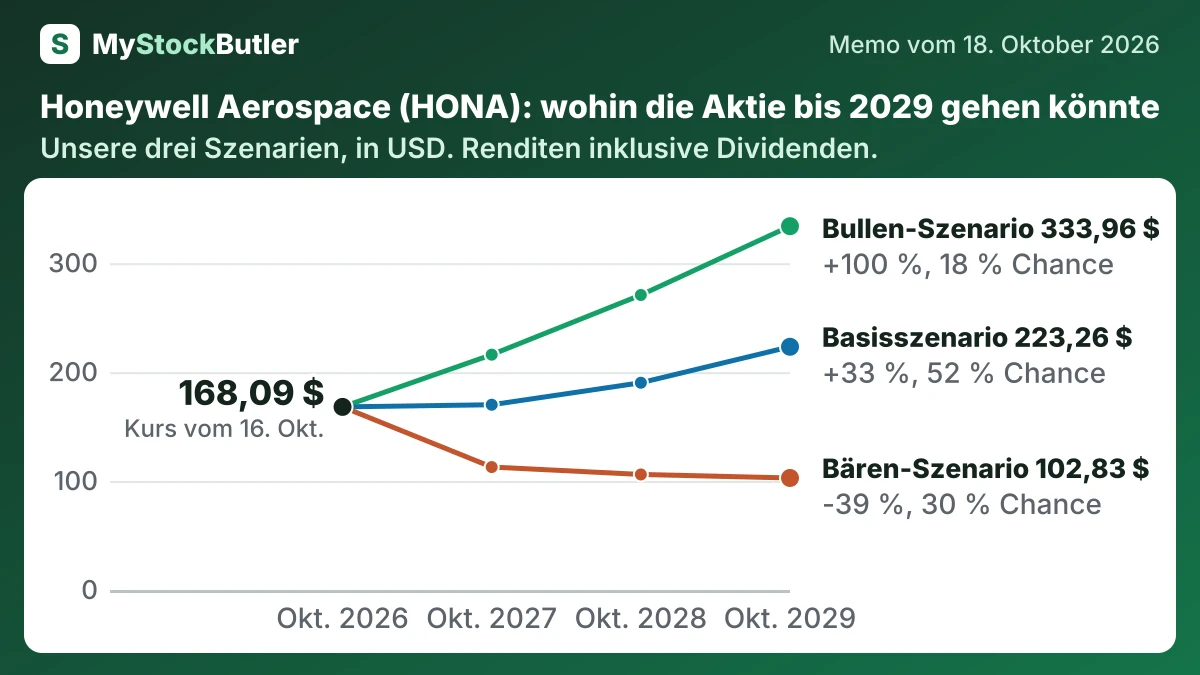
| Szenario | Wahrscheinlichkeit | Oktober 2027 | Oktober 2028 | Oktober 2029 |
|---|---|---|---|---|
| Bären-Szenario | 30 % | 112,85 (-33 %) | 106,06 (-37 %) | 102,83 (-39 %) |
| Basisszenario | 52 % | 170,05 (+1 %) | 190,27 (+13 %) | 223,26 (+33 %) |
| Bullen-Szenario | 18 % | 216,02 (+29 %) | 270,80 (+61 %) | 333,96 (+100 %) |
| Gewichtet | 100 % | 161,17 (-4 %) | 179,50 (+7 %) | 207,06 (+23 %) |
Was muss bei Honeywell Aerospace gut oder schiefgehen?
Das Bären-Szenario ergibt 2.244 Millionen US-Dollar, 2.248 Millionen US-Dollar und 2.334 Millionen US-Dollar. Es unterstellt, dass Engpässe fortbestehen, der Produktmix schwach bleibt und wiederkehrende Kosten mehr Gewinn aufzehren. Das Bullen-Szenario ergibt 2.903 Millionen US-Dollar, 3.297 Millionen US-Dollar und 3.710 Millionen US-Dollar, weil zusätzliche Kapazitäten den aufgestauten Bedarf abarbeiten und margenstärkere Servicearbeiten zurückbringen. Das Umsatzwachstum im Q2 im Aftermarket, bei kommerziellen OE-Produkten und im Verteidigungsgeschäft unterstützt die Erholung, doch die Senkung der Prognose zeigt, dass die Umsetzung weiterhin unsicher ist.
Wie viel Cash erwirtschaftet Honeywell Aerospace tatsächlich?
Der freie Cashflow ist der operative Cashflow nach Investitionsausgaben. Zieht man die aktienbasierte Vergütung ab, erhält man einen strengeren Blick auf den Cash, der für Schulden, Investitionen oder Aktionäre verbleibt. Das historische Muster zeigt eine starke Umwandlung, doch ein einzelnes Jahr kann vom zeitlichen Ablauf von Zahlungen und Lagerbeständen profitieren.
| 2025 | 2024 | 2023 | |
|---|---|---|---|
| Operativer Cashflow | 3.705 | 2.538 | 2.984 |
| − Investitionsausgaben | 504 | 488 | 387 |
| = Freier Cashflow | 3.201 | 2.050 | 2.597 |
| − Aktienbasierte Vergütung | 83 | 74 | 73 |
| = Realer freier Cashflow | 3.118 | 1.976 | 2.524 |
| Realer freier Cashflow, % des Umsatzes | 17,9 % | 12,8 % | 18,3 % |
Was das bedeutet. Der freie Cashflow des Unternehmens ist um 59 Millionen US-Dollar höher, weil es die für Klagen von Flexjet gezahlten Barmittel ausklammert, während wir diese Barmittel als ausgegeben zählen.
Was zahlt ein Anleger heute für Honeywell Aerospace?
Das nachlaufende KGV der Tabelle setzt den Kurs ins Verhältnis zum Gewinn der vergangenen zwölf Monate, während das vorausschauende KGV den erwarteten Gewinn der nächsten zwölf Monate verwendet. Die Lücke ist relevant, weil sie eine Erholung des Gewinns voraussetzt. Diese Erholung hängt teilweise davon ab, mehr Ersatzteile, Reparaturen und Upgrades zu verkaufen.
| Heute (18. Okt. 2026) | |
|---|---|
| Aktienkurs | 168,09 |
| Marktwert (berechnet) | 53.276,58 |
| KGV, vergangene 12 Monate (berechnet) | 35,5x |
| Kurs-Gewinn-Verhältnis, nächste 12 Monate (berechnet) | 21,6x |
| Rendite des freien Cashflows (berechnet) | 6,0 % |
| Reale Free-Cashflow-Rendite (berechnet) | 5,9 % |
Was das bedeutet. Das Kurs-Buchwert-Verhältnis ist nicht aussagekräftig, weil das Unternehmen erst kürzlich abgespalten wurde und seine Bilanz daher noch nicht zeigt, was dieses eigenständige Unternehmen besitzt und schuldet.