Huntington Quartalszahlen am 28. Januar 2027
Laut der Analyse von MyStockButler vom Oktober 2026: Huntingtons nächste Ergebnisse werden am 28. Januar 2027 erwartet. Beobachten Sie, ob Huntington die Einlagenersparnisse von Cadence in nachhaltiges EPS umwandelt und dabei Kreditausfälle sowie Kapital unter Kontrolle hält.
Welche Prognose hat Huntington für das Jahr abgegeben?
Der wichtigste Ertragstreiber der Bank sind die Nettozinserträge: die auf Kredite und Anlagen vereinnahmten Zinsen abzüglich der an Einleger und andere Kapitalgeber gezahlten Zinsen. Erhöht Huntington die Einlagenzinsen, um Kunden zu halten, während sich die Kreditzinsen langsamer bewegen, schrumpft diese Marge. Das Management erwartet für 2026 einen Anstieg der Nettozinserträge um 35,0 % und der Kernaufwendungen um 33,0 %, bei einem EPS-Ziel von 1,52–1,54 US-Dollar.
| Abgedeckter Zeitraum | Niedrig | Hoch | Datum der Angabe | |
|---|---|---|---|---|
| Nettozinserträge | Wachstum im Geschäftsjahr 2026 | 35,0 % | 35,0 % | 22. Oktober 2026 |
| Impliziertes Umsatzwachstum | Wachstum im Geschäftsjahr 2026 | 34,0 % | 34,0 % | 22. Oktober 2026 |
| Kernaufwendungen | Wachstum im Geschäftsjahr 2026 | 33,0 % | 33,0 % | 22. Oktober 2026 |
| EPS (Geschäftsjahr 2026) | Geschäftsjahr 2026 | 1,52 | 1,54 | 22. Oktober 2026 |
| EPS (Geschäftsjahr 2027) | Geschäftsjahr 2027 | 1,75 | 1,83 | 22. Oktober 2026 |
Was das bedeutet. Das bereinigte Sicherheitspolster des harten Kernkapitals der Bank unterscheidet sich von ihrem ausgewiesenen regulatorischen Sicherheitspolster, weil die beiden Kennzahlen bestimmte Gewinne und Verluste unterschiedlich berücksichtigen.
Hat Huntington seine früheren Versprechen eingehalten?
Die Umsetzung ist durchwachsen. Kreditvergabe- und Ertragsprognosen waren nicht durchgehend konservativ, während die Kreditausfälle beruhigender ausfielen. Das Management senkte zudem seine Prognosen für Nettozinserträge und Kreditvergabe, als Finanzierungskosten und der Zinsdruck zunahmen. Analysten müssen daher echte operative Umsetzung von Übernahmen und veränderten Annahmen trennen.
| Prognose des Managements | Geprüft | Über | Im Rahmen | Unter |
|---|---|---|---|---|
| Durchschnittliche Kredite | 4 Jahre | 2 | 0 | 2 |
| Nettozinserträge | 4 Jahre | 2 | 1 | 1 |
| Nettoabschreibungen | 4 Jahre | 0 | 2 | 2 |
Was zeigen Huntingtons jüngste Ergebnisse?
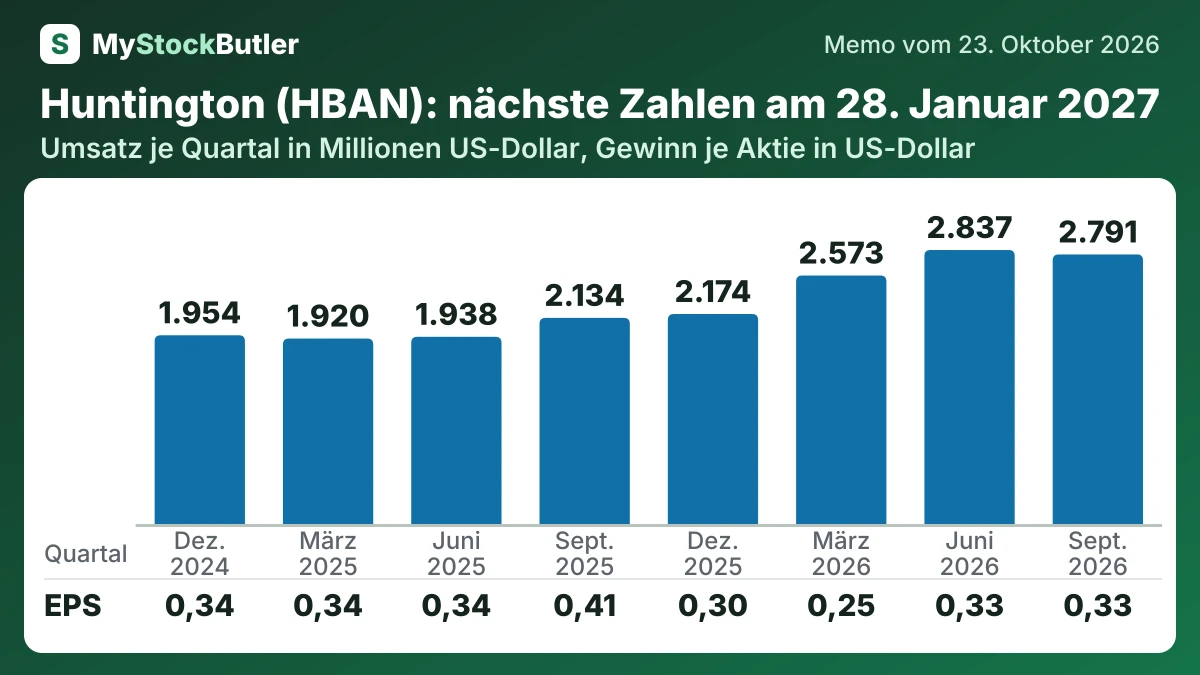
Im Quartalsvergleich verbesserte sich die NIM, während der Umsatz zurückging, weil die Erträge aus dem Kapitalmarktgeschäft und andere Gebühreneinnahmen nachgaben. Übernahmekosten minderten ebenfalls den ausgewiesenen Gewinn. Die bereinigten Überleitungsrechnungen des Unternehmens sind hilfreich, enthalten jedoch weiterhin die Erträge der übernommenen Unternehmen und die fortlaufende Abschreibung immaterieller Vermögenswerte. Die Nettomarge kann sich mit Rückstellungen und Steuern verändern und ersetzt daher keine Analyse der Kreditmarge.
| Sep. 2026 | Jun. 2026 | März 2026 | Dez. 2025 | Sep. 2025 | Jun. 2025 | März 2025 | Dez. 2024 | |
|---|---|---|---|---|---|---|---|---|
| Umsatz | 2.791 | 2.837 | 2.573 | 2.174 | 2.134 | 1.938 | 1.920 | 1.954 |
| Nettozinserträge | 2.069 | 2.052 | 1.891 | 1.592 | 1.506 | 1.467 | 1.426 | 1.395 |
| Nettogewinn | 721 | 727 | 523 | 519 | 629 | 536 | 527 | 530 |
| EPS, verwässert | 0,33 | 0,33 | 0,25 | 0,30 | 0,41 | 0,34 | 0,34 | 0,34 |
| Nettozinsmarge | 3,3 % | 3,2 % | 3,2 % | 3,2 % | 3,1 % | 3,1 % | 3,1 % | 3,0 % |
| CET1-Kapitalquote | 10,1 % | 10,0 % | 10,2 % | 10,4 % | 10,6 % | 10,5 % | 10,6 % | 10,5 % |
Was das bedeutet. Der Umsatz für die ersten neun Monate 2026 umfasst kürzlich erworbene Unternehmen. Ein Vergleich mit dem gleichen Zeitraum 2025 ist daher kein Vergleich unter gleichen Voraussetzungen.
Worauf sollten Anleger bei Huntingtons nächster Veröffentlichung achten?
Operative Belege sollten mit den Ergebnissen für das vierte Quartal und das Gesamtjahr 2026 vorliegen und sich 2027 weiter zeigen. Beobachten Sie, ob die Kernaufwendungen im Quartalsvergleich unverändert bleiben, ob die Kreditvergabe eine angemessene Rendite erzielt und ob die Kreditausfälle innerhalb der angenommenen jährlichen Spanne von 25–35 Basispunkten bleiben. Ein Basispunkt entspricht einem Hundertstel eines Prozentpunkts. Diese Spanne entspricht daher ungefähr 2,50–3,50 US-Dollar an jährlichen Nettoabschreibungen je 1.000 US-Dollar durchschnittlicher Kredite.