Fifth Third Bancorp Quartalszahlen am 19. Januar 2027
Laut der Analyse von MyStockButler vom Oktober 2026: Fifth Third Bancorp erwartet die nächsten Ergebnisse am 19. Januar 2027. Anleger von Fifth Third Bancorp sollten darauf achten, ob Integrationsersparnisse nach der Systemumstellung zu dauerhaftem Gewinn werden.
Was hat Fifth Third Bancorp für das nächste Quartal in Aussicht gestellt?
Für das am 31. Dezember 2026 endende Quartal erwartet das Management steigende durchschnittliche Kredite und Leasingforderungen, steigende Nettozinserträge und sonstige Erträge sowie sinkende sonstige Aufwendungen. Der Nettozinsertrag ist der Gewinn aus der Kreditvergabe nach Zahlung der Zinsen an Einleger und andere Kapitalgeber. Gebühren aus dem Zahlungsverkehr oder der Anlageverwaltung sind sonstige Erträge. Gehälter, Filialen und Technologie zählen zu den sonstigen Aufwendungen.
Das Management strebt für 2027 außerdem eine höhere Profitabilität und Effizienz an. Die Rendite auf das materielle Eigenkapital, kurz ROTCE, zeigt, wie viel Gewinn die Bank auf das materielle Kapital der Aktionäre erwirtschaftet. Die Effizienzquote zeigt, wie viele Cent an Betriebskosten einen US-Dollar Umsatz erzeugen. Eine höhere ROTCE und eine niedrigere Effizienzquote würden zeigen, dass Fifth Third mehr aus seinen Ressourcen erwirtschaftet.
| Abgedeckter Zeitraum | Untergrenze | Obergrenze | Datum der Angabe | |
|---|---|---|---|---|
| Durchschn. Kredite und Leasingforderungen | Quartal bis Dez. 2026 | 1,0 % | 2,0 % | 19. Oktober 2026 |
| Nettozinsertrag | Quartal bis Dez. 2026 | 2,5 % | 3,5 % | 19. Oktober 2026 |
| Sonstige Erträge | Quartal bis Dez. 2026 | 2,0 % | 4,0 % | 19. Oktober 2026 |
| Sonstige Aufwendungen | Quartal bis Dez. 2026 | -3,0 % | -2,0 % | 19. Oktober 2026 |
| Ziel für ROTCE | Jahr bis Dez. 2027 | 19,0 % | 15. September 2026 | |
| Ziel für Effizienzquote | Jahr bis Dez. 2027 | 53,0 % | 53,0 % | 15. September 2026 |
Was das bedeutet. Die negative Prognose für die sonstigen Aufwendungen bedeutet, dass das Unternehmen mit sinkenden Kosten rechnet, nicht mit negativen Kosten.
Hat Fifth Third Bancorp seine früheren Versprechen eingehalten?
Die Versprechen des Managements waren bei Krediten im Allgemeinen vorsichtig und bei den Aufwendungen erreichbar, doch das ursprüngliche Ziel für das Wachstum des Nettozinsertrags 2023 und das Ziel zur Aufwandsreduzierung 2021 waren zu ambitioniert. Die dokumentierten negativen Anpassungen waren wiederholte Kürzungen des Wachstumsziels für den Nettozinsertrag 2023 und Erhöhungen der erwarteten Aufwendungen 2021; die geprüften Jahresprognosen wurden angepasst, statt ausdrücklich zurückgenommen zu werden. Die Zielverfehlung bei den Krediten 2025 wurde weitgehend durch eine betrugsbedingte Wertminderung von 178 Millionen US-Dollar bei gewerblichen Krediten erklärt, während die Ertragsschwäche 2023 auf eine Neupreisfestsetzung bei Einlagen und die Verlagerung in verzinsliche Konten zurückzuführen war und die Aufwandsanpassungen 2021 höhere Kosten für die Betreuung sowie die Übernahme von Provide berücksichtigten.
Wie haben sich Umsatz und Gewinn von Fifth Third Bancorp entwickelt?
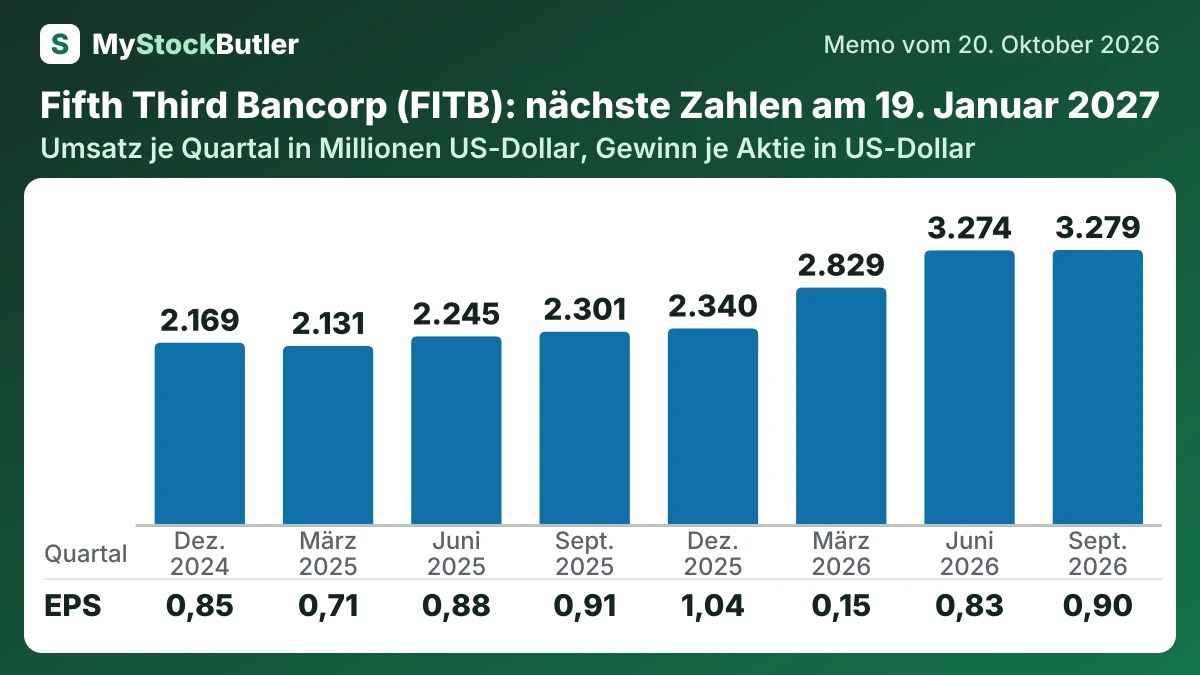
Der Vergleich zum Vorquartal ist aussagekräftiger, weil beide Quartale Comerica enthalten. Der Umsatz blieb nahezu unverändert, während Nettogewinn, Gewinn je Aktie und Nettozinsertrag gegenüber Q2 zulegten. Das deutet auf Fortschritte beim Betrieb der kombinierten Bank hin, obwohl die gemeldeten Gebühren schwächer ausfielen.
| Sep. 2026 | Jun. 2026 | Mär. 2026 | Dez. 2025 | Sep. 2025 | Jun. 2025 | Mär. 2025 | Dez. 2024 | |
|---|---|---|---|---|---|---|---|---|
| Umsatz | 3.279 | 3.274 | 2.829 | 2.340 | 2.301 | 2.245 | 2.131 | 2.169 |
| Nettozinsertrag | 2.271 | 2.215 | 1.934 | 1.529 | 1.520 | 1.495 | 1.437 | 1.437 |
| Nettogewinn | 866 | 801 | 165 | 731 | 649 | 628 | 515 | 620 |
| Gewinn je Aktie, verwässert | 0,90 | 0,83 | 0,15 | 1,04 | 0,91 | 0,88 | 0,71 | 0,85 |
| Nettozinsmarge | 3,3 % | 3,4 % | 3,3 % | 3,1 % | 3,1 % | 3,1 % | 3,0 % | 3,0 % |
| CET1-Kapitalquote | 10,0 % | 9,9 % | 9,9 % | 10,8 % | 10,6 % | 10,6 % | 10,4 % | 10,6 % |
Was das bedeutet. Das Wachstum 2026 stammt nicht vollständig aus dem bestehenden Geschäft der Bank, da Comerica nach dem 1. Februar enthalten ist; ein Teil des Wachstums kam daher durch den Kauf einer anderen Bank zustande.
Worauf sollte ich bei den nächsten Ergebnissen von Fifth Third Bancorp achten?
Das am 31. Dezember 2026 endende Quartal sollte das volle Tempo der Einsparungen nach der Systemumstellung zeigen. Die Prognose für Anfang 2027 sollte dann erkennen lassen, wie viel das Management als Gewinn einbehält und wie viel es reinvestiert. Der aussagekräftige Test ist der wiederkehrende Umsatz im Verhältnis zu den wiederkehrenden Kosten, zusammen mit Einlagen und Kreditqualität.